비즈니스/기술 · 뉴스 해설
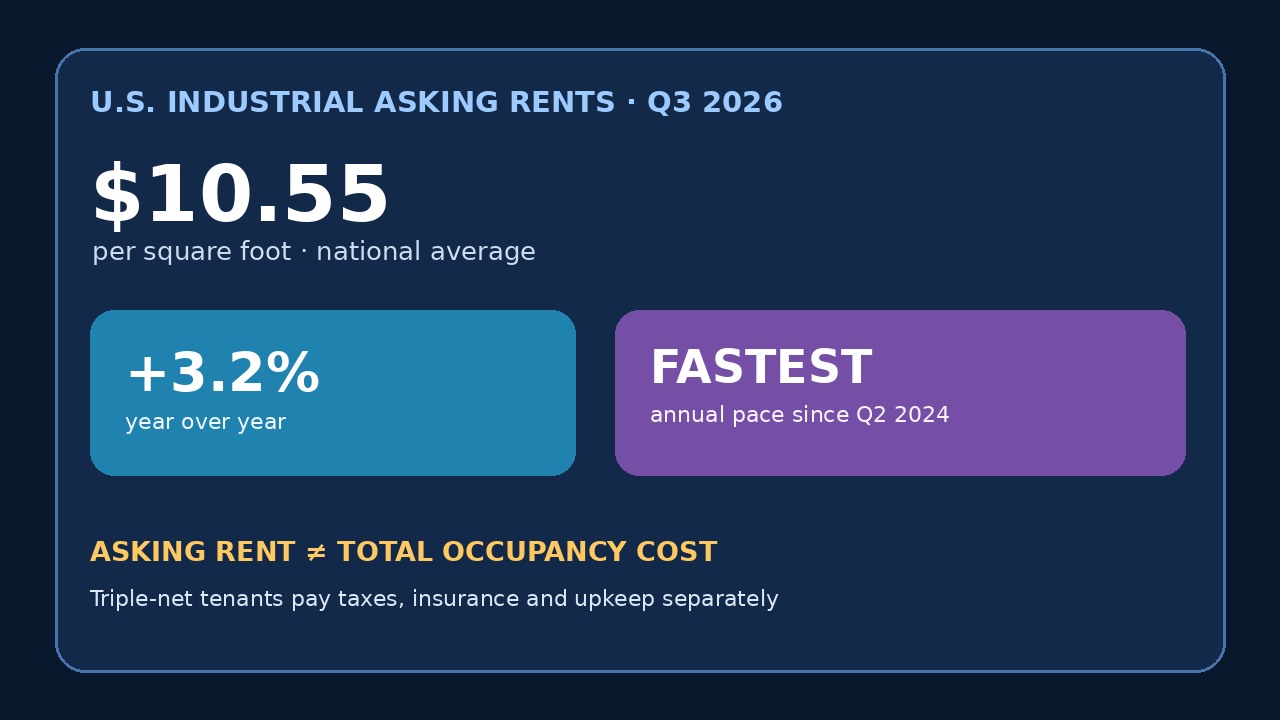
AI 데이터센터 건설이 미국 창고 수요 확대, 호가 임대료 10.55달러
JLL은 지원 기업이 대형 데이터센터 인근에 모이고 산업용 부동산 평균 호가 임대료가 3.2% 올랐다고 밝혔습니다. 전국 평균 이면에는 대형 A급 창고와 노후 건물의 격차가 있습니다.
WATCH AT EASE · 뉴스
새로운 전개와 확인한 출처, 이해에 도움이 되는 설명을 제공합니다. 실시간 TV로도 바로 이동할 수 있습니다.
49–72 / 127
JLL은 지원 기업이 대형 데이터센터 인근에 모이고 산업용 부동산 평균 호가 임대료가 3.2% 올랐다고 밝혔습니다. 전국 평균 이면에는 대형 A급 창고와 노후 건물의 격차가 있습니다.
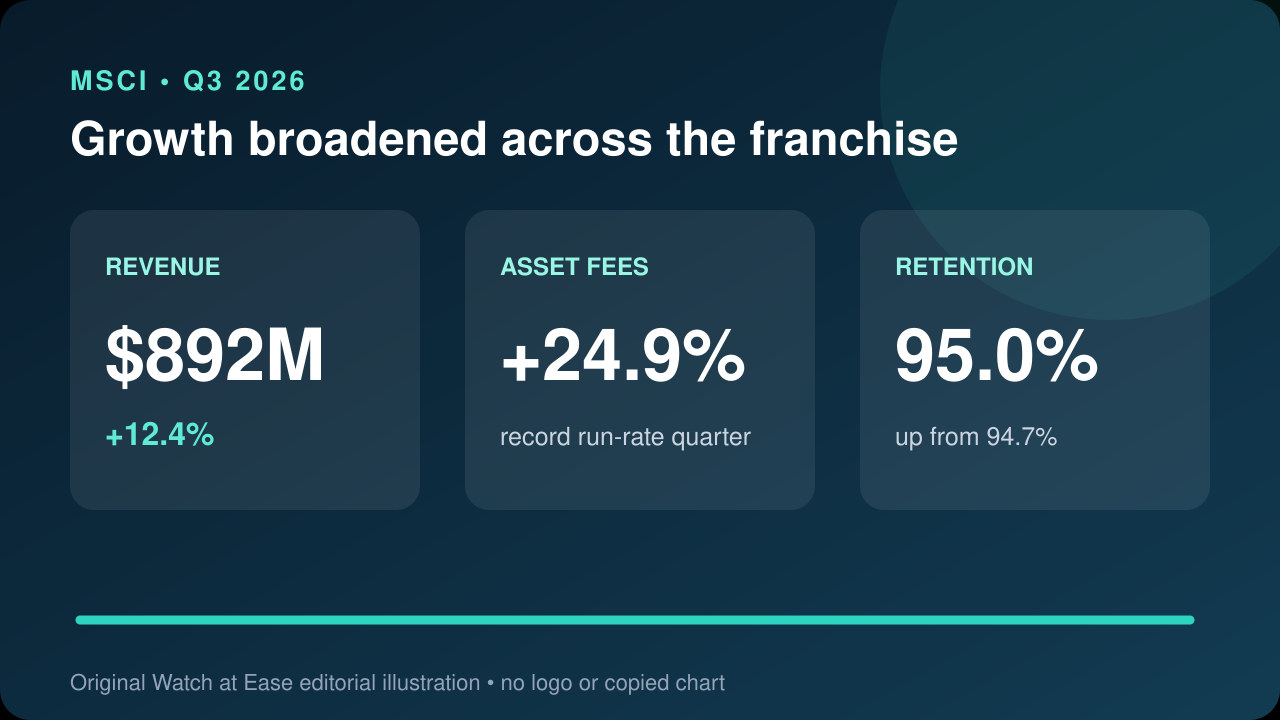
3분기 매출은 8억9,200만 달러, 자산연동 수수료는 24.9% 늘었지만 잉여현금흐름은 8.9% 감소하고 이자비용은 45.2% 증가했다.
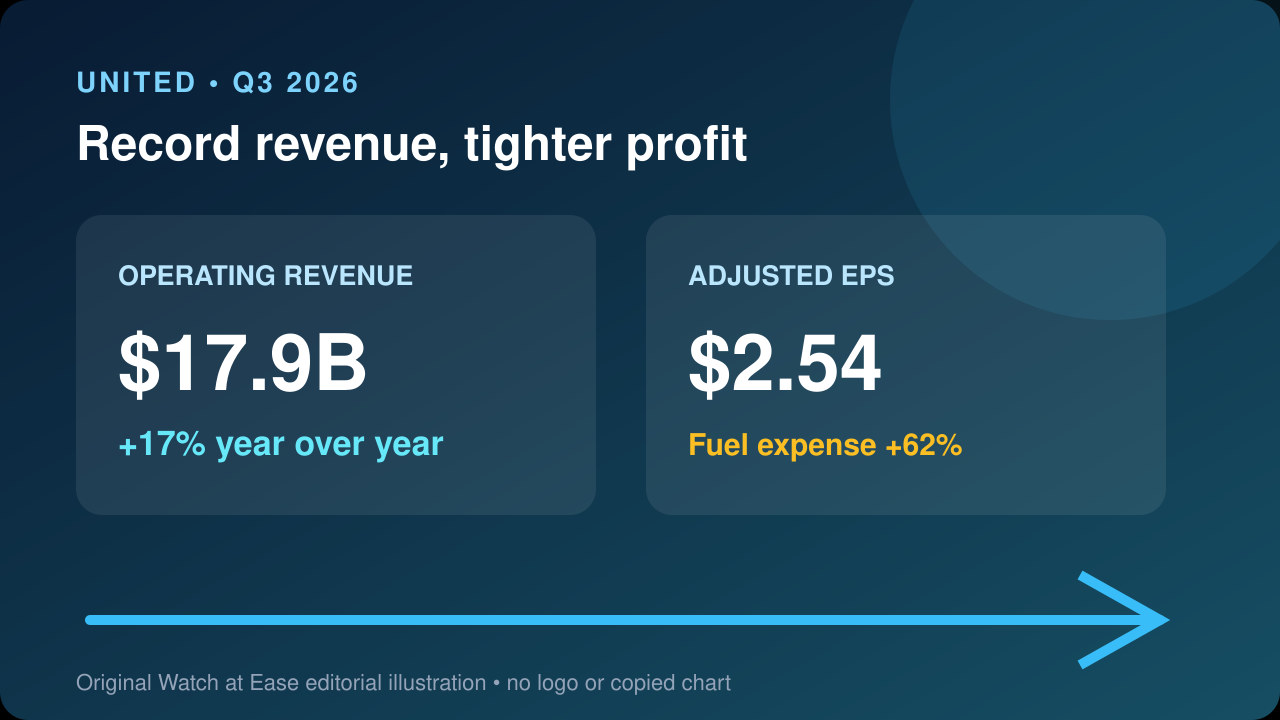
4분기 매출은 20% 넘게 늘 전망이지만 조정 EPS 가이던스는 0.50~1.50달러로 시장 예상 1.76달러보다 낮다. 항공유 가정은 갤런당 4.80달러다.
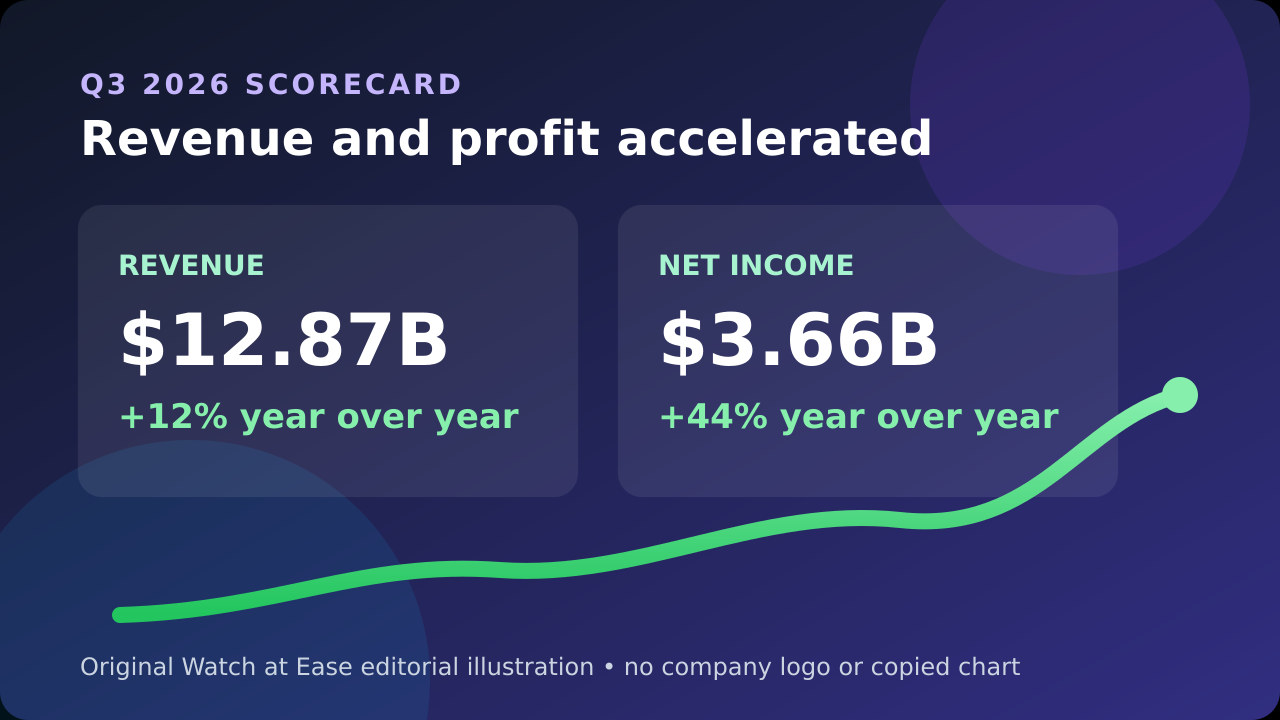
3분기 순이익은 36억6천만 달러, 매출은 12% 증가한 128억7천만 달러였다. 그러나 광고 판매 전망과 4분기 예상이 시장 기대에 못 미치며 시간외 주가는 4% 넘게 하락했다.
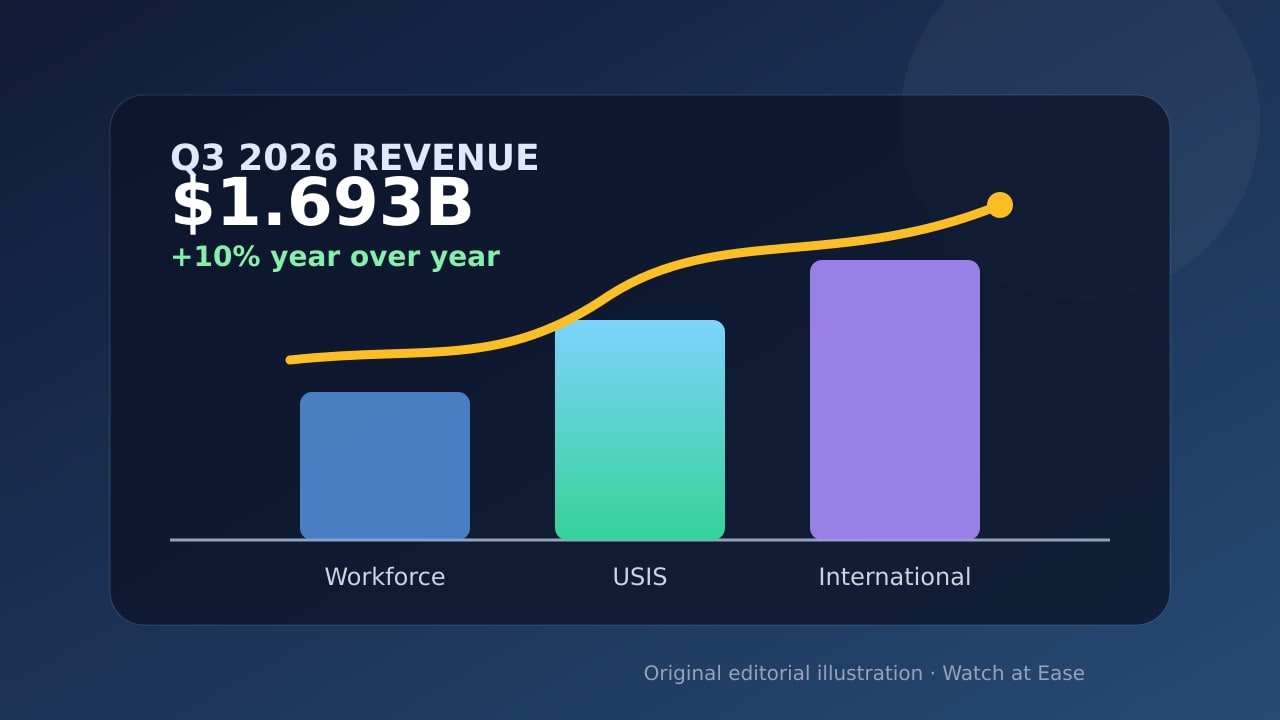
3분기 매출은 16억9,300만달러, 미국 모기지 매출은 15% 늘었다. 그러나 고금리로 주택 활동이 약해져 연간 매출 전망 중간값을 66억6,100만달러로 낮췄다.
하루짜리 행동은 타이중의 별도 노조 조정과 같은 날 예정됐다. 회사는 성실 교섭을 밝혔고 생산 영향은 아직 불확실하다.
구리 생산은 17만4,900톤으로 줄었지만 2026년 전망은 70만~76만톤을 유지했고, 다이아몬드 전망은 2,500만~2,800만캐럿으로 높였다.
순이익은 18% 증가한 5억5,900만유로, 8개 사업 중 6개는 두 자릿수 성장했지만 보고 영업비용은 7% 늘었다.
수주는 49%, 상업용 엔진 서비스 매출은 17% 늘었지만 분기 현금흐름은 감소했고 새 전망은 4분기 이익 둔화를 시사한다.
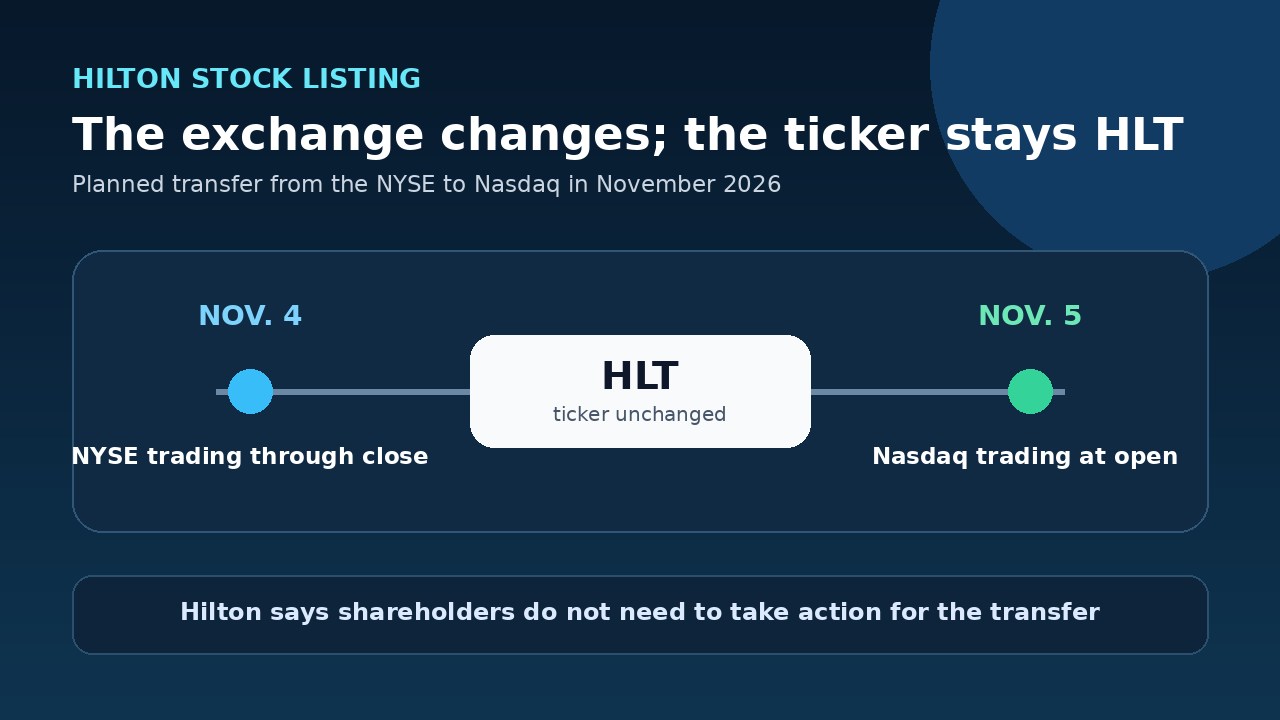
HLT 티커는 유지되고 11월 4일 종가까지 NYSE에서 거래한 뒤 다음 거래일 개장부터 나스닥에서 거래된다. 힐튼은 주주가 조치할 필요가 없다고 밝혔다.
Paddy Power와 Sky Bet의 모회사는 영국 온라인 도박세 인상으로 비용 구조가 바뀌었다고 밝혔다. 여러 거점이 대상이며 비용은 8천만~9천만달러로 예상된다.
유럽 클라우드 업체는 레버드 잉여현금흐름 2,470만유로, 동일 기준 매출 7.2% 증가를 발표하고 2027 회계연도 성장 가속을 제시했다.
매출 57억달러와 조정 EPS 0.60달러를 기록했고 국제 성장세가 북미 약세를 상쇄해 약 15% 마진 전망을 뒷받침했다.
매출은 2억4,570만달러, 서비스 매출은 13% 늘었지만 1억390만달러 인수 이익이 순이익 증가 대부분을 설명한다.
브레이즈 주주는 주당 47.50달러를 현금으로 받는다. 세일즈포스 2028 회계연도 내 종결을 예상하지만 주주·규제 승인이 남았다.
매출은 500억1,500만달러, 조정 EBIT는 41억600만달러였다. 그러나 축소된 조정 EPS 전망의 중간값은 로이터가 인용한 시장 예상보다 낮았다.
3개 사업 매출이 모두 늘고 신규 수주는 810억달러를 넘었다. 조정 매출·EPS·잉여현금흐름 전망은 상향됐다.
매직: 더 개더링 분기 매출이 처음 6억달러를 넘었다. 매출은 독립 예상치를 웃돌았지만 이익에는 관세 환급도 기여했다.
3분기 순수주는 164억달러였고 4개 사업부 매출이 모두 증가했다. 이익 전망은 상향됐지만 매출과 조정 잉여현금흐름 범위는 유지됐다.
주당 164.89달러에 최대 3,162,015주를 살 수 있으며 약 85%는 적격 구매, 나머지 15%는 별도 이정표에 따라 베스팅된다.
AWS 클라우드·AI, 물류, 위성 인터넷, Prime Video를 포함하며 프랑크푸르트 48억 유로는 총액 안에 있다.
전년 대비 62.4% 늘며 두 달 연속 1천억달러를 넘었다. 전자·클라우드 수요가 이끌었지만 주문은 완료된 수출과 다르다.
구리 생산은 17만4,900톤으로 줄었지만 2026년 생산 범위는 유지됐다. 비용 전망은 개선됐고 드비어스 생산 전망은 상향됐다.
고정환율 기준 그룹 매출은 3.1% 늘었다. 인수는 0.4%포인트 보탰고 영업일 감소는 1.1%포인트 낮췄다. 연간 전망은 유지됐다.