비즈니스 · 뉴스 해설
Equifax 매출 10% 증가했지만 모기지 약세로 2026년 전망 하향
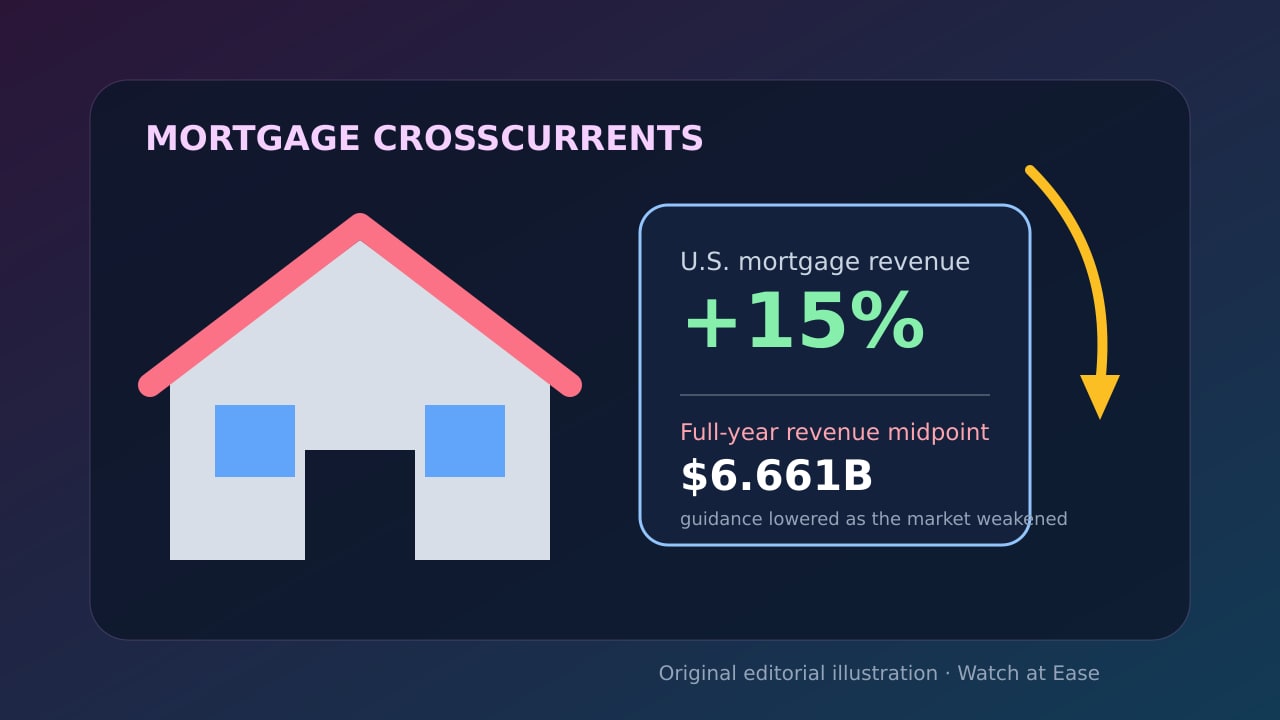
3분기 매출은 16억9,300만달러, 미국 모기지 매출은 15% 늘었다. 그러나 고금리로 주택 활동이 약해져 연간 매출 전망 중간값을 66억6,100만달러로 낮췄다.
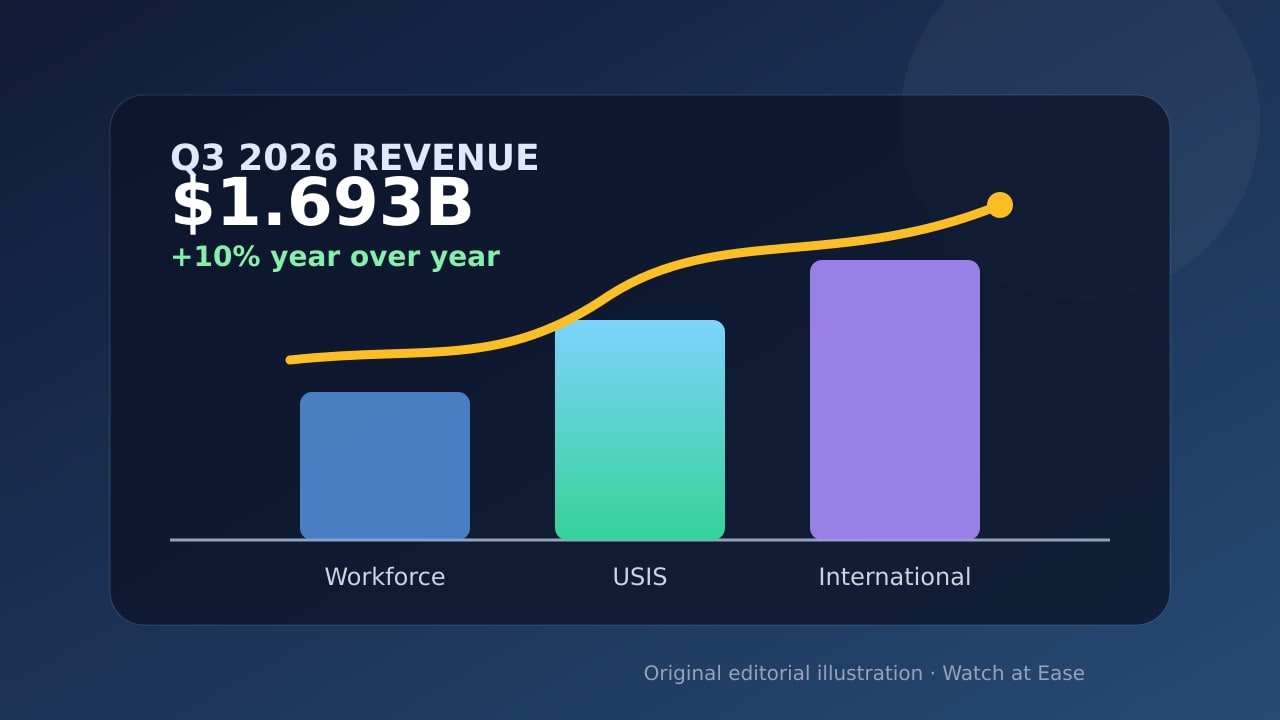
Equifax는 3분기 매출이 전년 동기 대비 10% 증가한 16억9,300만달러, 귀속 순이익은 2억1,170만달러라고 발표했다. 분기 후반 미국 모기지 시장이 약해지면서 연간 매출 전망 중간값도 하향했다.
주택시장보다 빠른 분기 성장
매출은 10% 늘어난 16억9,300만달러, Equifax 귀속 순이익은 32% 늘어난 2억1,170만달러였다. 희석 EPS는 39% 증가한 1.79달러, 조정 EPS는 2.26달러다. 공식 발표는 고금리로 분기 후반 시장이 약해졌어도 미국 모기지 매출이 15% 증가했다고 밝혔다.
넓지만 고르지 않은 성장
Workforce Solutions 매출은 7% 증가한 6억9,390만달러, USIS는 13% 증가한 5억9,910만달러, 국제 부문은 9% 증가한 3억9,950만달러였다. Workforce Solutions 안에서 Verification Services는 9% 늘고 Employer Services는 5% 줄어 모든 사업이 같은 속도로 성장한 것은 아니다.
전망을 낮춘 이유
2026년 매출 전망 중간값은 66억6,100만달러로 낮아졌고 범위는 66억4,600만~66억7,600만달러다. 회사는 3분기 후반의 미국 모기지 약세가 연말까지 이어질 것으로 본다. 조정 EPS 전망은 8.45~8.55달러로 중간값 하락은 4센트다.
시장은 이익 방어력에 주목
AP는 이익이 분석가 예상을 웃돌고 고금리가 일부 사업을 늦췄는데도 주가가 11.3% 올랐다고 보도했다. 이는 시장 맥락이지 예측이 아니다. 회사의 4분기 매출 전망은 16억500만~16억3,500만달러로 성장 둔화를 가리킨다.
결과에서 추정하면 안 되는 것
발표는 기업 실적과 비GAAP 지표를 설명하며 모기지 금리를 예측하거나 소비자 신용 조언을 제공하지 않는다. Equifax는 9,200만달러 자사주 매입과 6,600만달러 배당으로 1억5,800만달러를 돌려줬지만 이는 미래 투자 성과를 보장하지 않는다.