비즈니스 · 뉴스 해설
MSCI 매출 12.4% 증가…현금흐름과 기후 사업 취소는 부담
3분기 매출은 8억9,200만 달러, 자산연동 수수료는 24.9% 늘었지만 잉여현금흐름은 8.9% 감소하고 이자비용은 45.2% 증가했다.
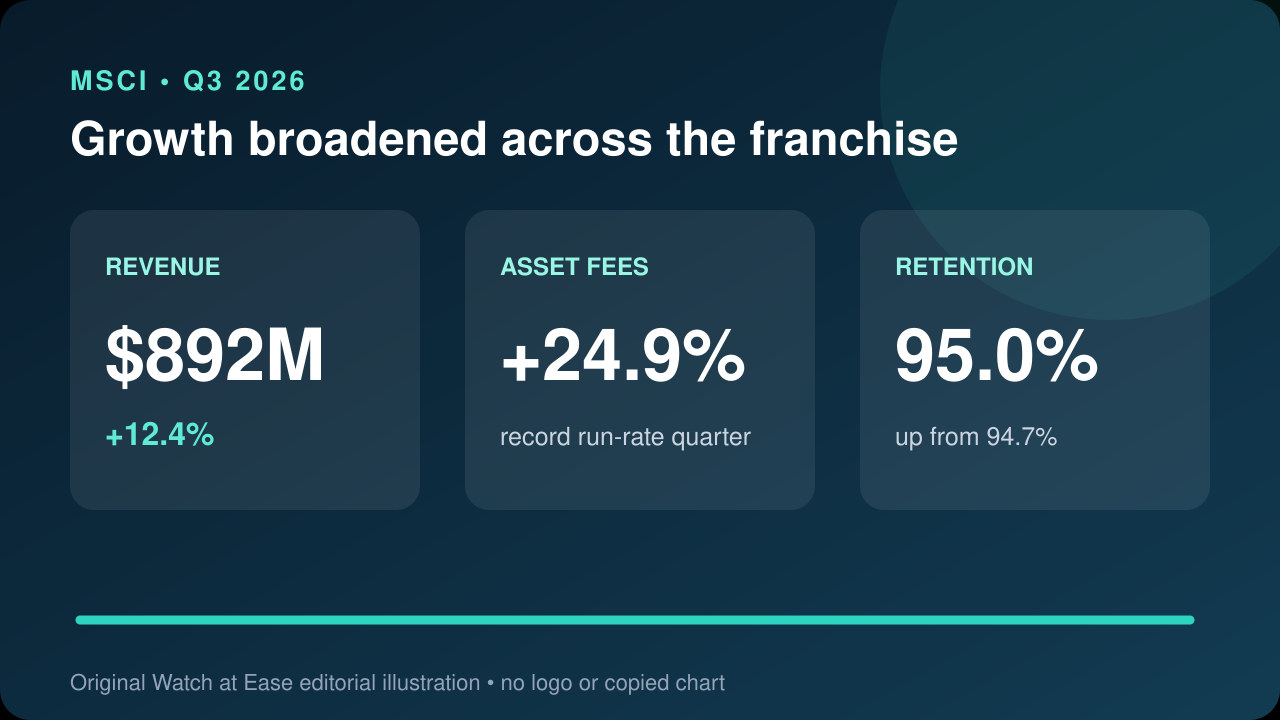
MSCI는 두 자릿수 매출 성장과 기록적인 자산연동 수수료를 냈지만, 헤드라인 호실적이 전부는 아니다. 현금 전환이 약해지고 금융비용과 지속가능성 사업의 취소가 늘었다.
성장은 여러 수익원에서 나왔다
매출은 12.4% 증가한 8억9,200만 달러였다. 증가분은 자산연동 수수료 4,910만 달러, 반복 구독 4,450만 달러, 비반복 매출 500만 달러로 구성됐다.
마진은 확대되지 않았다
영업이익은 12.2% 증가한 5억210만 달러였다. 영업마진은 56.4%에서 56.3%, 조정 EBITDA 마진은 62.3%에서 62.2%로 소폭 하락했다.
현금 전환은 반대로 약화됐다
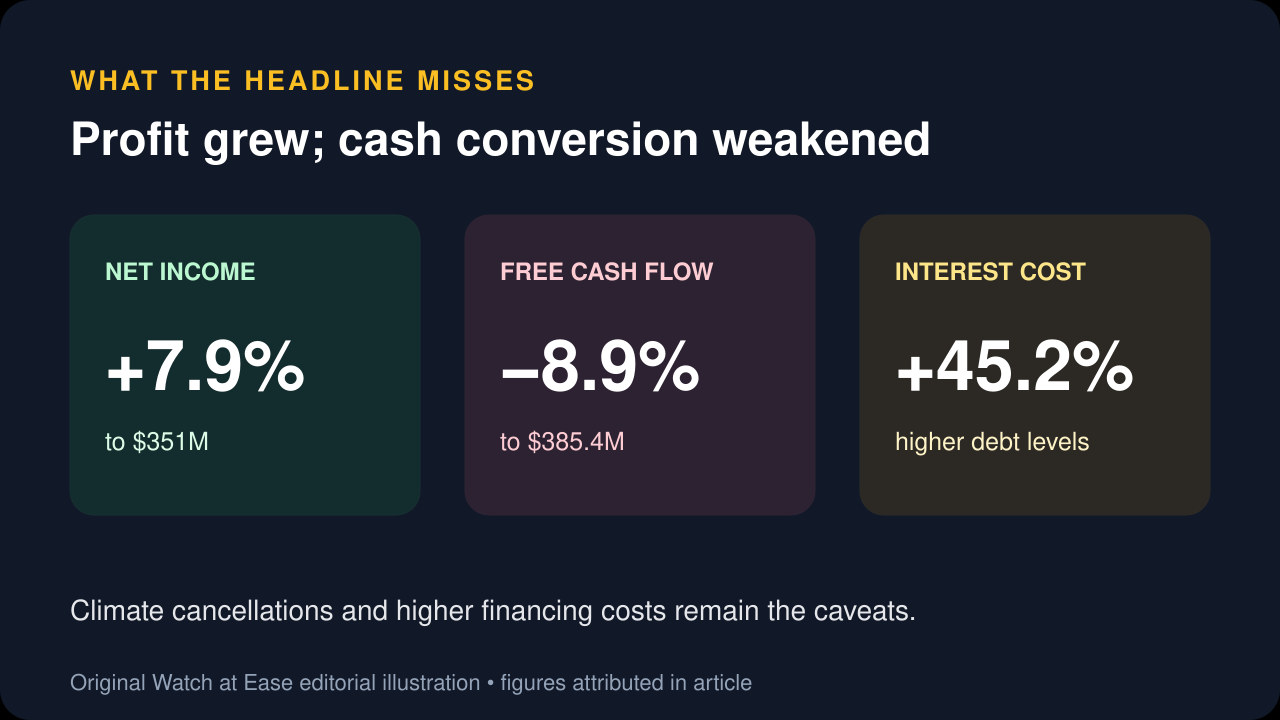
순이익은 7.9% 늘었지만 영업현금흐름은 3.0% 감소한 4억3,610만 달러, 잉여현금흐름은 8.9% 감소한 3억8,540만 달러였다. 회사는 주로 현금 이자 증가를 이유로 들었다.
부채 증가가 금융비용을 높였다
기타비용은 45.2% 증가한 7,420만 달러였다. 연간 이자비용 전망은 2억8,200만~2억8,600만 달러에서 2억8,800만~2억9,100만 달러로 상향됐다.
지속가능성·기후 사업은 약점
독립 분석은 대형 고객의 지출 축소를 포함한 취소 증가를 지적했다. 4분기 반복 순신규 매출은 대체로 보합에서 소폭 플러스로 예상된다.
다음 관찰 포인트
기록적 수수료와 95% 유지율이 현금 전환 개선, 안정적 마진, 기후상품 취소 감소로 이어지는지가 핵심이다. 매매 추천이 아니다.