비즈니스 · 뉴스 해설
WeRide, 자율주행 글로벌 보험 프로그램 발표…보장 범위와 미공개 조건
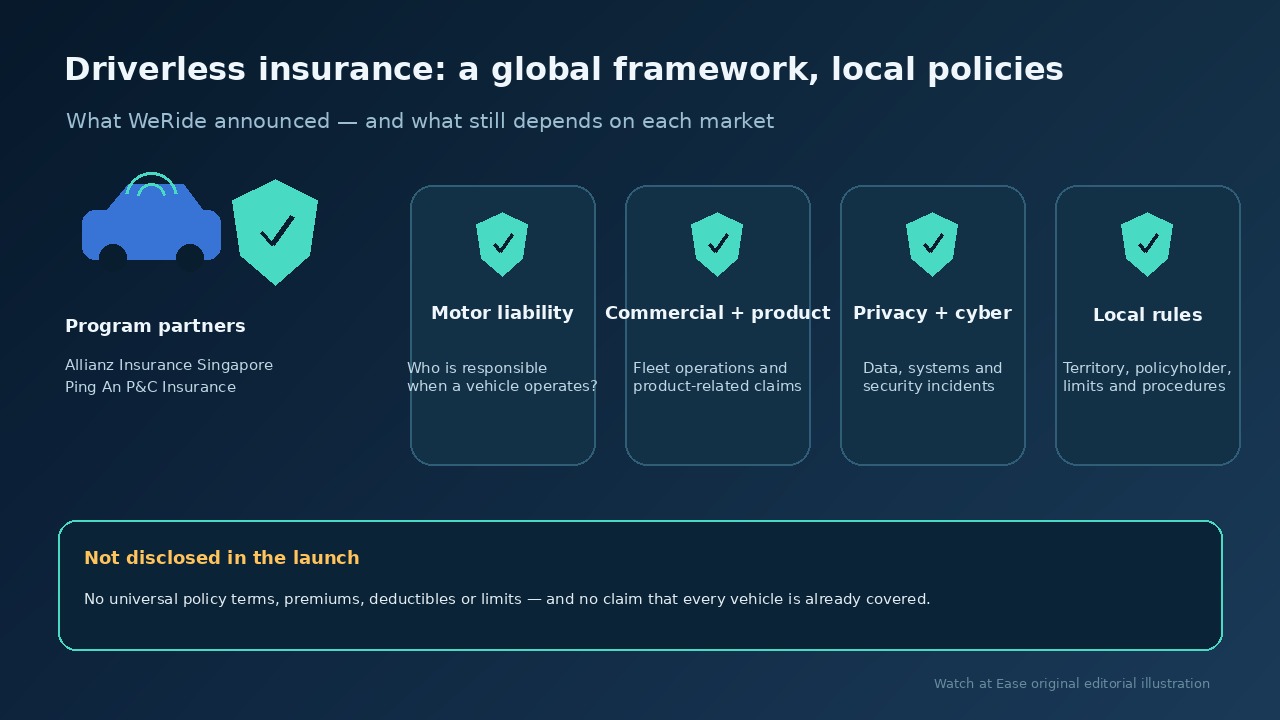
Allianz Insurance Singapore와 Ping An P&C가 첫 파트너입니다. 위험 범주는 제시됐지만 전 세계에 같은 조건으로 적용되는 단일 보험은 아닙니다.
WATCH AT EASE · 뉴스
새로운 전개와 확인한 출처, 이해에 도움이 되는 설명을 제공합니다. 실시간 TV로도 바로 이동할 수 있습니다.
1–24 / 127
Allianz Insurance Singapore와 Ping An P&C가 첫 파트너입니다. 위험 범주는 제시됐지만 전 세계에 같은 조건으로 적용되는 단일 보험은 아닙니다.
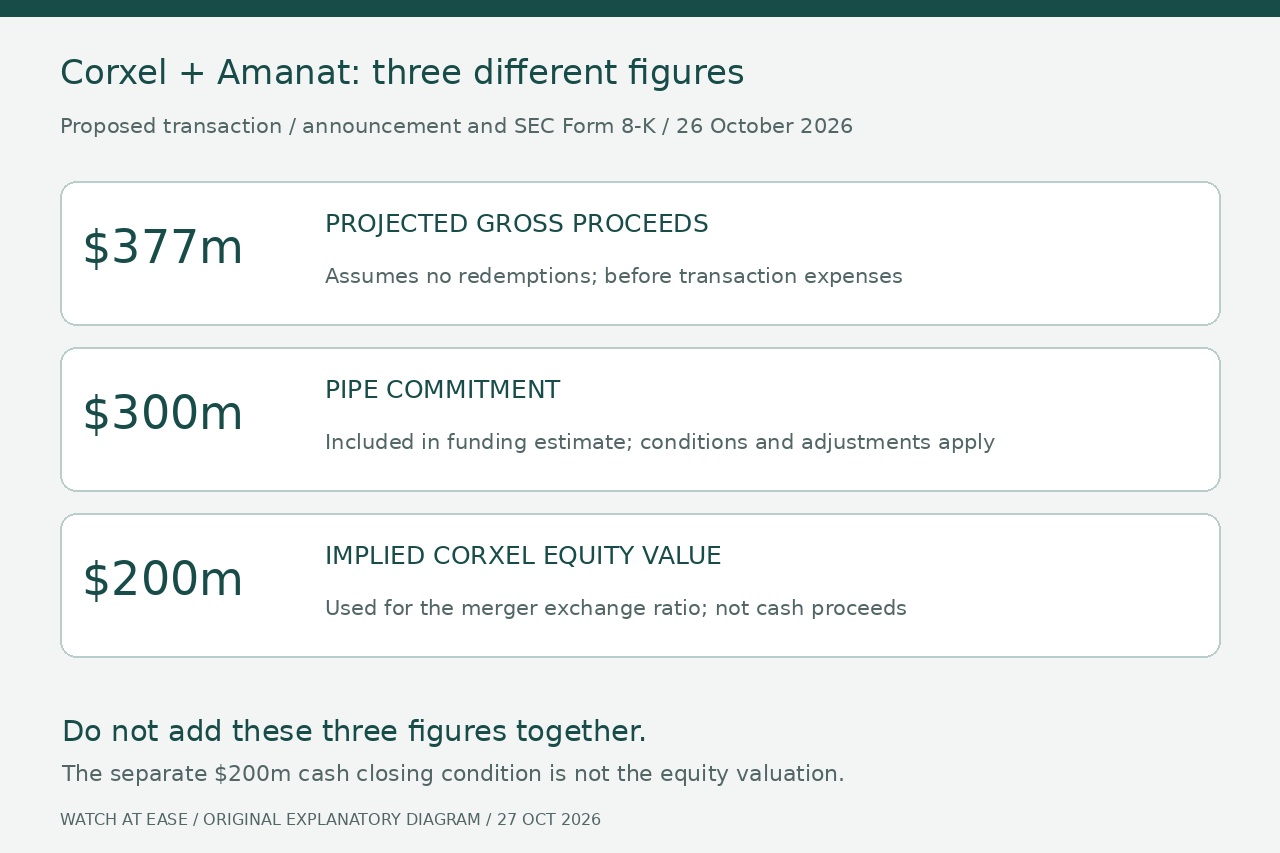
비만 치료제 사업의 상장 계획에는 3억 달러의 사모투자 약정이 포함된다. 환매와 거래 종결 조건, 편입 자산을 구분해야 한다.
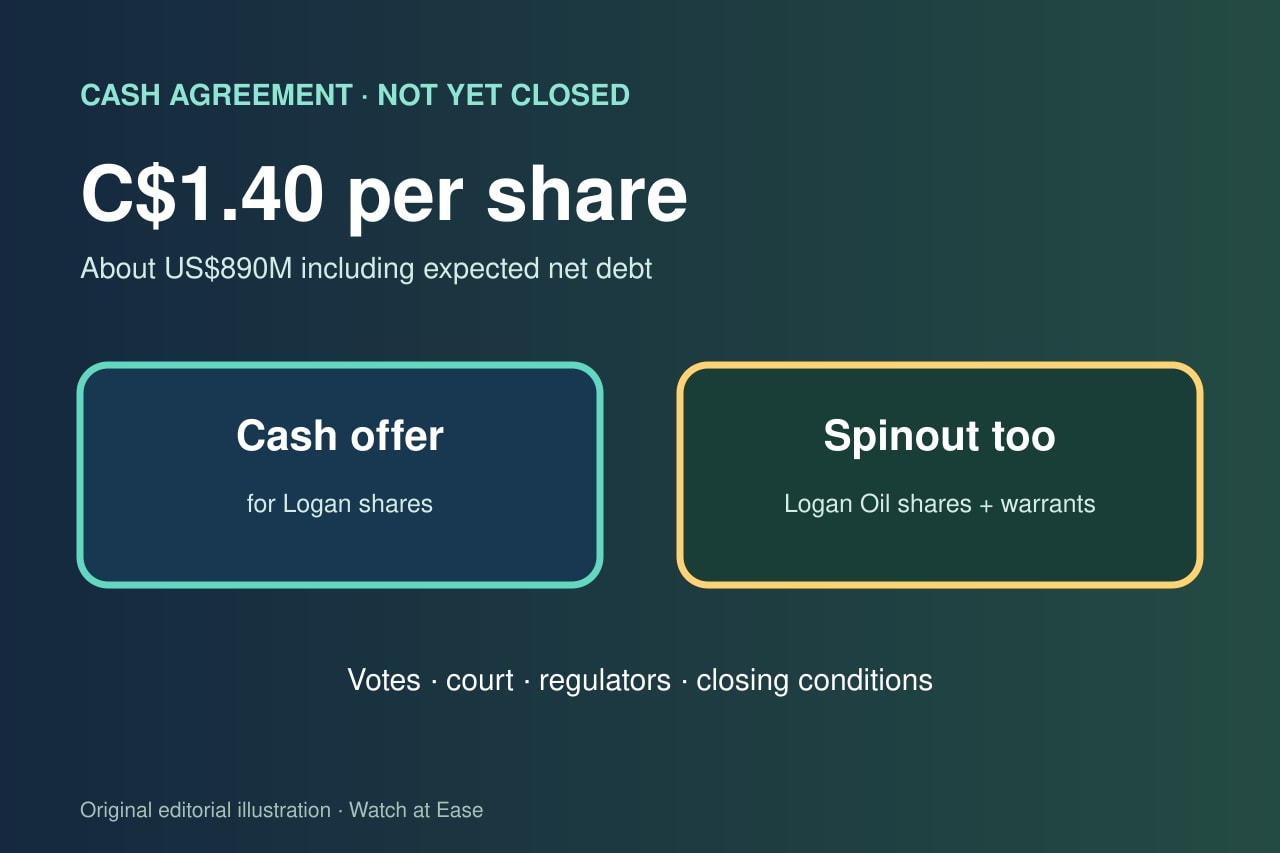
Ovintiv는 주당 1.40캐나다달러를 현금 지급하며 예상 순부채를 포함해 Logan을 약 8억9000만달러로 평가한다. 주주는 Logan Oil 주식과 워런트도 받지만 승인은 남아 있다.
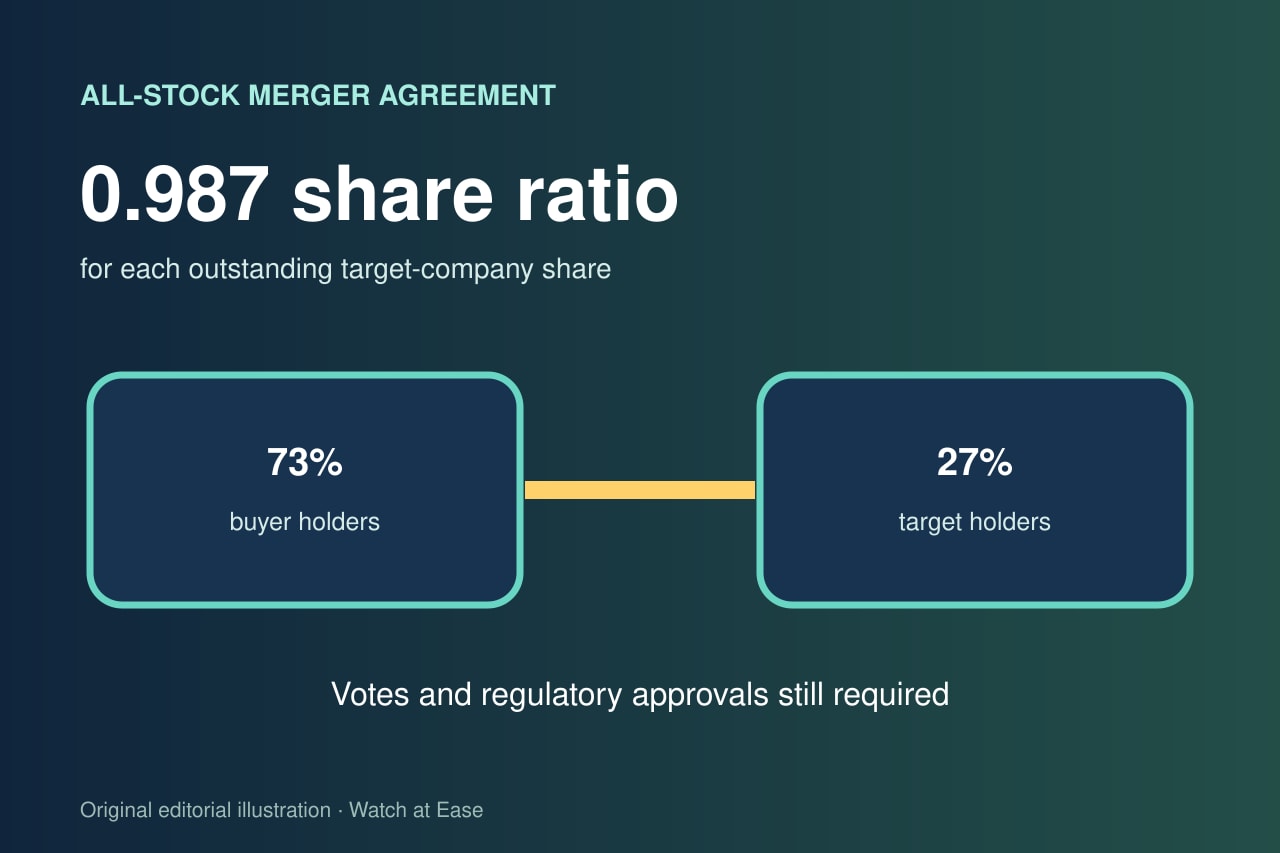
Range 1주는 EQT 0.987주로 바뀌고 Range 주주는 합병 회사 약 27%를 보유할 예정이다. 2027년 1분기 종결 목표는 조건부다.
90곳 넘는 항공사가 쓰는 운항 소프트웨어가 SITA로 넘어갈 예정이다. 거래는 관행적 조건과 규제 승인을 거쳐 2027년 상반기 종결을 목표로 한다.
브라질 은행은 오랜 AI 파트너의 전체 지분 인수에 합의했다. 일부는 종결 때, 잔액은 5년에 걸쳐 지급하며 규제 승인이 필요하다.
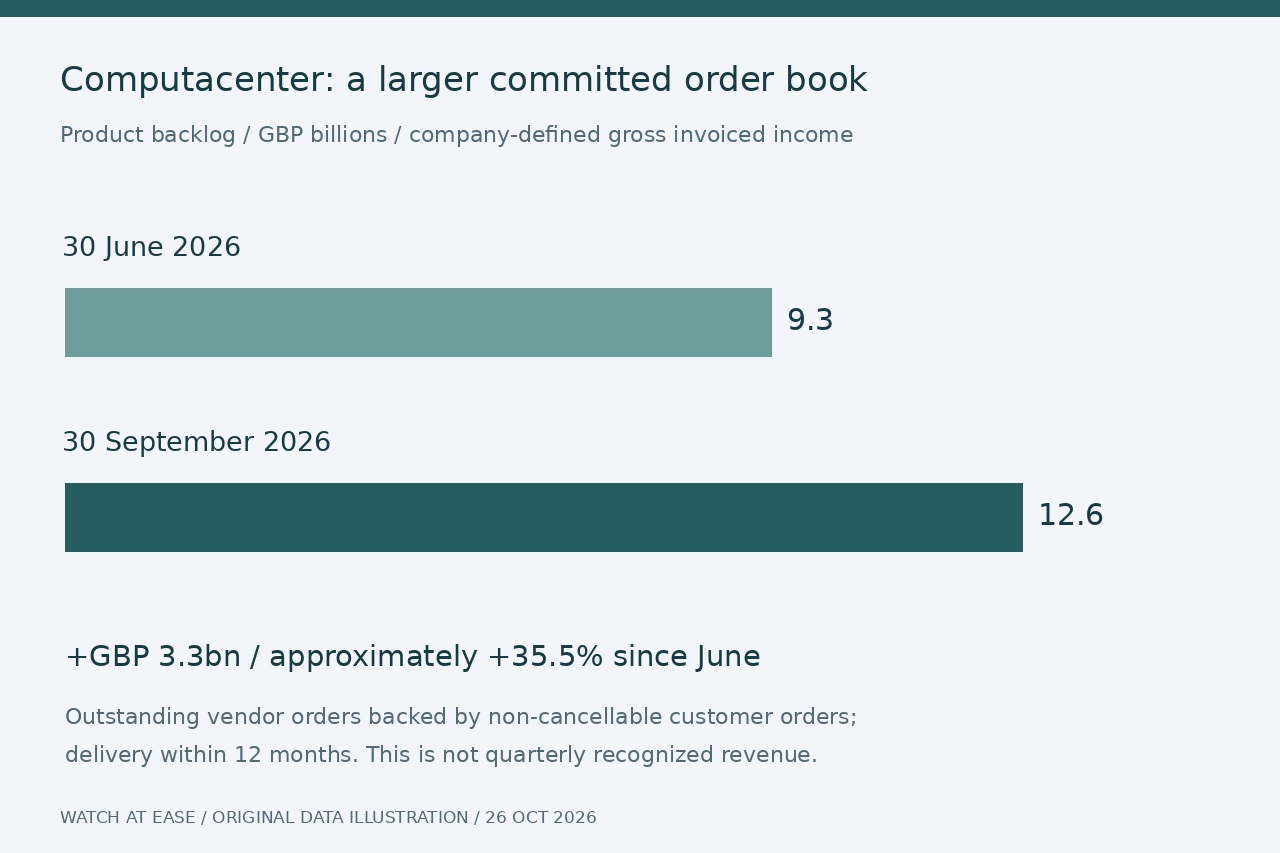
10월 26일 발표에서 조정 세전이익 전망 하한을 3억8000만파운드에서 올렸다. 수주 잔고는 향후 납품 약정이며 이미 인식한 매출이 아니다.
후불제 휴대전화 순증은 40만6천건이었다. 버라이즌은 2026년 전망을 높이고 Amazon Web Services에 20억달러 넘는 AI 네트워크 인프라를 제공하는 다년 계약을 공개했다.
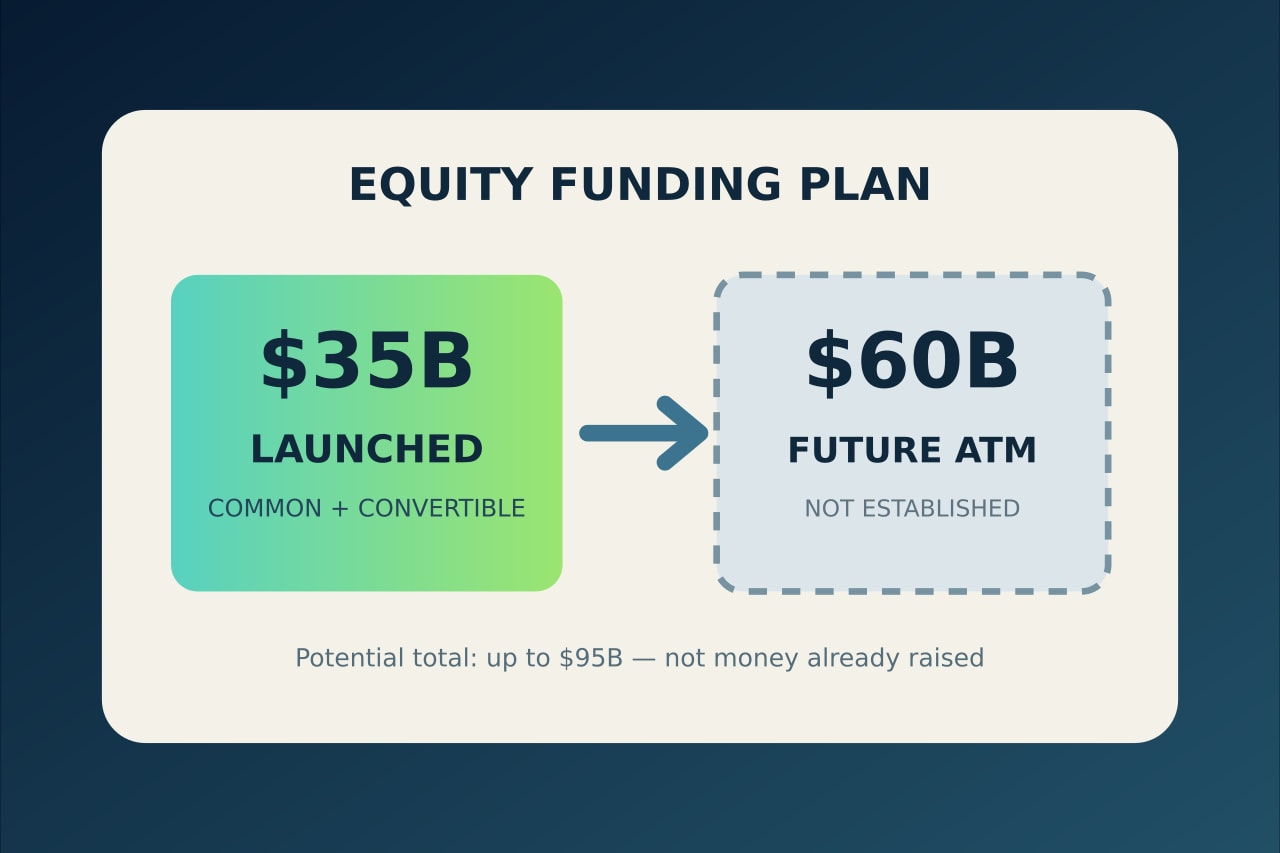
현재 시작된 보통주·의무전환우선주 발행은 약 350억 달러다. 별도의 최대 600억 달러 클래스C 시장매각 프로그램은 해당 주식 거래가 시작된 뒤에야 검토될 수 있다.
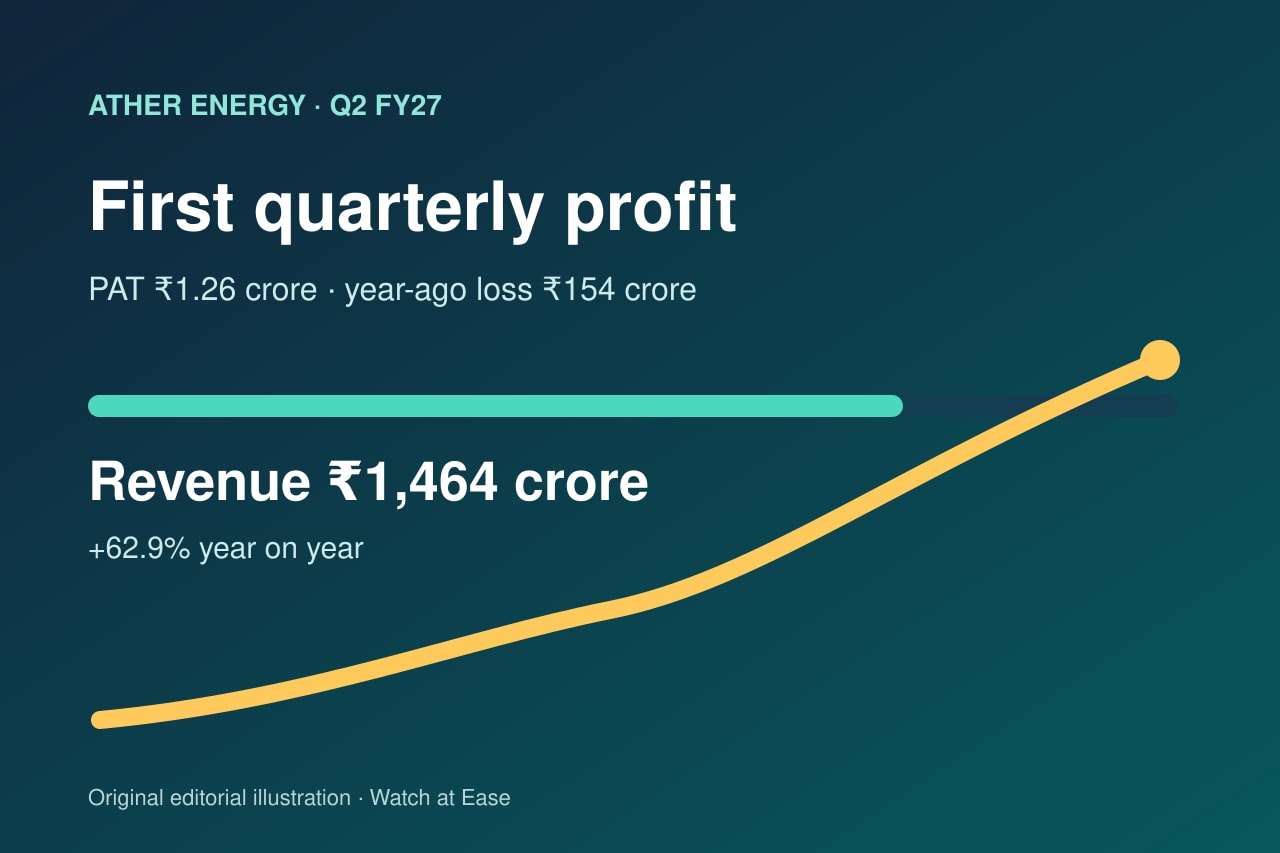
전기 스쿠터 업체는 분기 순이익 1.26크로르 루피, EBITDA 마진 4.9%를 기록하고 연간 생산능력 22만5천대 추가를 계획했다.
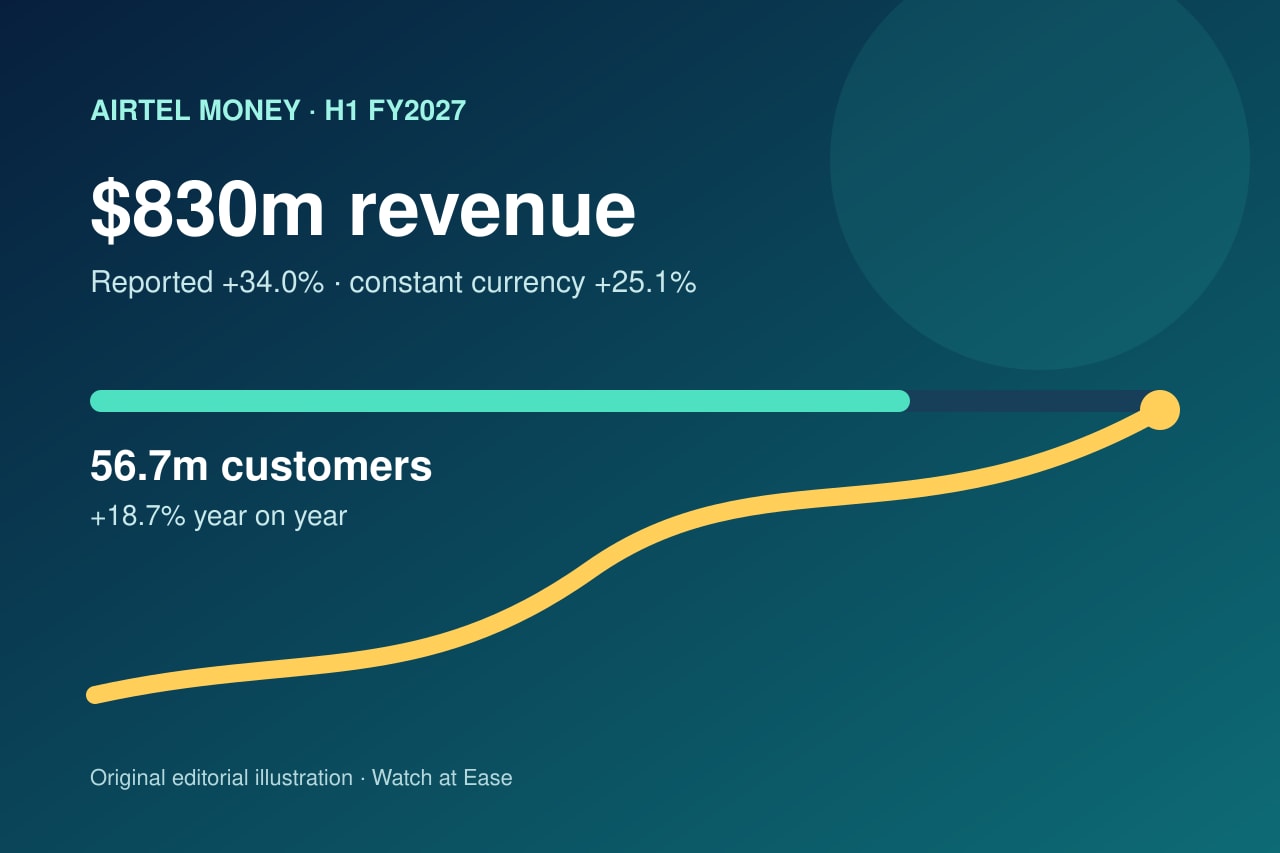
보고 통화 기준 매출은 34.0%, 고정환율 기준은 25.1% 늘었지만 EBITDA 마진은 50.8%에서 48.0%로 낮아졌다.
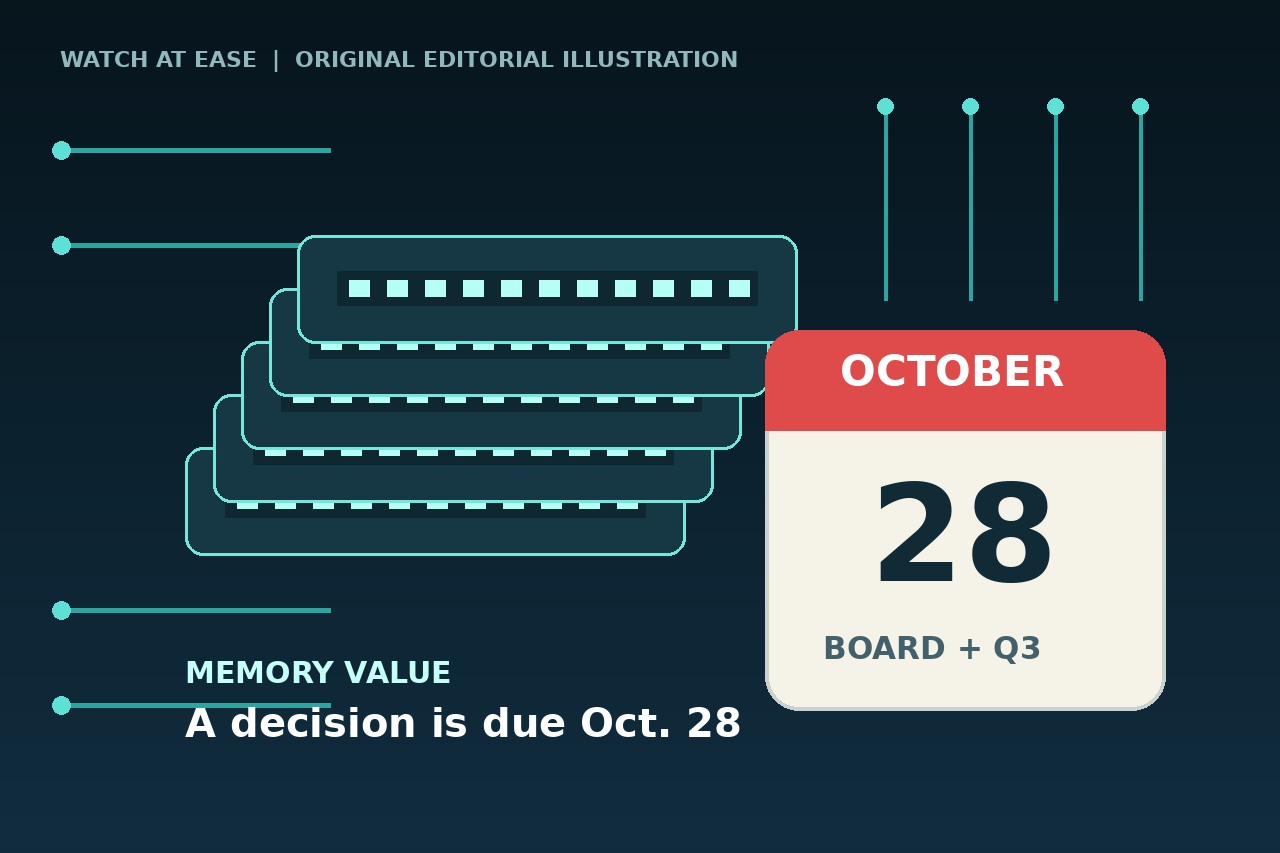
회사는 여러 환원 방안을 검토 중이며 이사회 결의 후 3분기 실적과 함께 추가 조치를 발표한다. 금액·재원·지급 조건은 확정되지 않았다.
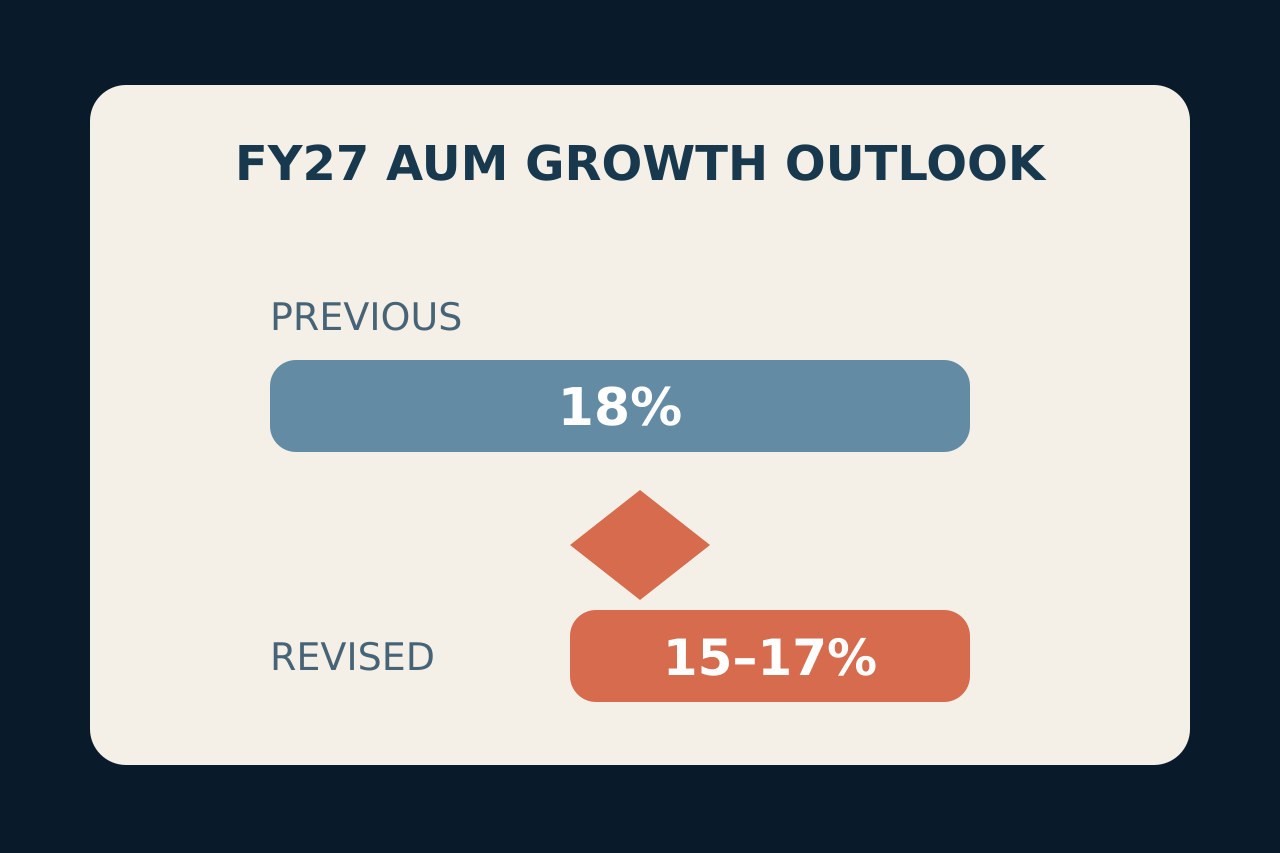
운용자산 성장 전망을 18%에서 15~17%로 낮추고 신용비용이 1~2개 분기 높은 수준을 유지할 수 있다고 밝혔다.
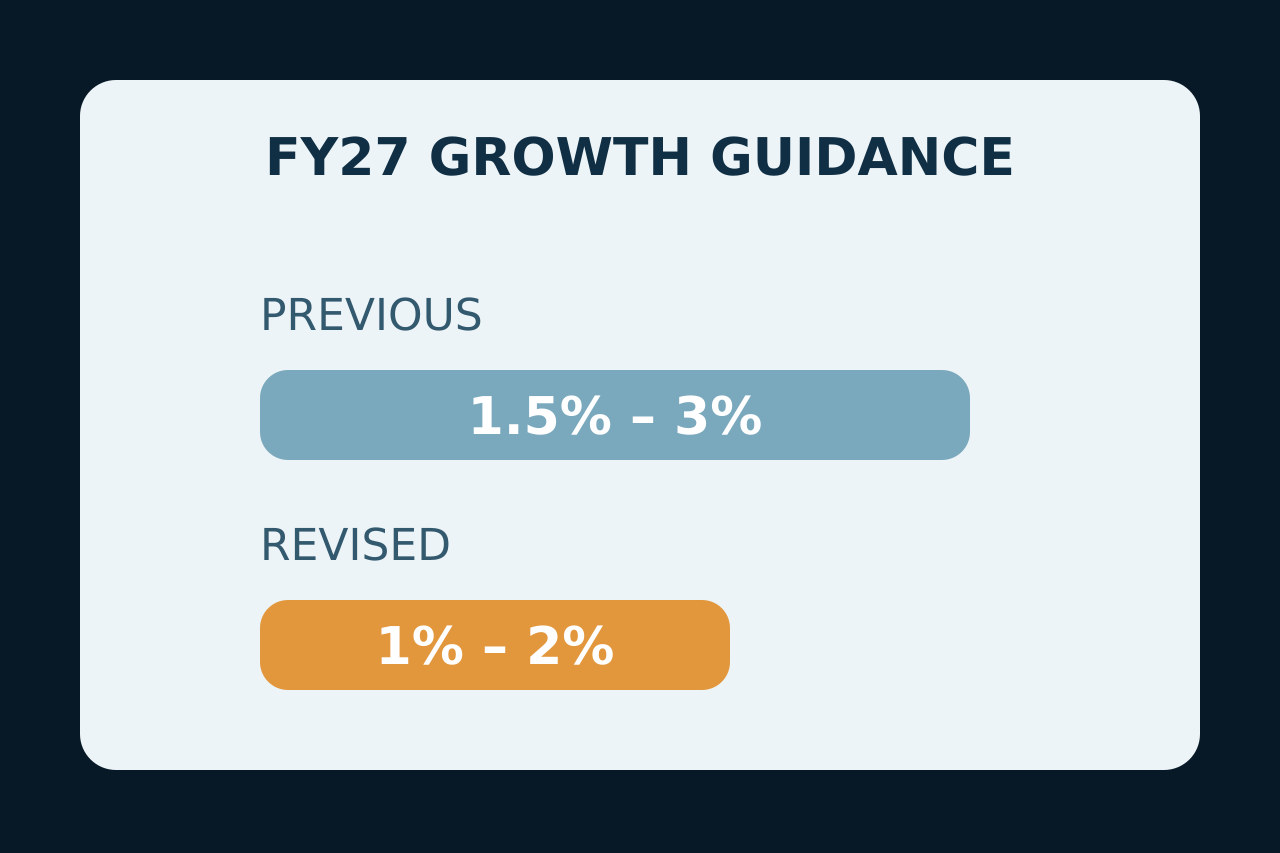
20~22% 마진 전망은 유지했고 AI·대형 계약 지표는 강했지만, 성장 범위 축소와 북미 약세가 시장 반응을 불렀다.
가격 인상으로 유기적 매출이 늘고 조정 EBITDA는 소폭 증가했지만 러시아·파키스탄 철수 비용, 약한 현금 창출과 미완료 Axalta 합병이 전체 실적을 좌우했다.
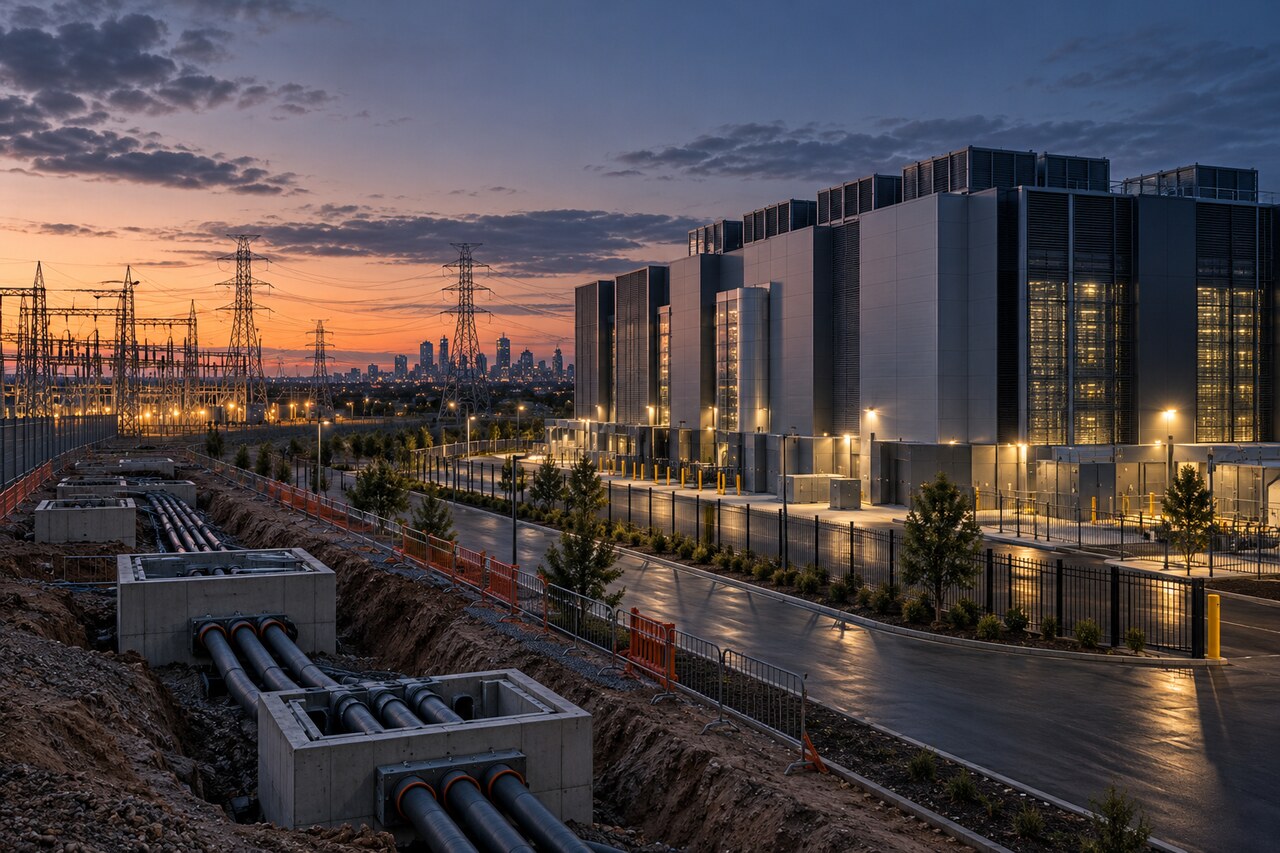
M3의 다음 전력 증설은 2028년으로 예상된다. 회사는 매출·EBITDA·설비투자 전망을 낮추고 향후 확장을 재검토한다.
소재 유통 회사는 10월 28일 프랑크푸르트에서 거래를 시작할 예정이다. 기존 주주에게 49%를 배분하고 모회사는 51%와 전략적 지배력을 유지한다.
인터넷 순증은 사상 최대 76만9천 명, 조정 EPS 전망은 약 2.40달러로 높아졌다. 반면 결합 할인이 광섬유 고객당 평균 매출을 4% 낮췄다.
그룹 매출은 6억550만유로로 회사 집계 전망을 웃돌았지만 Moncler 브랜드는 1% 감소하고 Stone Island는 5% 성장했다.
분기 매출은 사상 최대 114억달러, 조정 EPS는 2.36달러로 늘었다. 그러나 에너지·물류비와 Zyn 투자로 연간 이익은 가이던스 중하단이 예상된다.
매출은 17억달러, 시장데이터 매출은 사상 최대 2억4,300만달러, 조정 EPS는 3.02달러였다.
서명된 계약은 마감 시 23억달러와 최대 1억달러의 조건부 가치권으로 구성되며 주주·규제 승인이 남아 있다.
3분기 영업수익은 504억 달러, 급여비용률은 90.6%로 개선됐다. 조정 EPS 전망을 최소 29달러로 높였지만 의료 가입자는 감소했다.
연매출 약 85억 달러 규모의 영양사업을 2027년 말까지 독립 상장사로 분리할 계획이다. 2026년 비교 가능 매출 성장률 전망은 약 6%로 낮췄지만 조정 EPS 가이던스 중간값은 유지했다.