비즈니스 · 뉴스 해설
컴퓨타센터, 2026년 이익 전망 하한 4억2500만파운드로 상향…수주 잔고 126억
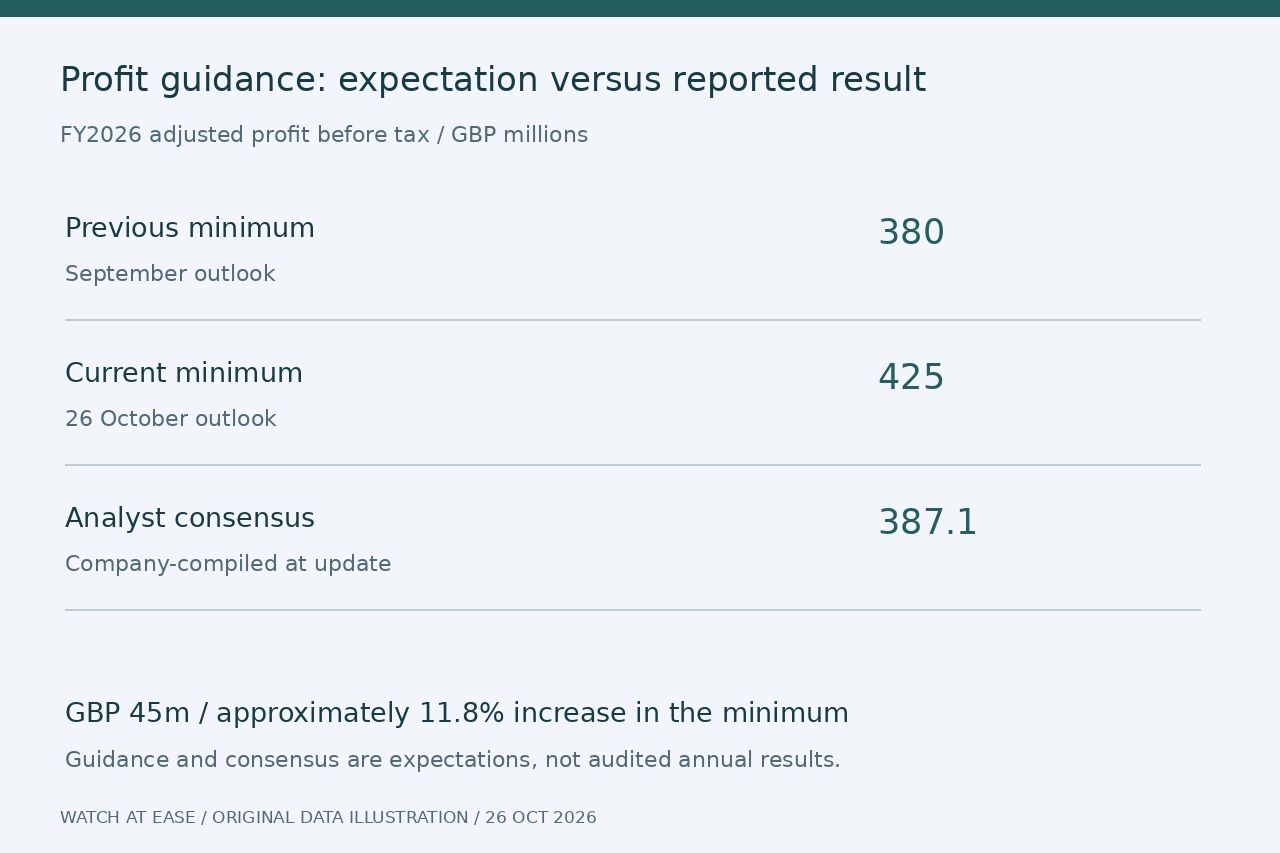
10월 26일 발표에서 조정 세전이익 전망 하한을 3억8000만파운드에서 올렸다. 수주 잔고는 향후 납품 약정이며 이미 인식한 매출이 아니다.
컴퓨타센터는 예상보다 강한 3분기 실적을 바탕으로 2026년 조정 세전이익이 최소 4억2500만파운드일 것으로 전망했다. 9월에 제시한 하한은 3억8000만파운드였다.
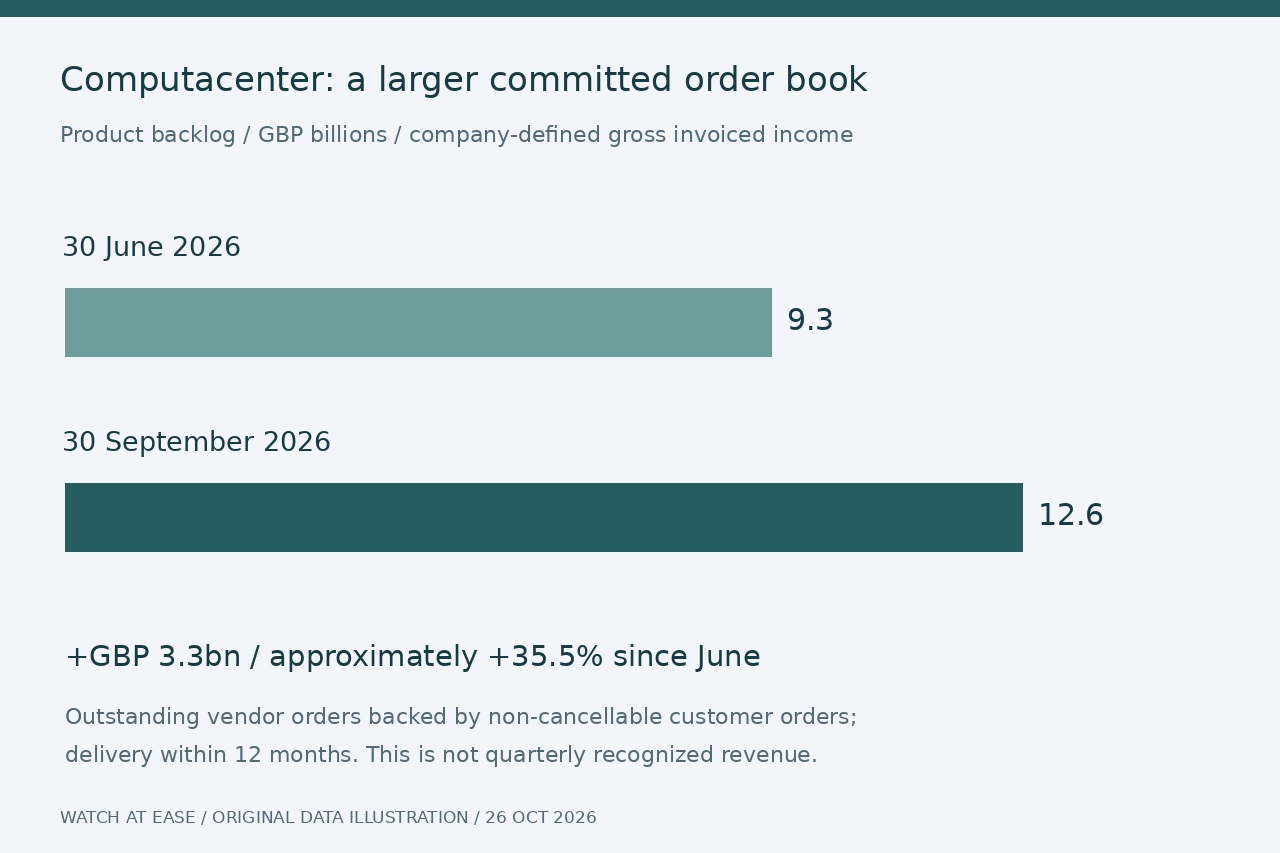
10월 26일 발표에 따르면 9월 30일 확정 제품 수주 잔고는 126억파운드로, 6월 30일의 93억파운드보다 늘었다. 이 수치는 향후 납품 약정을 나타내며 분기 매출 총액이 아니다.
이익 전망 하한이 4500만파운드 증가
새 하한은 종전보다 4500만파운드, 약 11.8% 높다. 이는 두 전망 하한의 비교이며 실제로 달성한 이익 증가율이 아니다. 발표 당시 회사가 집계한 애널리스트 예상치는 3억8710만파운드였다.
실제 연간 조정 세전이익은 아직 발표되지 않았다. 4억2500만파운드 전망은 법정 이익이나 매출과도 다른 지표로, 확정된 연간 실적처럼 제시해서는 안 된다.
126억파운드 잔고가 나타내는 것
회사는 이를 고객의 취소 불가능한 판매 주문에 대응해 기술 공급업체에 발주한 미이행 확정 구매 주문의 총액으로 정의한다. 12개월 내 납품 대상이며 총 청구 수입 기준으로 측정한다.
6월 말보다 33억파운드, 약 35.5% 증가했다. 분기 말 남아 있는 확정 업무의 잔액이지 그 분기에 벌어들인 매출이 아니다. 임의의 이익률을 곱해도 미래 이익을 입증할 수 없다.
서비스 부문이 모두 같은 방향은 아니다
회사는 기술 조달 성장의 주된 동력으로 북미와 영국의 하이퍼스케일 및 네오클라우드 고객을 꼽았다. 전문 서비스가 성장하면서 관리형 서비스 매출 감소에도 전체 서비스 매출은 증가했다.
Alliance News는 기술 조달을 하드웨어·장비 구매, 전문 서비스를 자문·애플리케이션 업무, 관리형 서비스를 원격 사용자 지원으로 설명한다. 이 차이는 인프라 수요 증가가 모든 부문에 같은 효과를 주지 않을 수 있는 이유를 보여 준다.
앞으로 확인할 일정
경영진은 4분기 출발도 강했다고 밝혔다. 11월 24일 자본시장 행사에서 북미 성장 기회와 유럽 데이터센터 역량을 소개하고, 다음 결산 전 영업 현황 발표는 2027년 1월 28일 진행할 예정이다.
다음 확인 사항은 납품 진전과 최종 발표 실적이 높아진 이익 하한을 뒷받침하는지다. 오늘 발표가 확립한 것은 수정 전망과 정의가 명확한 수주 잔고이며, 이 주문에서 최종적으로 얻을 현금이나 이익률은 아니다.