비즈니스 · 뉴스 해설
Shriram Finance, FY27 성장 전망 하향…주가 11개월 최저
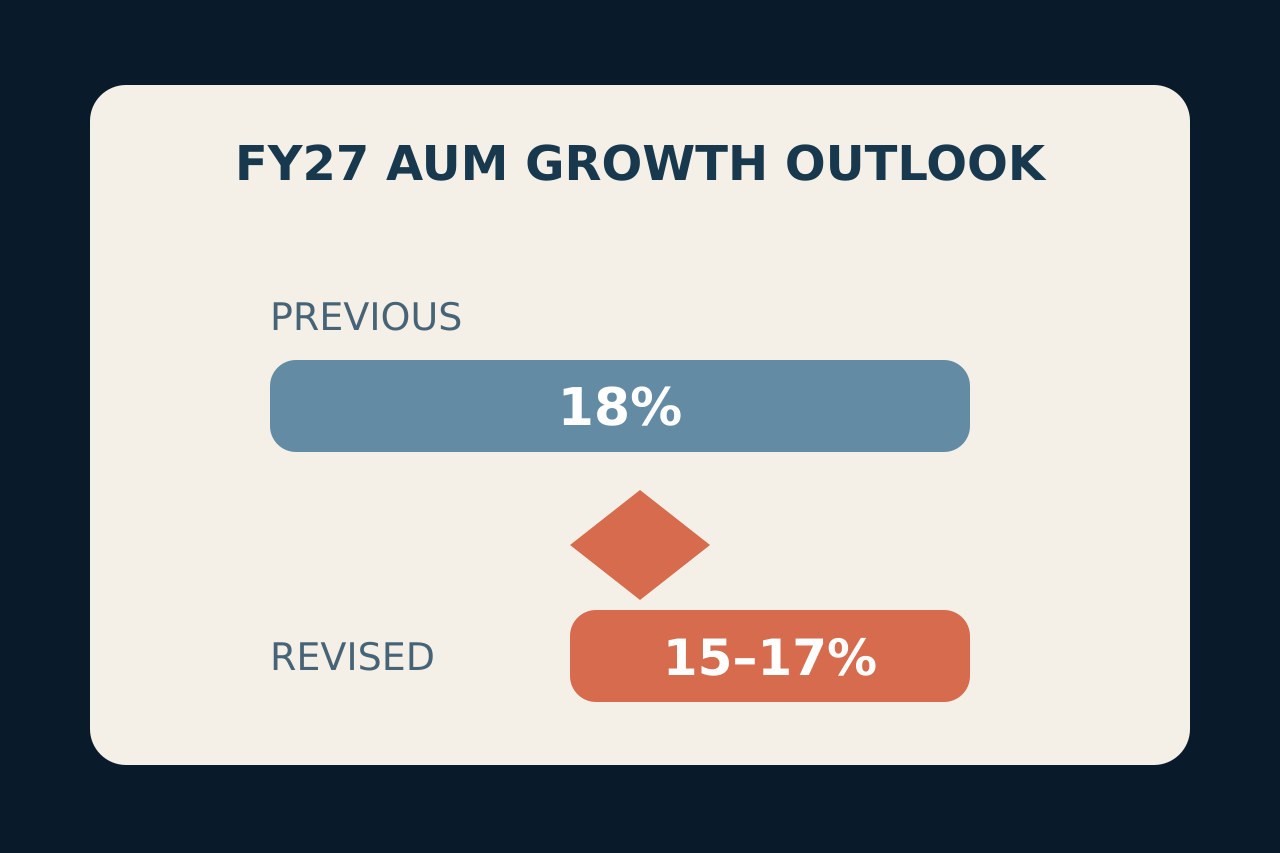
운용자산 성장 전망을 18%에서 15~17%로 낮추고 신용비용이 1~2개 분기 높은 수준을 유지할 수 있다고 밝혔다.
Shriram Finance 주가는 FY27 성장 전망 하향 뒤 10월 26일 한때 6.13% 떨어진 810.20루피로 11개월 최저를 기록했다.
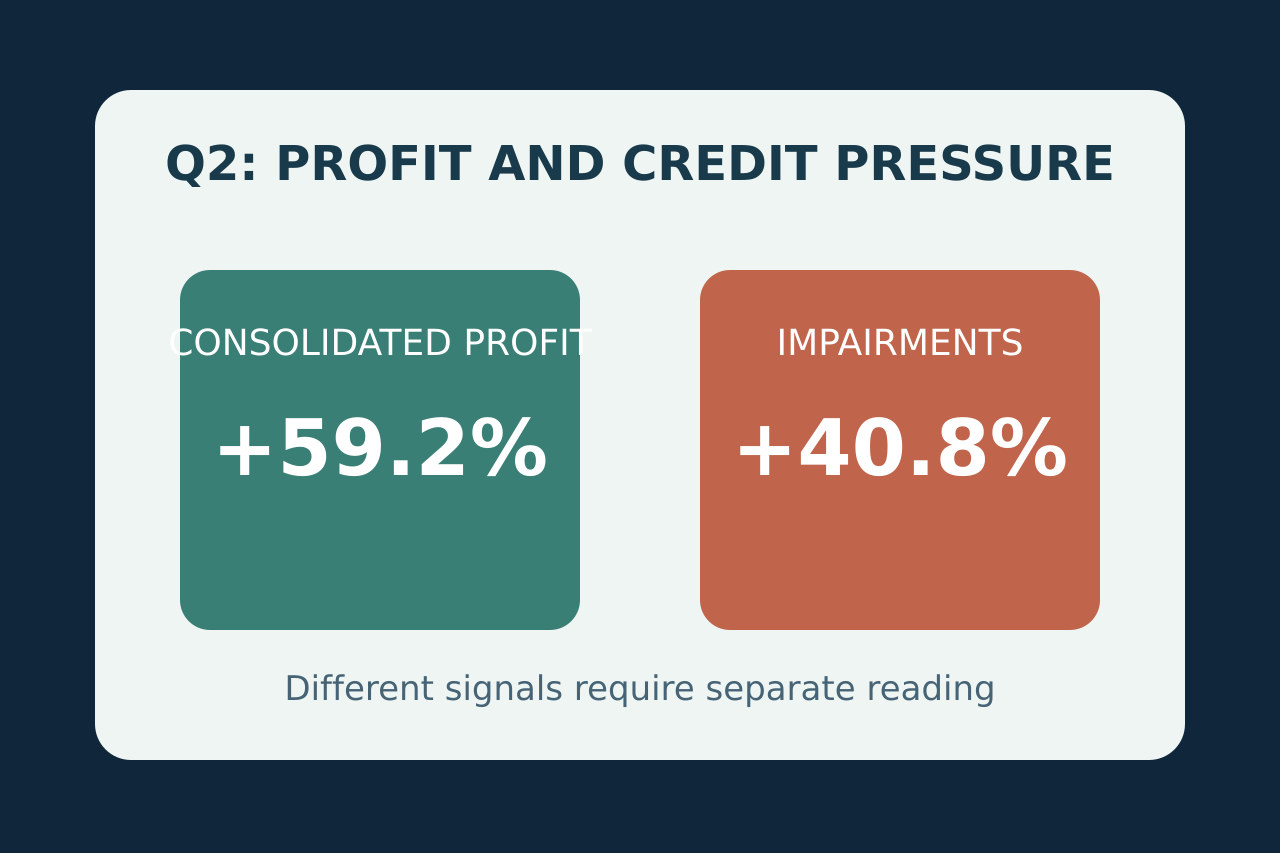
운용자산 성장 전망은 18%에서 15~17%로 낮아졌다. 분기 이익은 늘었지만 손상차손과 차주 스트레스가 부담이다.
전망의 변화
FY27 AUM 성장 예상이 18%에서 15~17%로 낮아졌다. Reuters는 약한 몬순, 지정학적 불확실성과 차주 스트레스를 배경으로 전했다. 이는 전망이지 확정 실적이 아니다.
신용비용의 의미
신용비용이 1~2개 분기 더 높게 유지될 수 있다. 예상 손실 증가는 대출과 이자수익 성장의 일부 효과를 상쇄할 수 있다.
이익은 증가
Reuters의 별도 이익 367억7천만루피와 Financial Express의 연결 순이익 368억3,810만루피는 범위가 달라 서로 바꿔 쓸 수 없다.
수입과 손상차손
연결 총수입 1,380억1,840만루피, 이자수입 1,338억5,840만, 금융비용 496억4,900만, 손상차손 187억7,400만루피였다.
추론의 한계
낮아진 성장 범위와 높은 신용비용, 시장 반응은 확인되지만 연간 이익이나 주가를 보장하지 않는다. 사실 보도이며 투자 조언이 아니다.