비즈니스 · 뉴스 해설
Infosys, FY27 성장 전망 1~2%로 하향…주가 장 초반 하락
20~22% 마진 전망은 유지했고 AI·대형 계약 지표는 강했지만, 성장 범위 축소와 북미 약세가 시장 반응을 불렀다.
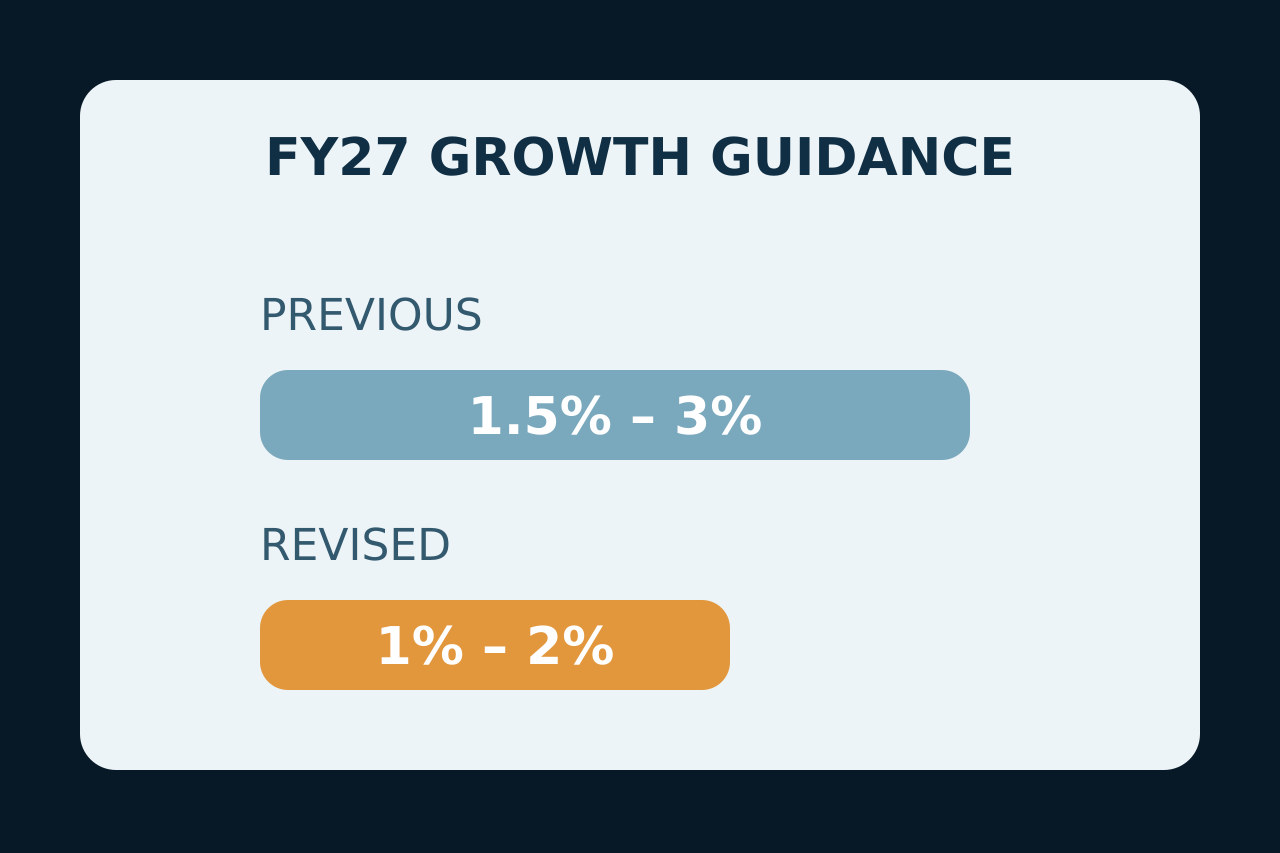
Infosys가 2027회계연도 고정환율 매출 성장 전망을 1.5~3%에서 1~2%로 낮추자 10월 26일 인도 장 초반 주가가 한때 2.7% 하락했다.
매출 감소를 뜻하는 것은 아니다. 연간 증가 폭을 더 작게 예상한다는 의미이며 영업이익률 전망 20~22%는 유지됐다.
무엇이 바뀌었나
기존 1.5~3%는 더 높은 상단을 허용했다. 새 1~2%는 하단과 상단을 모두 낮췄다. Reuters에 따르면 다수 분석가는 상단만 2.5%로 낮출 것으로 예상했다.
시장 반응의 배경
Reuters는 북미 사업 약세와 가격 압력, AI 생산성 요구, 기술 지출 부진, 계약 축소 우려를 전했다. 장 초반 하락 폭은 Nifty IT와 Nifty 50보다 컸지만 이후 격차가 줄었다.
분기가 모두 약했던 것은 아니다
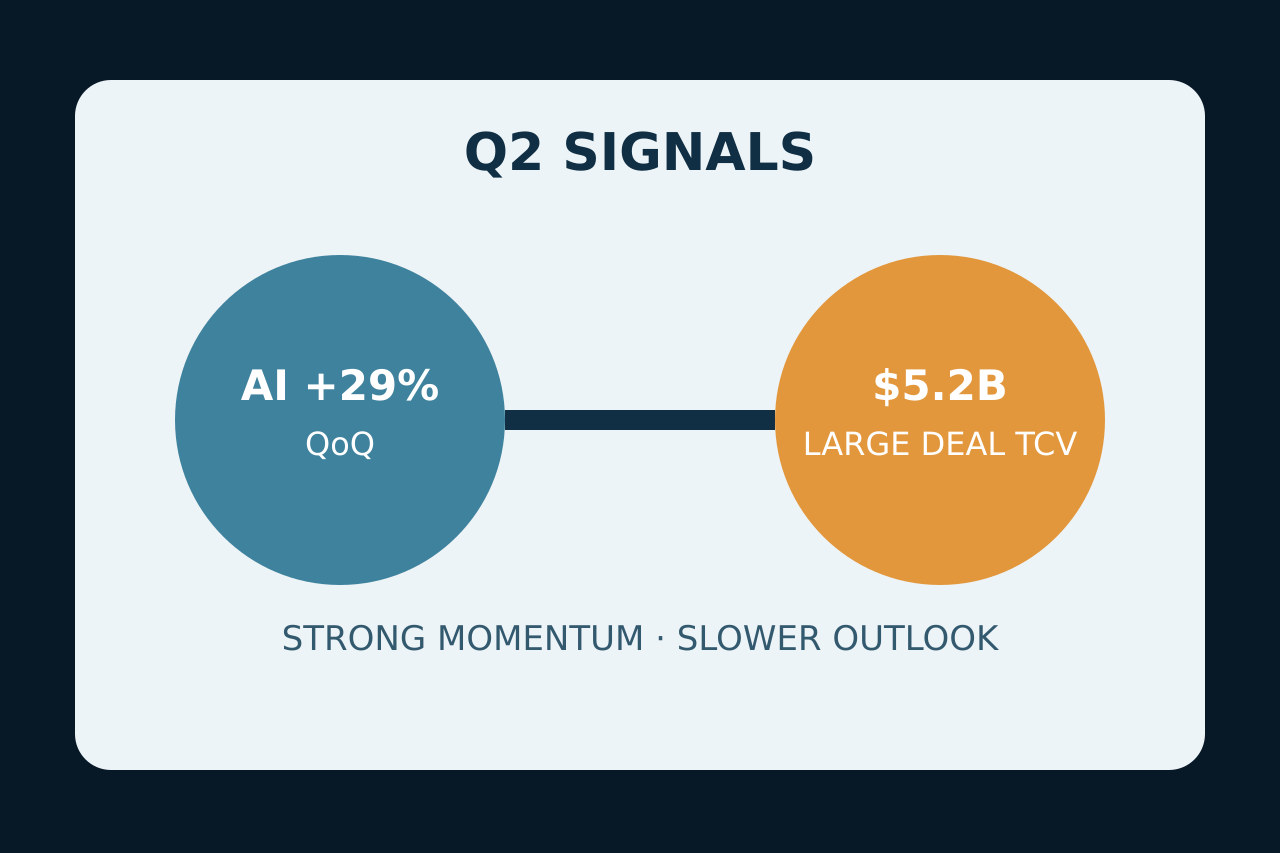
Infosys는 2분기 매출 51억4,500만달러, 영업이익률 21%, 대형 계약 TCV 52억달러를 발표했다. AI 매출은 전체의 10.5%이며 전분기 대비 29% 증가했다.
성장과 마진은 다른 질문
회사는 FY27 영업이익률 20~22%를 유지했다. 매출 성장 전망 하향이 마진 전망의 같은 폭 하향을 뜻하지 않는다. 제공 방식, 가격, 비용 통제, 계약 인식 시점이 다르게 작용한다.
수치가 말하는 범위
더 좁은 경영진 전망과 부정적인 초기 반응은 확인됐지만 연간 매출, 마진, 주가의 최종값을 보장하지 않는다. 회사도 전망을 미래예측으로 분류한다. 이 글은 사실 보도이지 투자 조언이 아니다.