テクノロジー · ニュース解説
TSMCの最高益と二つの増収率:通貨と予測を区別する
第3四半期の増収率は台湾ドルで50.9%、米ドルで41.2%。実績利益、次期見通し、テキサス評価は別の情報です。
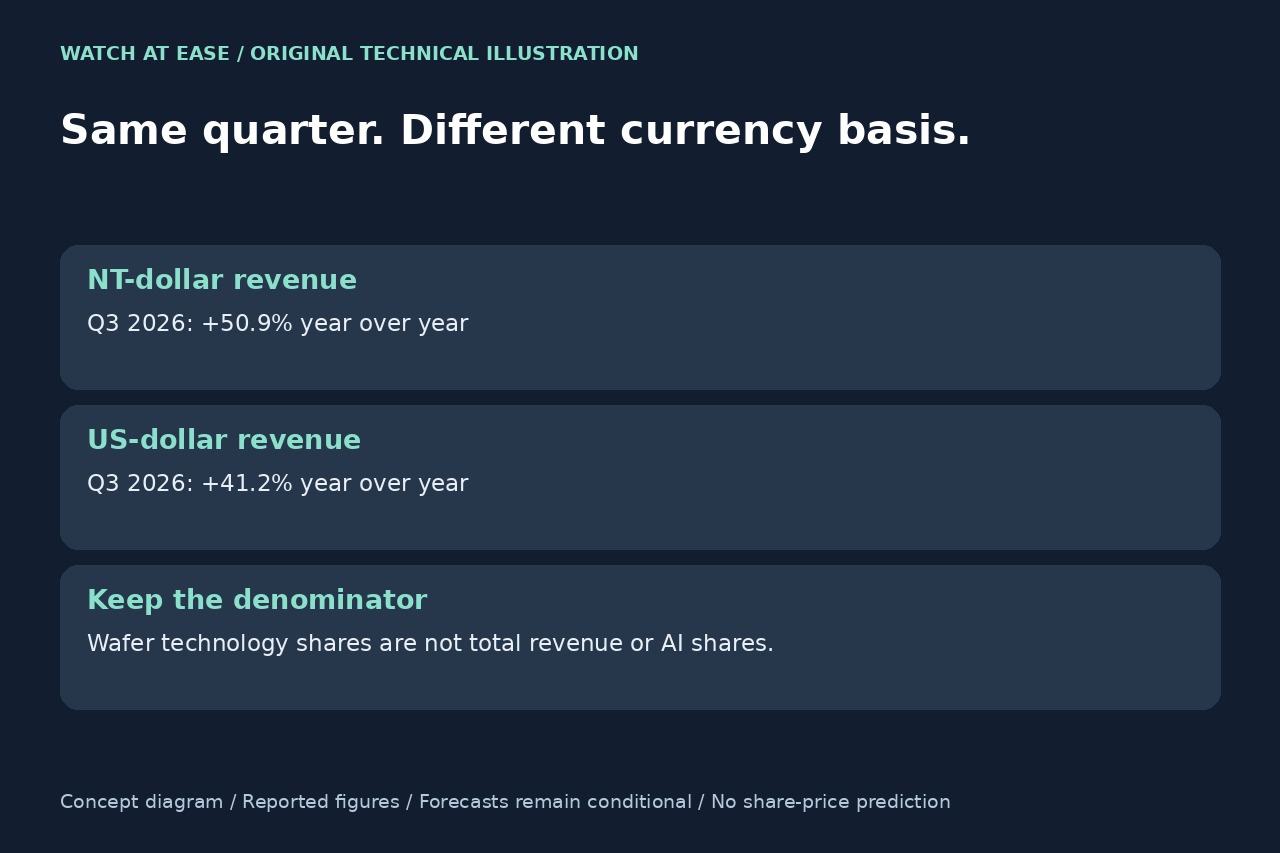
TSMCは10月15日、第3四半期売上高1兆4,942.4億台湾ドル、純利益7,630.6億台湾ドルを発表した。台湾ドル売上は前年比50.9%増、米ドルでは41.2%増の467.2億ドル。両方とも同じ発表の数字で、通貨を省くと比較を誤る。
通貨、期間、指標を一緒に見る
台湾ドルの前年比・前期比は50.9%、17.6%、米ドルは41.2%、16.2%。同一条件の数値が食い違うわけではない。他社との比較でも通貨と期間を明記する。
純利益は前年比68.7%、前期比8.0%増。Reutersは16人のアナリストによるLSEG予想を7,463億台湾ドルと報じ、実績は上回った。予想は外部比較で、実績は会社の連結報告だ。
増収と前期比マージン低下は両立
粗利益率は前期67.7%から66.4%へ1.3ポイント低下。売上が1.3%減った意味ではない。会社はN2初期立ち上げを主因とし、営業利益率も60.3%から58.7%になった。
7nm以下はウェハー売上の79%、2nmは前期3%から8%。分母はウェハー売上で、総売上やAI売上比率ではない。先端比率拡大と初期立ち上げの利益率圧力は同時に起こり得る。
次期見通しには前提がある
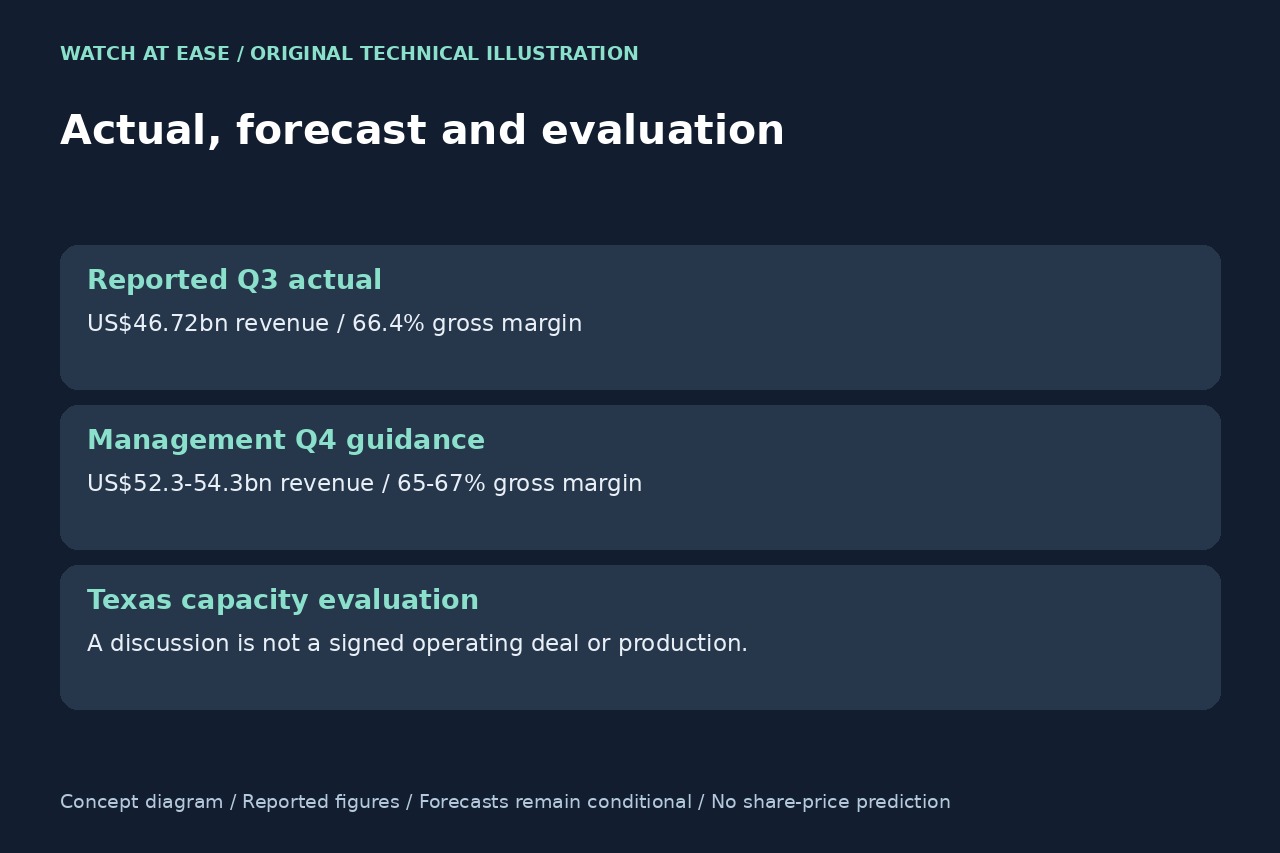
Q4見通しは売上523億〜543億米ドル、粗利益率65〜67%、営業利益率56.5〜58.5%、為替前提は1米ドル31.8台湾ドル。売上中央値533億ドルはQ3比約14.1%増だが、当サイトの見通しの算術であり実績ではない。
Reutersによると2026年設備投資見通しは600億〜640億米ドルを維持。投資、売上、利益を同じ資金フローとして加算できない。会社は需要、能力、競争、為替などの不確実性を示す。
能力拡張の議論は完成工場ではない
APの会見取材は、テキサスがアリゾナ外の評価対象でTerafab参加も協議中と報告し、運営主体の公開説明の違いも記す。確定運営契約や生産開始とは表現できない。
AI需要の強さと消費者・価格敏感市場への慎重姿勢は対象が違う。将来実績、正式発表、稼働段階で計画を確認すべきで、増益を株価予測には変換しない。