科技 · 新聞解讀
2026年第三季智慧手機出貨重挫:平價機為何首當其衝
IDC估計年減22%,Omdia與Counterpoint均估計年減20%。總量口徑不同,但三家都指向記憶體成本衝擊,低價機型最早受壓。
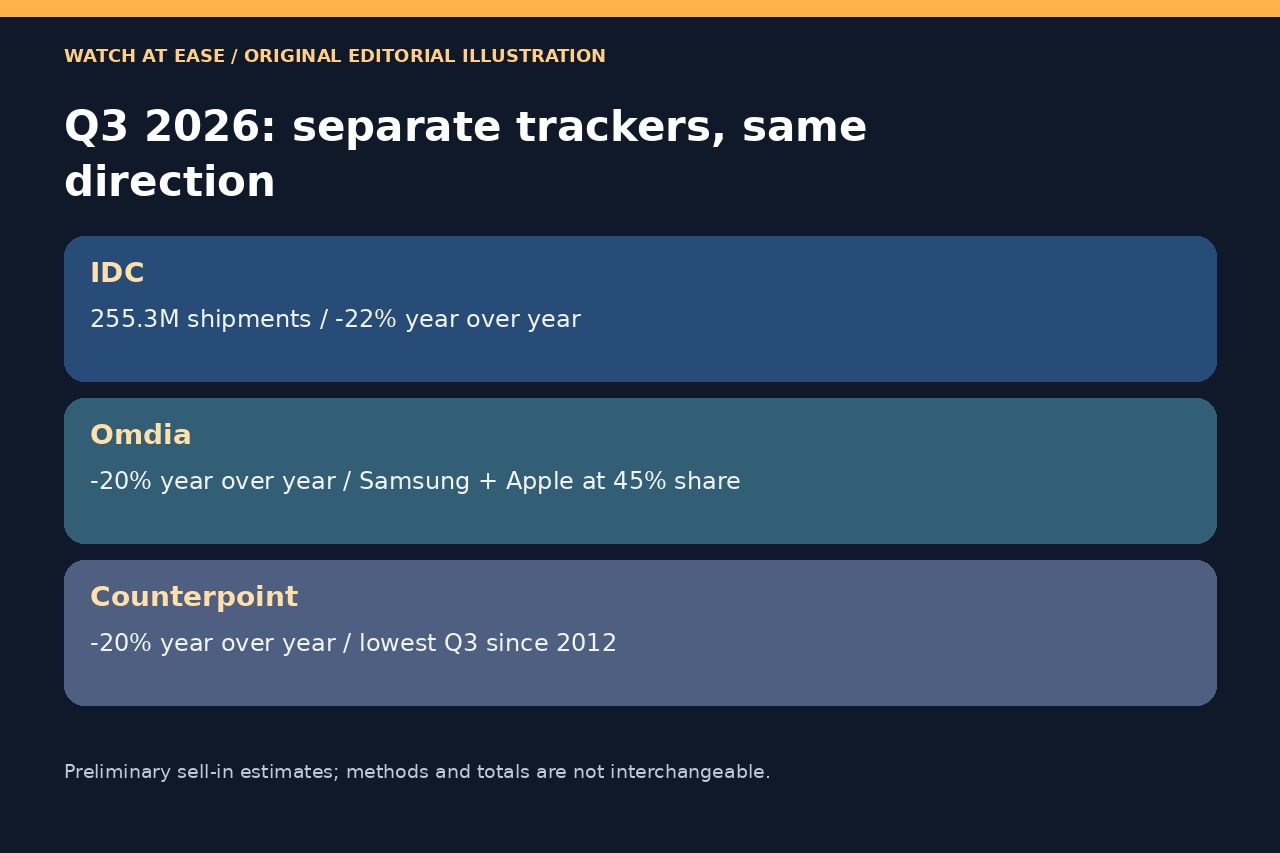
2026年第三季全球智慧手機出貨明顯下滑。IDC初估為2.553億支、年減22%;Omdia與Counterpoint各估年減20%。三者研究方法不同,不能直接平均,但方向高度一致。
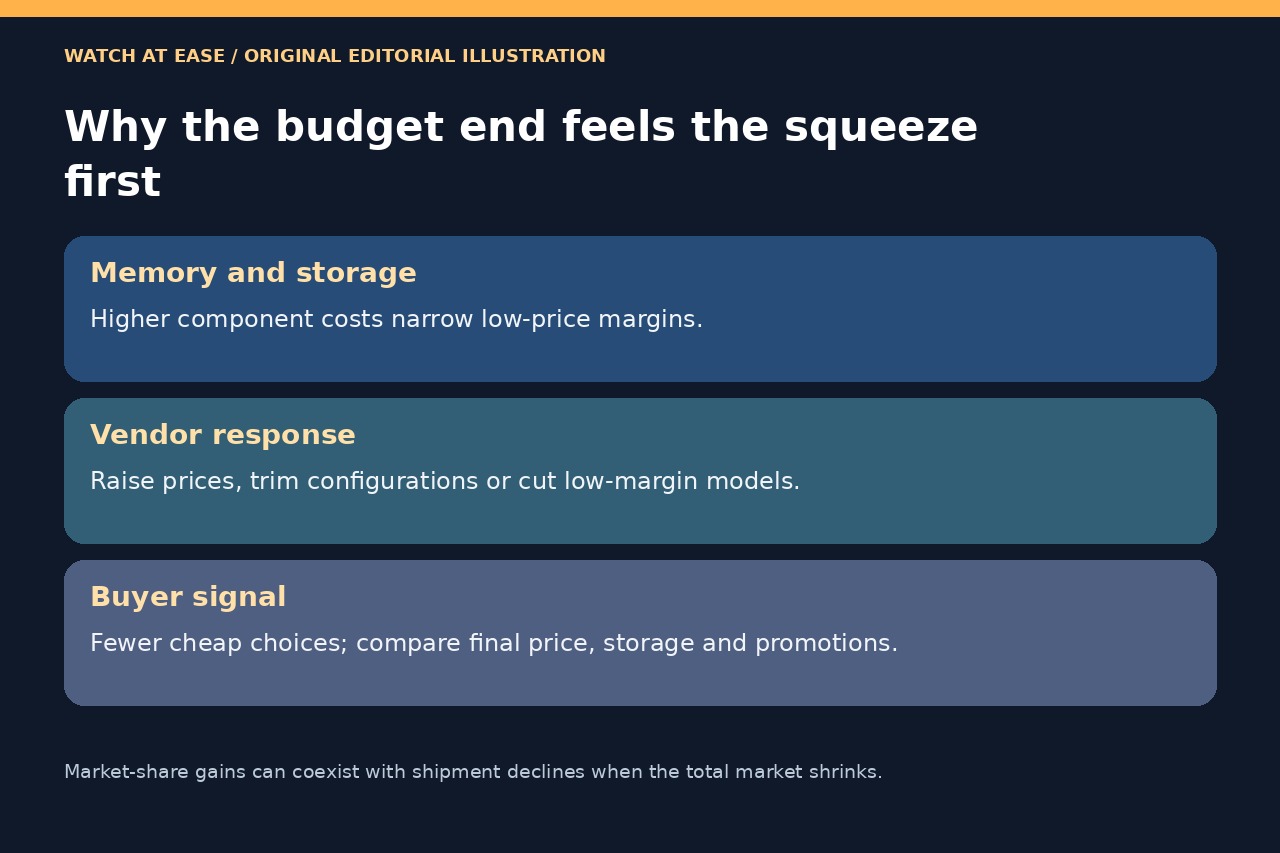
壓力不是高階需求突然消失,而是記憶體與儲存成本快速上升,使最低價配置更難獲利。品牌可能漲價、減少儲存規格、精簡機型或縮減低毛利出貨,因此平價與大眾市場先受擠壓。
對消費者而言,出貨資料提醒的是選擇與價格風險,並非單一手機預測。應比較促銷後總價與實際容量;IDC計算新機通路出貨,不是零售啟用量,也排除整新機,第三季數字仍是初步值。
三家機構確認衝擊,但沒有唯一總量
IDC估年減22%至2.553億支;Omdia與Counterpoint皆為20%。Counterpoint稱這是2012年以來最弱第三季,Omdia指出跌幅由前一季6%擴大。
這些是獨立初估,不是共同普查。涵蓋範圍與定義會影響總量,因此較穩妥的結論是市場縮減約五分之一,而非平均三個數字。
記憶體成本先打擊低價機
IDC稱記憶體成本較一年前約高350%,Counterpoint也將下滑連結到DRAM與NAND價格衝擊。對毛利本就薄的低價機,記憶體與儲存占成本的影響更大。
Omdia稱品牌正限制低毛利出貨並調整價格。結果可能是入門規格變少、折扣縮小或市場範圍收窄,但不能證明某個型號一定消失。
龍頭減量卻增加市占
IDC估三星出貨5,780萬支、年減5.8%,蘋果5,730萬支、年減4%;市占仍升至22.6%與22.4%,因整體市場下滑22%。
Omdia也估兩品牌合計45%。市占上升代表相對韌性,不等於絕對成長,也不是銷售或投資預測。
消費者該看什麼
比較折扣後價格、實際容量與支援年限,不要把上市價或名目折扣視為跨機型可比。高階機供應可能穩定,最低價帶的選擇卻減少。
出貨追蹤衡量進入通路的裝置,不等於當季啟用量。IDC排除整新機;Counterpoint認為換機週期拉長會讓更多人考慮整新設備。數字仍可能修訂。