科技 · 新闻解读
2026年第三季度智能手机出货量重挫:平价机为何首当其冲
IDC估计同比下降22%,Omdia与Counterpoint均估计下降20%。总量口径不同,但三家都指向存储芯片成本冲击,低价机型承压最早。
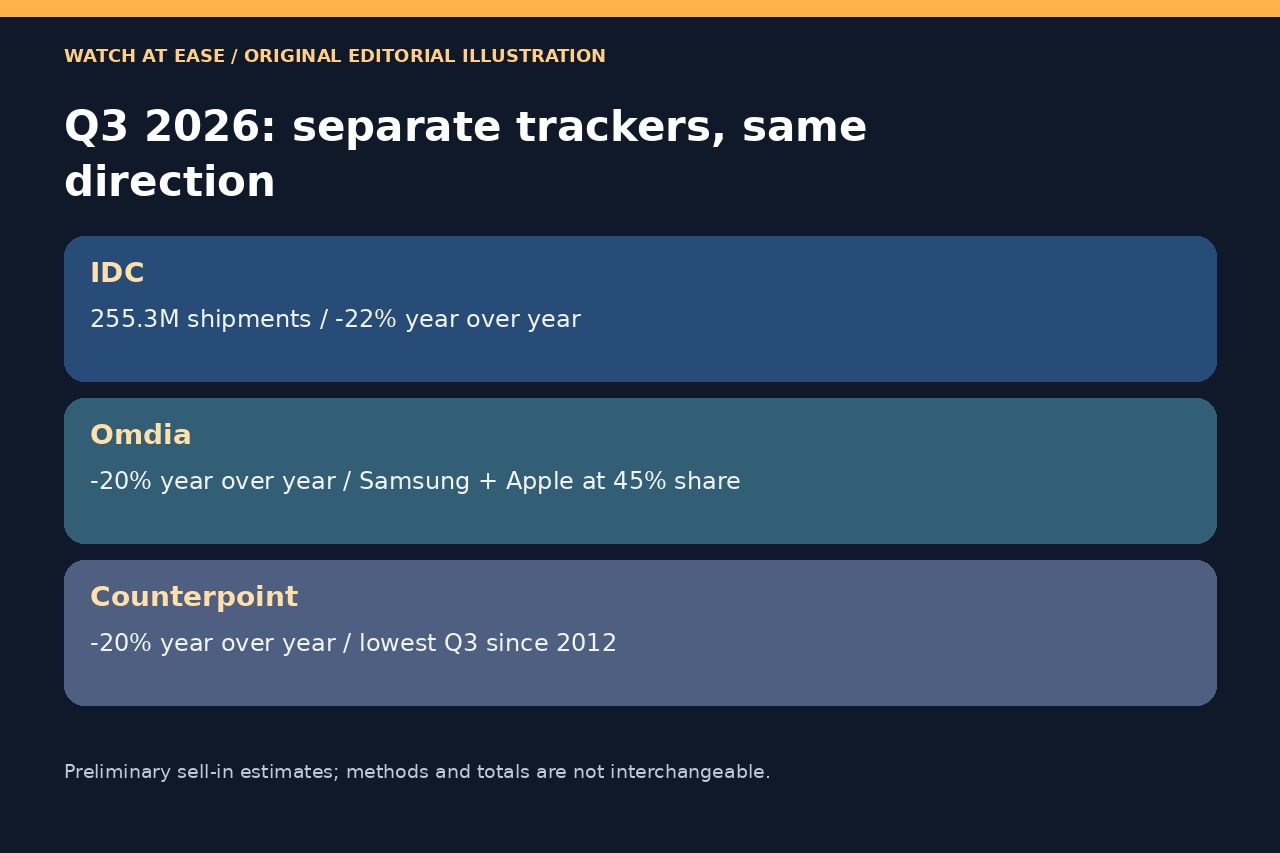
2026年第三季度全球智能手机出货量明显下滑。IDC初步估计为2.553亿部,同比减少22%;Omdia与Counterpoint分别估计减少20%。这些数字来自不同研究体系,不能取平均值,但方向高度一致。
问题并非高端需求突然消失,而是内存与存储成本快速上涨,让最低价配置更难维持利润。厂商可能涨价、缩减存储配置、精简机型或减少低毛利市场出货,因此平价与大众市场先受到挤压。
对消费者而言,这些出货数据提示的是选择和价格风险,并不能预测某一款手机。应比较促销后的总价与实际存储,并记住IDC统计的是新机渠道出货而非零售激活,且不含翻新机;第三季度数据仍属初步值。
三家机构确认冲击,但没有唯一精确总量
IDC估计同比下降22%至2.553亿部;Omdia与Counterpoint均为下降20%。Counterpoint称这是2012年以来最弱的第三季度,Omdia则指出跌幅由上一季度的6%扩大。
这些是独立的初步估计,并非共同普查。覆盖范围与定义不同会改变总量,因此更可靠的结论是市场萎缩约五分之一,而不是把三个数字平均。
存储成本先击中低价机经济模型
IDC称内存成本较一年前约高350%,Counterpoint也把下滑与DRAM和NAND价格冲击相联系。在利润本已很薄的低价机中,内存与存储占成本的比例更敏感。
Omdia称厂商正通过限制低毛利出货和调整价格保护利润。这可能带来更少的入门配置、较小折扣或更窄的销售范围,但不能据此断言某个具体型号会消失。
龙头为何减量却增份额
IDC估计三星出货5780万部、同比下降5.8%,苹果5730万部、下降4%;但两者份额升至22.6%和22.4%,因为整个市场下滑22%。
Omdia也估计两品牌合计占45%。份额增加代表相对抗跌,不等于绝对增长,更不是销量或投资预测。
消费者应该观察什么
比较促销后的价格、实际存储和支持周期,不要把发布价或名义折扣当成跨型号可比的指标。高端机可能供货稳定,而最低价档选择减少。
出货追踪统计进入渠道的设备,并不等于当季消费者激活量。IDC还排除翻新机,而Counterpoint认为换机周期延长会推动更多人考虑翻新设备。所有数字均可能修订。