기술 · 뉴스 해설
2026년 3분기 스마트폰 출하 급감, 보급형이 가장 먼저 압박받은 이유
IDC는 전년 대비 22%, Omdia와 Counterpoint는 각각 20% 감소로 추산했다. 총량은 다르지만 세 기관 모두 메모리 비용 충격이 저가형을 먼저 압박했다고 본다.
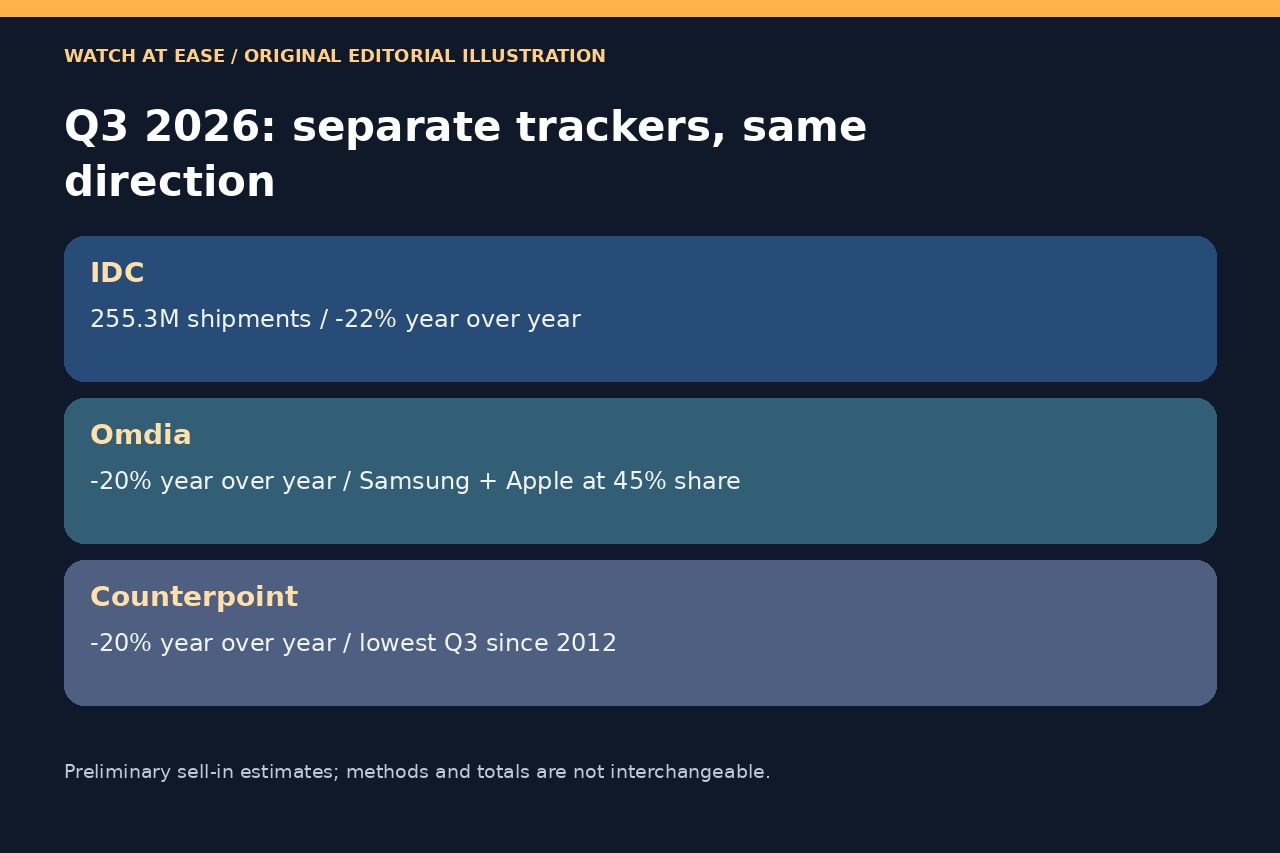
2026년 3분기 세계 스마트폰 출하량이 크게 줄었다. IDC의 잠정치는 2억5530만 대로 전년 대비 22% 감소했다. Omdia와 Counterpoint는 각각 20% 감소로 추산한다. 조사 방법이 달라 평균을 내면 안 되지만 방향은 뚜렷하게 같다.
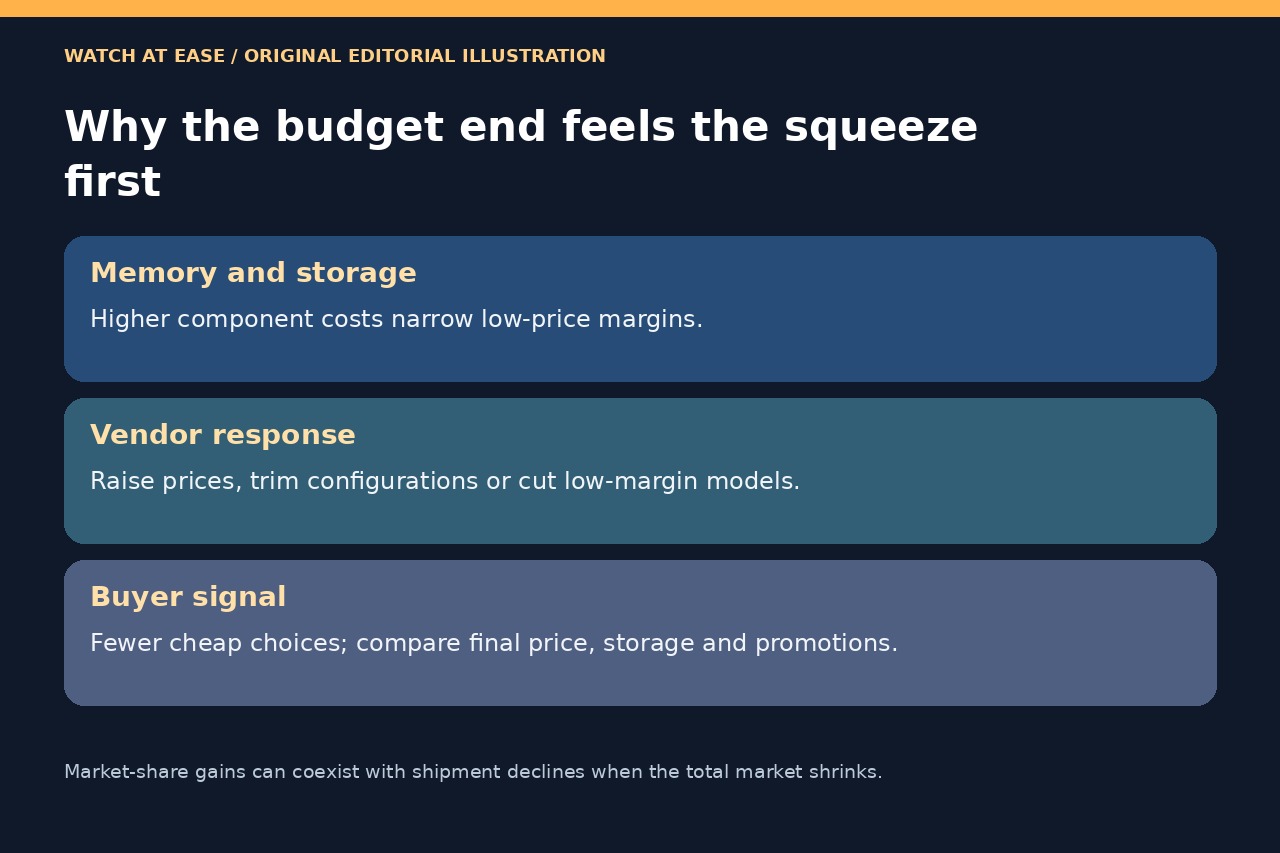
압력은 프리미엄 수요의 갑작스러운 소멸보다 메모리와 저장장치 비용 급등에서 왔다. 가장 싼 구성일수록 수익 유지가 어려워 업체는 가격 인상, 용량 축소, 모델 정리, 저마진 출하 제한으로 대응할 수 있다.
구매자에게 이는 선택과 가격 위험 신호이지 특정 기종 예측이 아니다. 할인 후 가격과 실제 용량을 비교해야 한다. IDC는 신제품 채널 출하를 집계하며 소매 개통이나 리퍼비시 기기는 제외한다. 수치는 잠정치다.
세 기관은 충격에 동의하지만 하나의 정확한 총량은 없다
IDC는 22% 감소한 2억5530만 대, Omdia와 Counterpoint는 20% 감소를 제시한다. Counterpoint는 2012년 이후 가장 약한 3분기, Omdia는 전분기 6% 감소에서 악화됐다고 본다.
독립적인 잠정 추산이며 공동 통계가 아니다. 범위와 정의 차이가 있으므로 결론은 약 5분의1 축소이지 세 숫자의 평균이 아니다.
메모리 비용은 저가형 수익성을 먼저 친다
IDC는 메모리 비용이 전년보다 약 350% 높다고 했고 Counterpoint도 DRAM·NAND 가격 충격을 지목한다. 마진이 얇은 저가형일수록 부품비 비중에 민감하다.
Omdia는 업체들이 저마진 출하를 제한하고 가격을 조정한다고 설명한다. 입문형 구성·할인·판매 지역이 줄 수 있지만 특정 모델이 사라진다고 단정할 근거는 아니다.
출하가 줄어도 선두 점유율이 오른 이유
IDC는 삼성 5780만 대로 5.8% 감소, Apple 5730만 대로 4% 감소를 추산했다. 전체 시장이 22% 줄어 점유율은 각각 22.6%, 22.4%로 올랐다.
Omdia도 두 회사 합계를 45%로 본다. 점유율 상승은 상대적 방어력이지 절대 성장이나 판매·투자 전망이 아니다.
구매자가 확인할 것
할인 후 가격, 저장 용량, 지원 기간을 비교해야 한다. 프리미엄 공급은 안정적이어도 최저가 구간 선택은 줄 수 있다.
출하 추적은 유통 채널에 들어간 기기를 뜻해 실제 개통과 다르다. IDC는 리퍼비시를 제외하며 Counterpoint는 교체 주기 연장으로 리퍼비시 고려가 늘 수 있다고 본다. 수치는 수정될 수 있다.