テクノロジー · ニュース解説
2026年Q3スマホ出荷が急減、低価格機が最も厳しい理由
IDCは前年比22%減、OmdiaとCounterpointは20%減と推計。総数は異なるが、3社ともメモリー費用の急騰が低価格帯を先に圧迫したとみる。
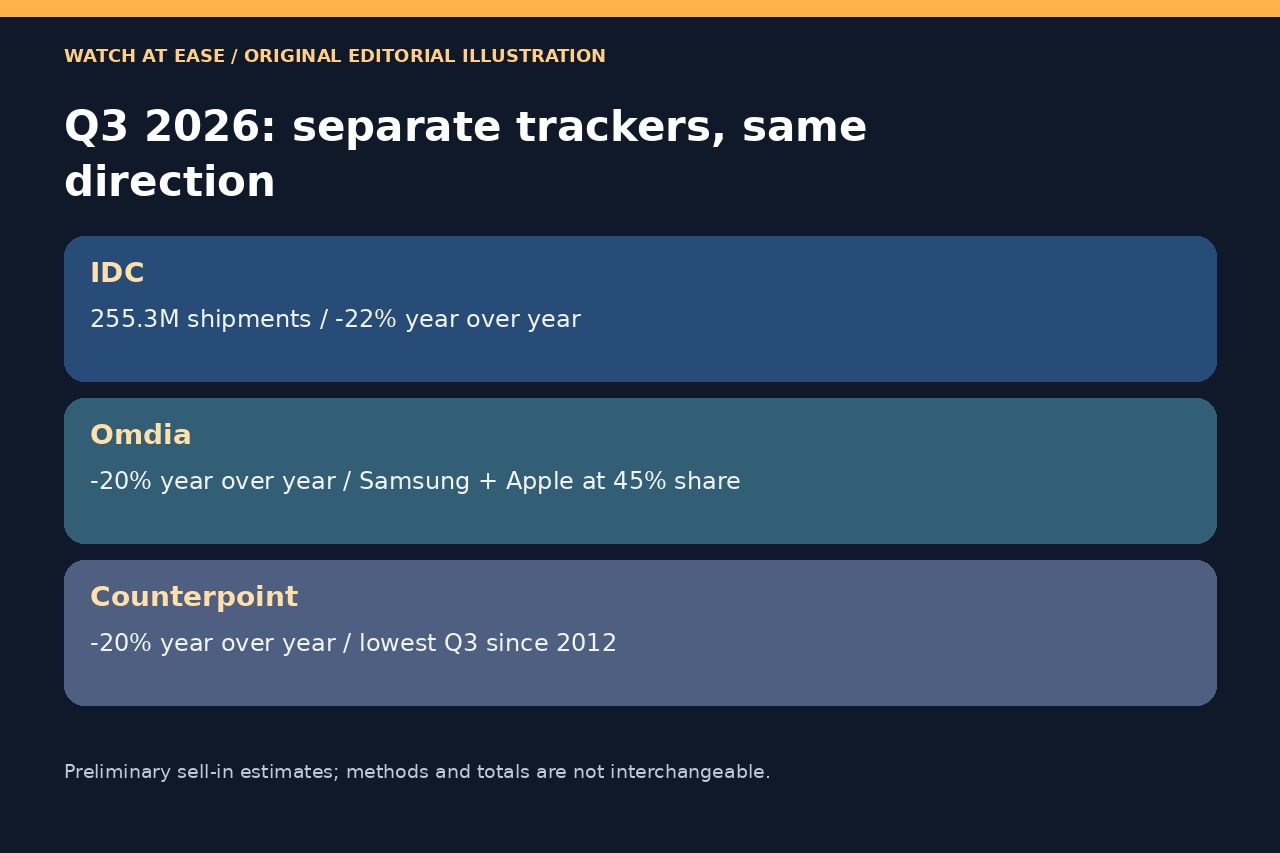
2026年7~9月期の世界スマートフォン出荷は大幅に減った。IDCの暫定値は2億5530万台、前年比22%減。OmdiaとCounterpointはそれぞれ20%減と推計する。調査方法が異なるため平均すべきではないが、方向は一致している。
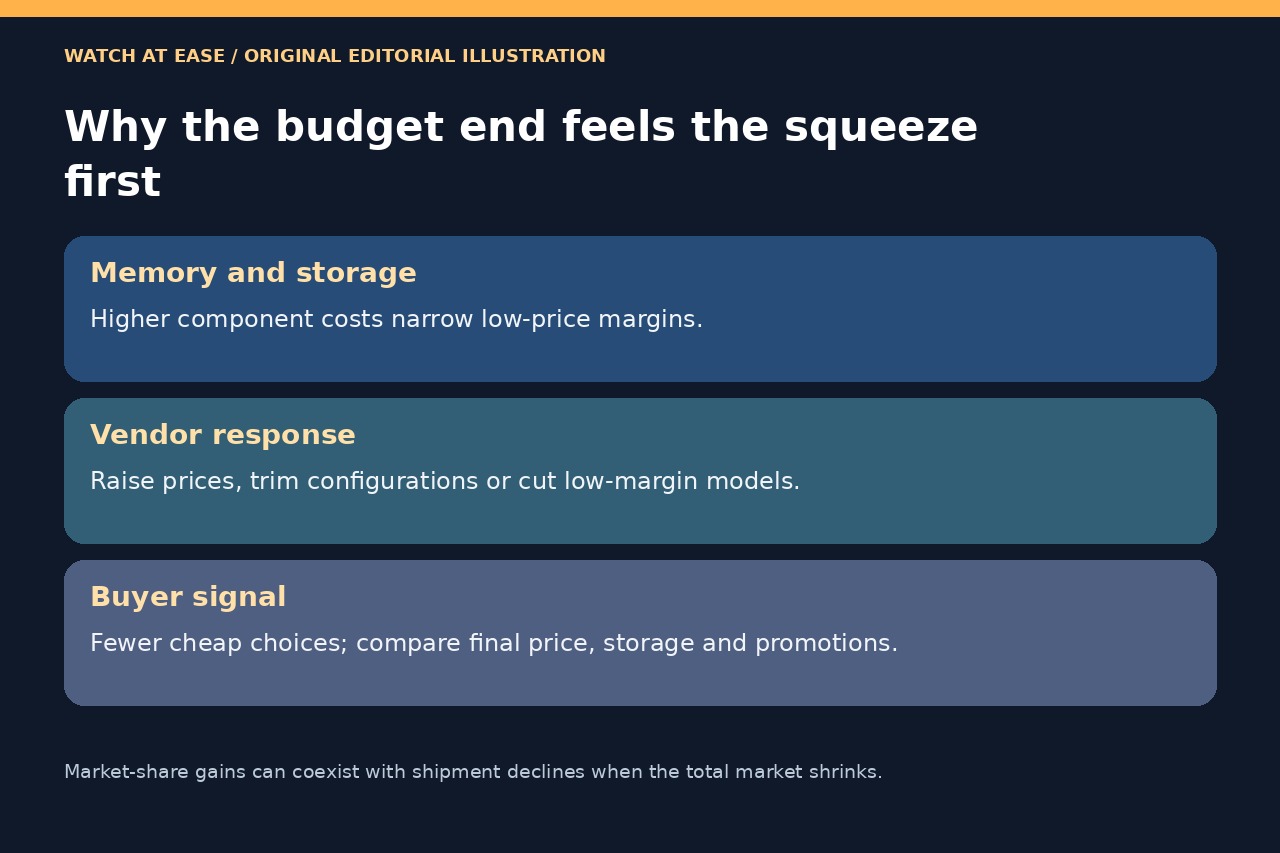
主因は高級機需要の突然の消失ではなく、メモリーとストレージ費用の急上昇だ。低価格構成ほど採算維持が難しく、メーカーは値上げ、容量削減、機種整理、低採算出荷の抑制で対応しうる。
購入者にとっては選択肢と価格への警告であり、特定機種の予測ではない。実売価格と容量を比較し、IDCは新品の流通向け出荷を数え、店頭での稼働台数や整備済み品を含めない点に注意したい。数値は暫定だ。
3社は衝撃で一致、単一の正確な総数ではない
IDCは22%減の2億5530万台、OmdiaとCounterpointは20%減。Counterpointは2012年以来最も弱いQ3、Omdiaは前四半期の6%減から悪化したとする。
独立した暫定推計で、共同統計ではない。範囲と定義が違うため、結論は約5分の1の縮小であり、数値を平均した総数ではない。
費用上昇は低価格帯を先に直撃
IDCはメモリー費用が前年比約350%高いとし、CounterpointもDRAMとNANDの価格ショックを指摘する。薄利の低価格機ほど部材費の影響が大きい。
Omdiaによると、メーカーは低採算出荷を抑え価格を調整している。廉価構成や値引き、販売地域が減る可能性はあるが、特定機種の消滅を断定できない。
台数減でも首位2社のシェアが上がる仕組み
IDCでは三星が5780万台で5.8%減、Appleが5730万台で4%減。それでも市場全体が22%減ったため、シェアは22.6%と22.4%に上昇した。
Omdiaも合計45%と推計。シェア上昇は相対的な強さで、絶対成長や販売・投資予測ではない。
購入者が確認すべき点
値引き後価格、容量、サポート期間を比べる。高級機は供給が安定しても、最安価格帯の選択肢が減ることがある。
出荷は流通への投入で、消費者の稼働数ではない。IDCは整備済み品を除外し、Counterpointは買い替え長期化で整備済み品の検討が増えるとみる。数値は改定されうる。