商业 · 新闻解读
施耐德电气单季收入创纪录达 114.6 亿欧元,但数据中心需求三位数增长不等于销售三位数增长
公司在创纪录第三季度后再次上调 2026 年有机收入与调整后 EBITA 目标。本文拆解各项口径、目标变化,以及需求、销售和未来业绩为何不能混为一谈。
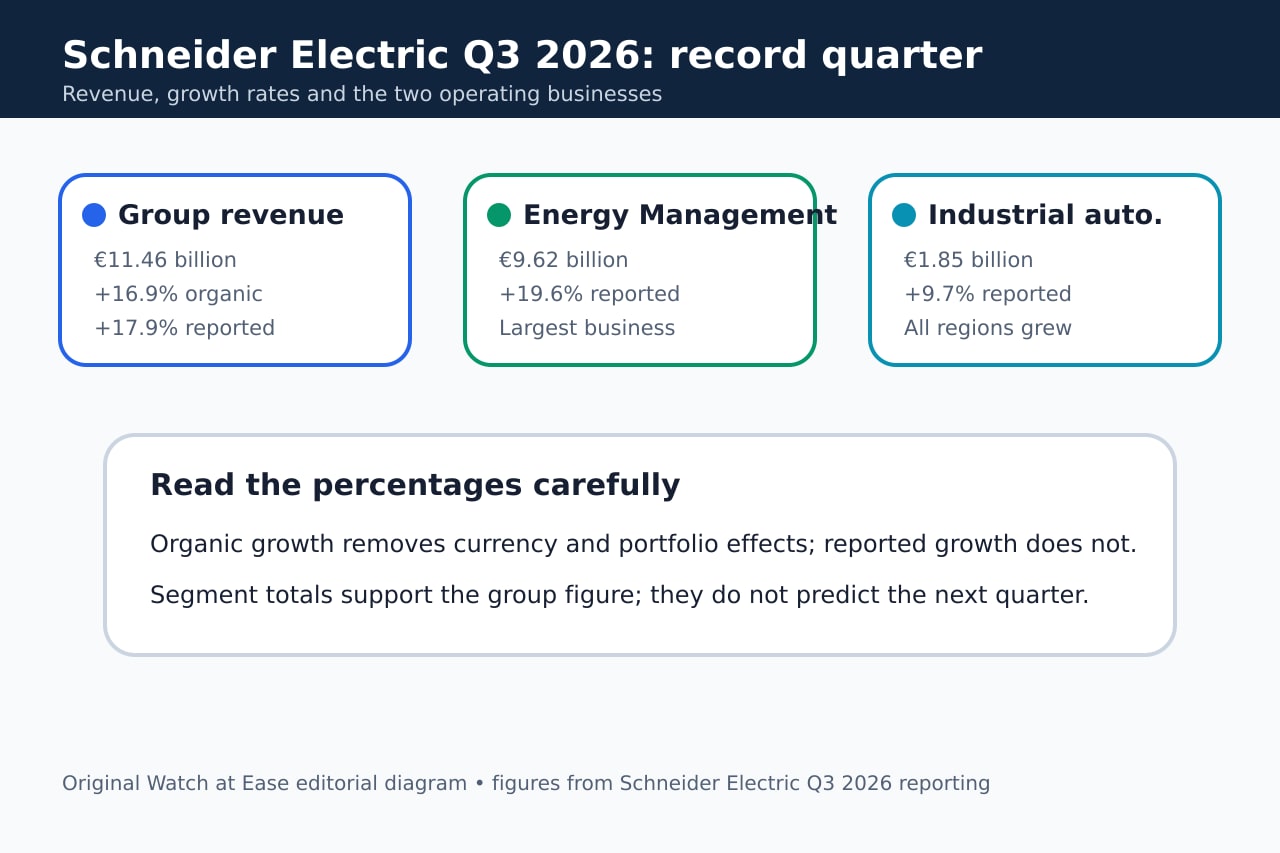
施耐德电气公布第三季度收入创纪录,达到 114.6 亿欧元,并在今年第二次上调 2026 年财务目标。收入有机增长 16.9%,报告口径增长 17.9%,所有地区均实现增长。
数据中心标题必须加上边界。公司称该终端市场的需求增速达到三位数,但对数据中心销售的表述是强劲的两位数增长。订单、积压订单转化和收入彼此相关,却不能互换;管理层指引也只是目标,不是保证。
创纪录季度有两种增长口径
官方季度页面将有机增速四舍五入为 17%、收入为 115 亿欧元;Reuters 和 RTTNews 报道的细项为收入 114.6 亿欧元、有机增长 16.9%、报告增长 17.9%。有机口径剔除汇率和并购组合影响,报告口径则按公布财务数据计算。
能源管理收入约 96.2 亿欧元,报告口径增长 19.6%;工业自动化约 18.5 亿欧元,增长 9.7%。中国及东亚有机增长 26%,北美增长 20%。
2026 年目标具体改了什么
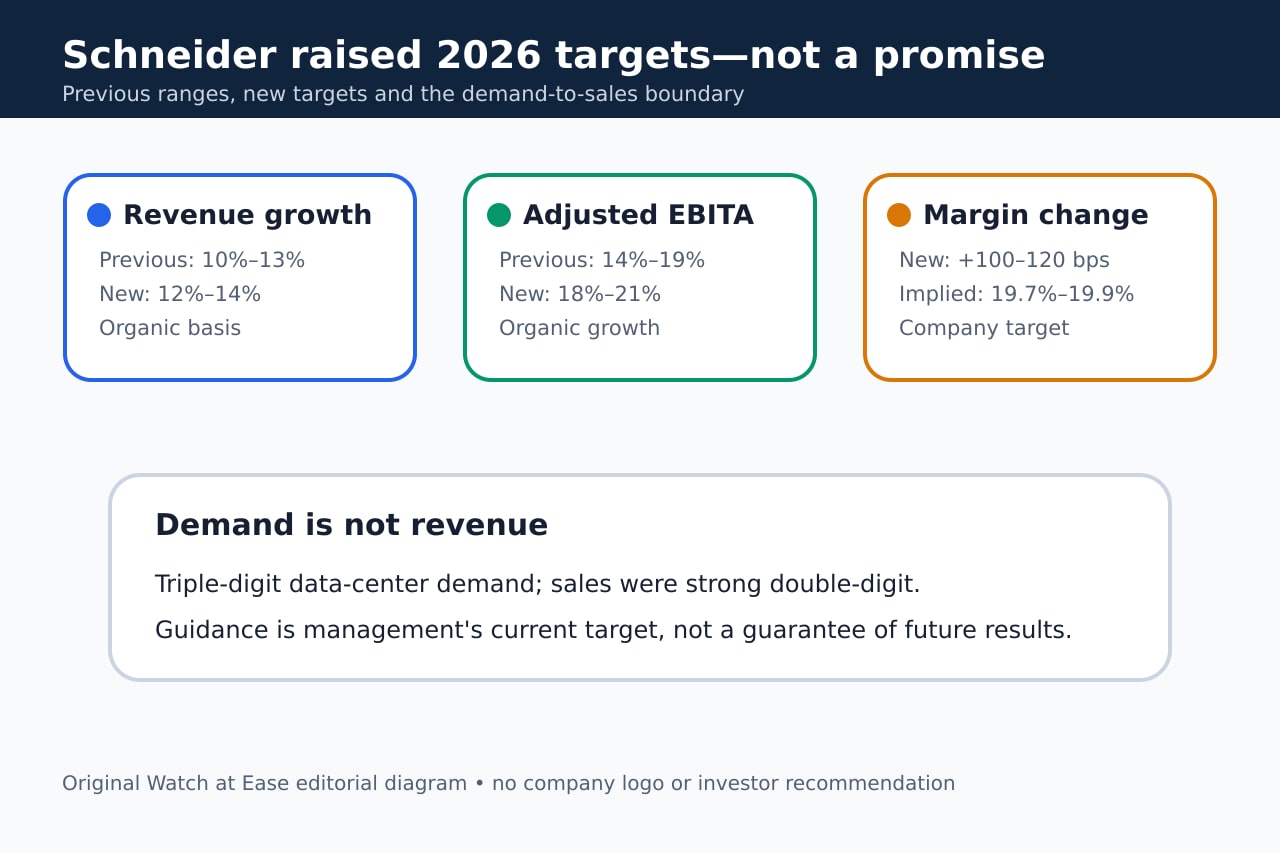
施耐德目前预计 2026 年有机收入增长 12% 至 14%,高于此前的 10% 至 13%。调整后 EBITA 有机增长目标也从 14% 至 19% 上调至 18% 至 21%。
新目标包含调整后 EBITA 利润率有机改善 100 至 120 个基点,意味着约 19.7% 至 19.9%。这些数字是管理层当前的全年目标,并不是已经审计的第四季度结果。
为何数据中心标题必须谨慎
公司称,本季度数据中心需求同比呈三位数增长,动力来自超大规模云服务商以及建设 AI 和云基础设施的客户。官方材料对该终端市场销售的表述则是强劲的两位数增长。
差异并不矛盾:需求可能包含订单和积压订单,之后才转化为收入。因此不能把三位数需求写成三位数销售。公司称积压订单提高了对 2027 和 2028 年的可见度,但交付时间仍然关键。
这些数字能说明什么,不能说明什么
本季度确认产品、系统、软件与服务均有增长,数据中心是主要驱动力之一,而非唯一来源。它也说明在比较业绩时必须区分有机增速与报告增速。
此次更新不保证达到新区间上限,也不预测股价,更没有消除积压订单转化、定价、汇率和并购执行风险。对读者真正有用的是目标变化以及需求、已售和确认收入之间的边界,而不是投资建议。