비즈니스 · 뉴스 해설
Schneider Electric 분기 매출 114억6천만 유로로 사상 최대…데이터센터 수요 세 자릿수 증가는 매출 세 자릿수 증가가 아니다
회사는 기록적인 3분기 뒤 2026년 유기적 매출과 조정 EBITA 목표를 다시 높였다. 수치의 뜻, 가이던스 변화와 수요·매출을 구분해야 하는 이유를 정리한다.
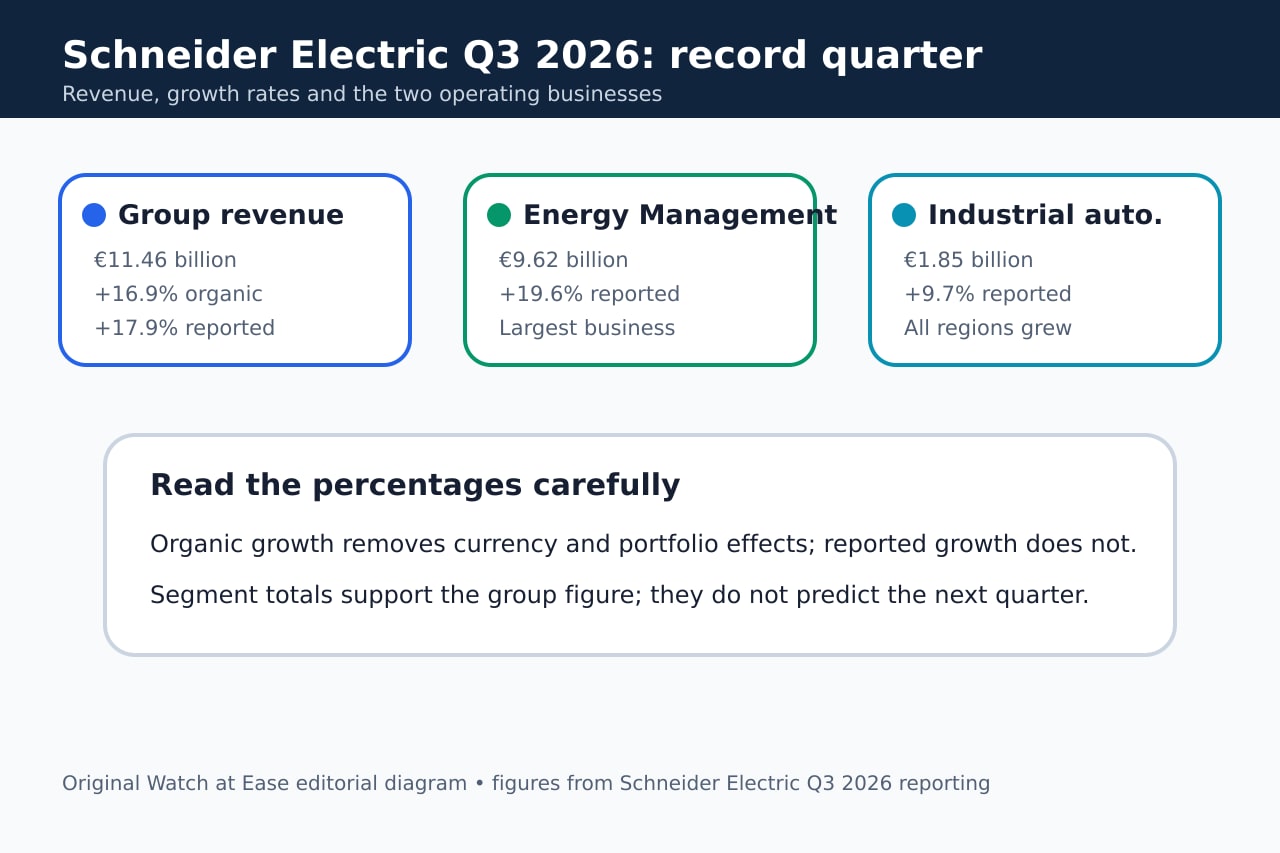
Schneider Electric은 3분기 매출이 사상 최대인 114억6천만 유로를 기록했고 2026년 재무 목표를 올해 두 번째로 상향했다. 매출은 유기적으로 16.9%, 보고 기준으로 17.9% 늘었고 모든 지역이 성장했다.
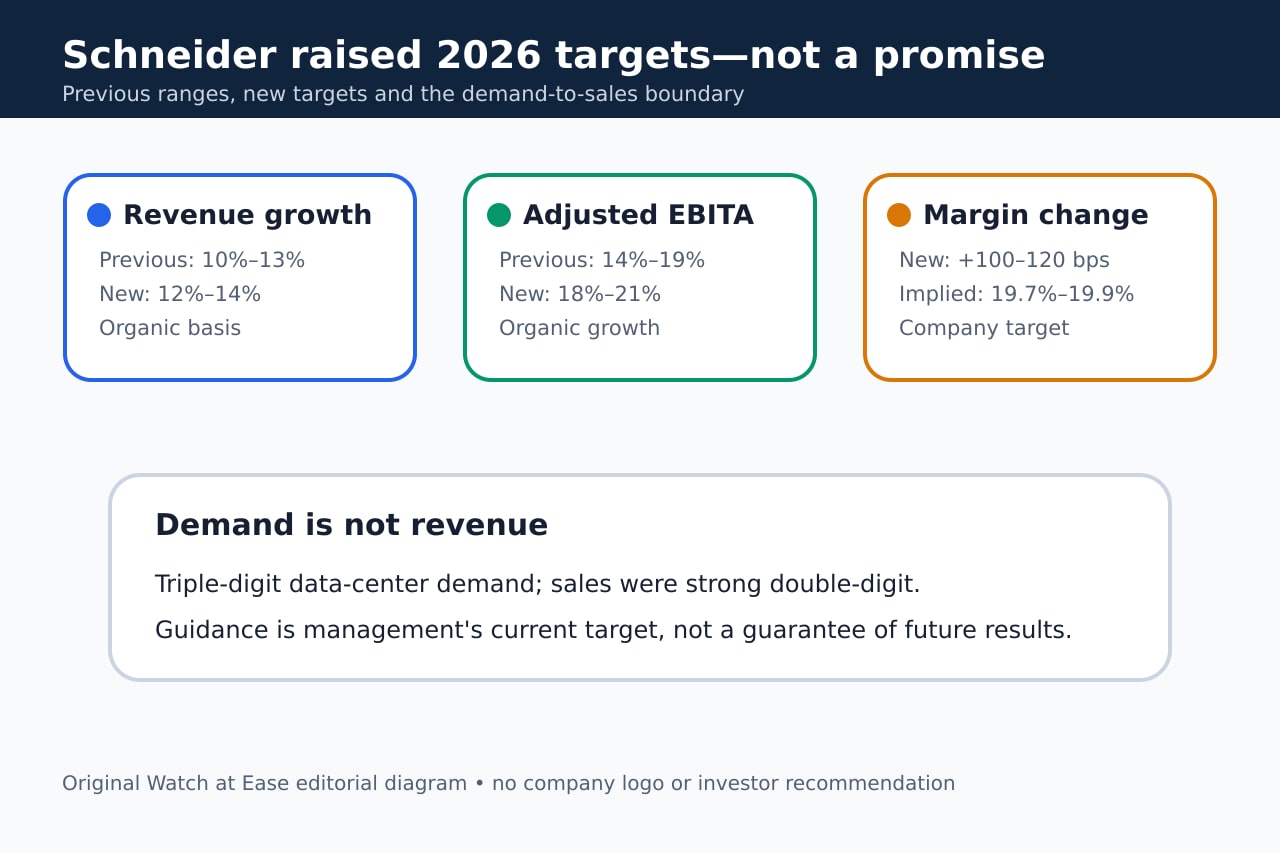
데이터센터 제목에는 경계가 필요하다. 회사는 해당 시장 수요가 세 자릿수 비율로 증가했다고 했지만 판매는 강한 두 자릿수 성장으로 설명했다. 주문, 수주잔고 전환과 매출은 관련 있지만 같지 않으며 경영진 가이던스도 보장이 아니다.
기록적인 분기를 두 방식으로 측정
공식 페이지는 매출을 115억 유로, 유기 성장을 17%로 반올림한다. Reuters와 RTTNews의 세부 수치는 114억6천만 유로, 유기 16.9%, 보고 17.9%다. 유기 성장은 환율과 포트폴리오 효과를 빼고, 보고 성장은 공시 계정을 반영한다.
에너지관리 매출은 약 96억2천만 유로로 보고 기준 19.6% 늘었고 산업자동화는 약 18억5천만 유로로 9.7% 증가했다. 중국·동아시아는 유기적으로 26%, 북미는 20% 성장했다.
2026년 목표에서 바뀐 점
2026년 유기적 매출 성장 목표는 기존 10%–13%에서 12%–14%로 높아졌다. 조정 EBITA 유기적 성장 목표도 14%–19%에서 18%–21%로 상향됐다.
조정 EBITA 마진은 유기적으로 100–120bp 개선되어 약 19.7%–19.9%가 될 전망이다. 이는 경영진의 현재 연간 목표이지 감사된 4분기 실적이 아니다.
데이터센터 제목을 조심해야 하는 이유
회사는 데이터센터 수요가 분기에 세 자릿수 비율로 증가했으며 하이퍼스케일러와 AI·클라우드 인프라 고객이 이를 뒷받침했다고 밝혔다. 공식 자료는 판매를 강한 두 자릿수 성장으로 따로 설명했다.
수요에는 주문과 수주잔고가 포함되고 나중에 매출로 전환될 수 있다. 따라서 세 자릿수 수요를 세 자릿수 판매로 바꾸어 쓸 수 없다. 수주잔고는 2027·2028년 가시성을 높이지만 납품 시점은 중요하다.
수치가 말해 주는 것과 아닌 것
제품, 시스템, 소프트웨어와 서비스 모두 성장했고 데이터센터는 유일한 원인이 아니라 주요 동력 중 하나다. 실적 비교에서 유기 성장과 보고 성장을 나눠야 한다.
새 범위 상단 달성이나 주가를 보장하지 않으며 수주잔고 전환, 가격, 환율과 인수 실행 위험도 남아 있다. 독자에게 유용한 핵심은 목표 변화와 수요·판매·인식 매출의 경계이지 투자 권고가 아니다.