商業 · 新聞解讀
MSCI營收成長12.4%,但現金流與氣候業務取消讓「優於預期」更複雜
MSCI第三季營收達8.92億美元、資產相關費用成長24.9%,但自由現金流下降8.9%、利息支出增加45.2%,永續與氣候業務取消仍是弱點。
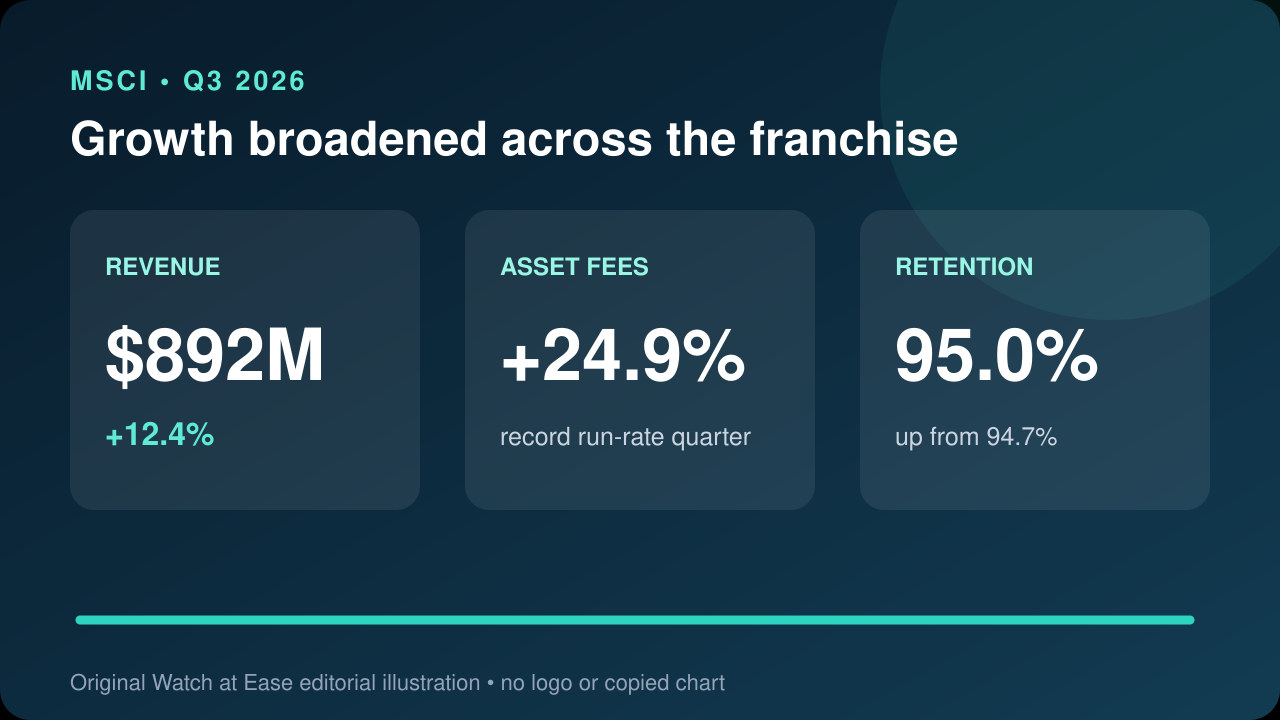
MSCI第三季營收呈兩位數成長,資產相關費用動能創高,但 headline beat 並非全貌。現金轉換走弱、融資成本上升,永續與氣候業務仍有較高取消。
成長來源不只一條業務線
MSCI表示營收成長12.4%至8.92億美元,其中資產相關費用增加4910萬美元、經常性訂閱增加4450萬美元、非經常性收入增加500萬美元。與MSCI指數連結的資產創紀錄,推動資產相關費用成長24.9%。
利潤率大致持平
營業利益成長12.2%至5.021億美元,幾乎與營收同步;營業利潤率為56.3%,去年同期56.4%,調整後EBITDA利潤率也由62.3%降至62.2%。規模成長尚未帶來明顯利潤率擴張。
現金轉換反向走弱
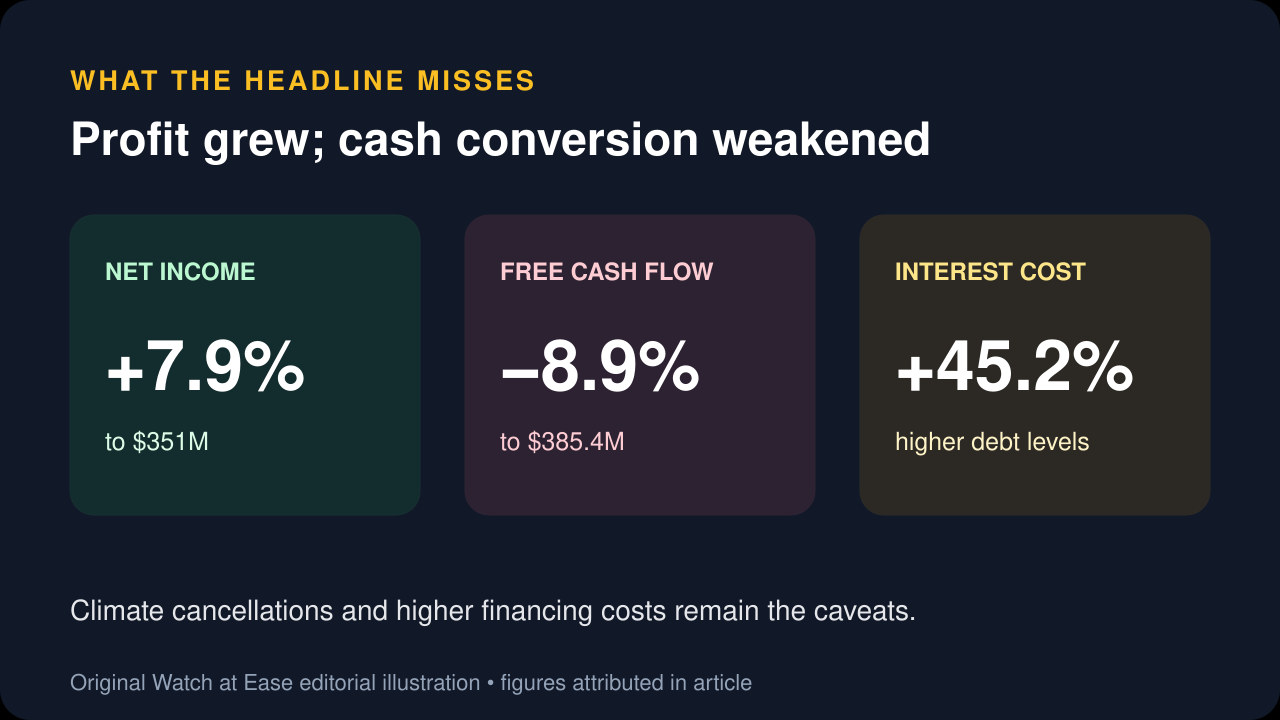
淨利成長7.9%至3.51億美元,但營運現金流下降3.0%至4.361億美元,自由現金流下降8.9%至3.854億美元。公司主要歸因於現金利息增加,較強收款僅部分抵銷。
較高債務推升融資成本
其他費用成長45.2%至7420萬美元,主要因債務增加帶來更高利息。全年利息支出指引由2.82億至2.86億美元上調至2.88億至2.91億美元,現金流指引區間則維持。
永續與氣候業務仍是弱點
獨立財報分析指出,本季取消較高,包括一名大型客戶縮減永續支出。管理層預估第四季該板塊經常性淨新增銷售大致持平或略正,留存與First Street整合仍待觀察。
接下來的觀察重點
關鍵在於創紀錄的資產相關費用與95%留存率,能否伴隨現金轉換改善、利潤率穩定及氣候產品取消減少。這是營運分析,不是股票買賣建議。