商业 · 新闻解读
MSCI营收增长12.4%,但现金流与气候业务取消让“超预期”更复杂
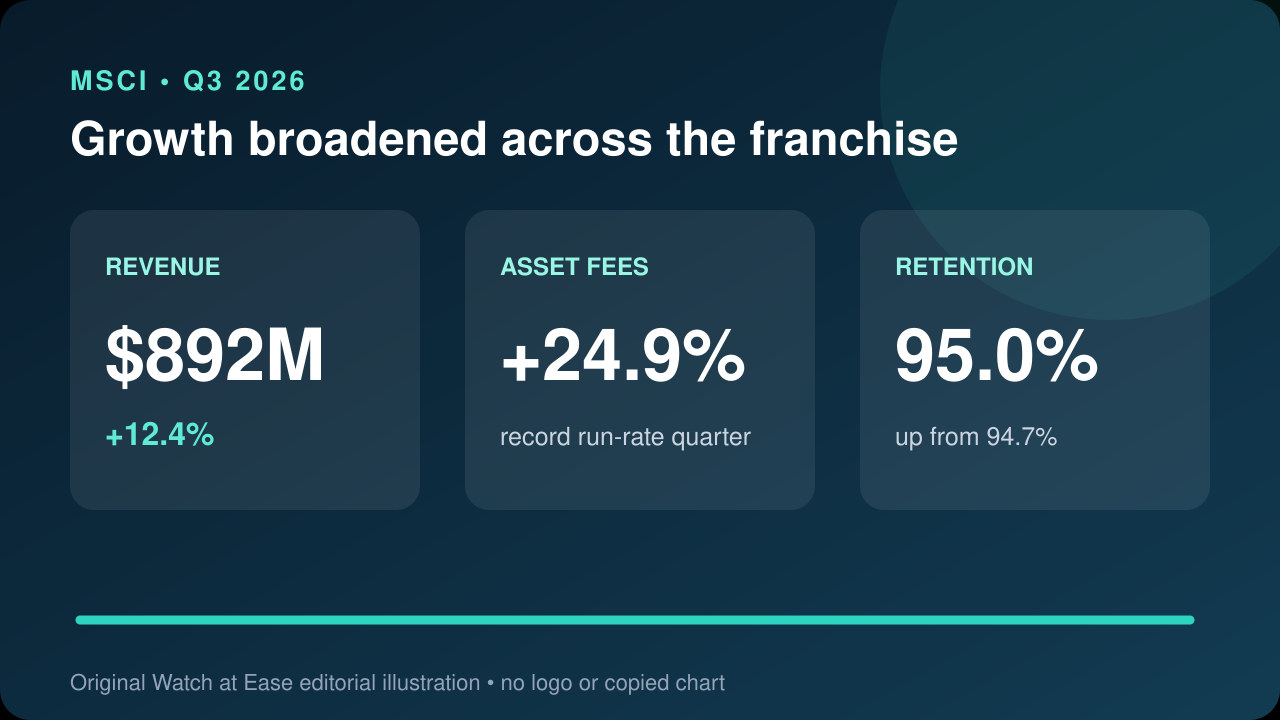
MSCI第三季度营收达到8.92亿美元、资产相关费用增长24.9%,但自由现金流下降8.9%、利息支出增长45.2%,可持续发展与气候业务取消仍是弱点。
MSCI第三季度实现两位数营收增长,资产相关费用创下强劲势头,但“超预期”并非全部故事。现金转化走弱、融资成本上升,可持续发展与气候业务还出现较高取消。
增长来源较为广泛
MSCI称营收增长12.4%至8.92亿美元,其中资产相关费用增加4910万美元、经常性订阅增加4450万美元、非经常性收入增加500万美元。与MSCI指数挂钩的资产达到纪录水平,推动资产相关费用增长24.9%。
利润率基本持平而非扩张
营业利润增长12.2%至5.021亿美元,几乎与营收增幅一致;营业利润率为56.3%,去年同期为56.4%,调整后EBITDA利润率也从62.3%降至62.2%。这表明规模增长尚未带来明显利润率扩张。
现金转化方向相反
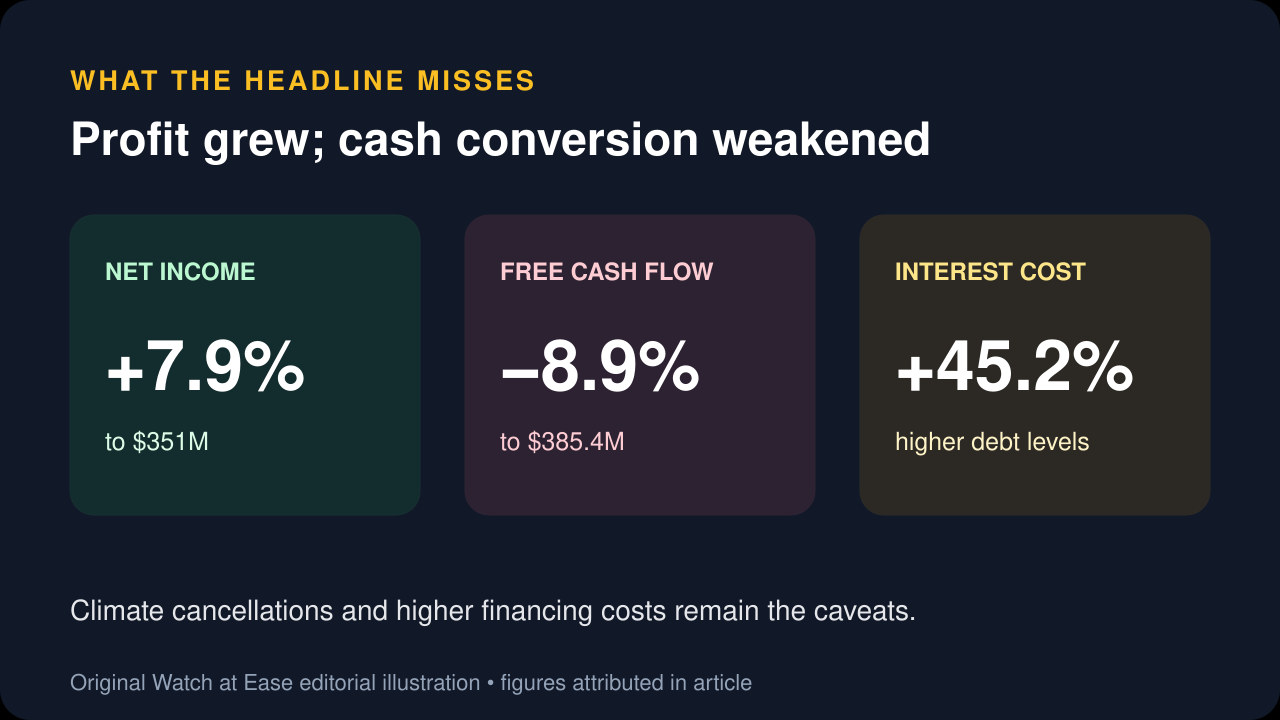
净利润增长7.9%至3.51亿美元,但经营现金流下降3.0%至4.361亿美元,自由现金流下降8.9%至3.854亿美元。公司主要归因于现金利息支出增加,较强的客户回款仅部分抵消。
更高债务推升融资成本
其他费用增长45.2%至7420万美元,主因债务水平上升带来更高利息。公司把全年利息支出指引从2.82亿至2.86亿美元上调至2.88亿至2.91亿美元,同时维持经营现金流与自由现金流区间。
可持续发展与气候业务仍是弱点
独立的财报后分析称,该业务本季度取消较多,包括一名大型客户缩减可持续发展支出。管理层预计第四季度该板块经常性净新增销售大致持平或略为正值,留存和First Street整合仍需观察。
接下来要看什么
关键在于创纪录的资产相关费用与95%留存率,能否同时伴随现金转化改善、利润率稳定及气候产品取消减少。这些是经营问题,并非买卖MSCI股票的建议。