ビジネス · ニュース解説
MSCIの売上高は12.4%増、ただしキャッシュフローと気候事業の解約が課題
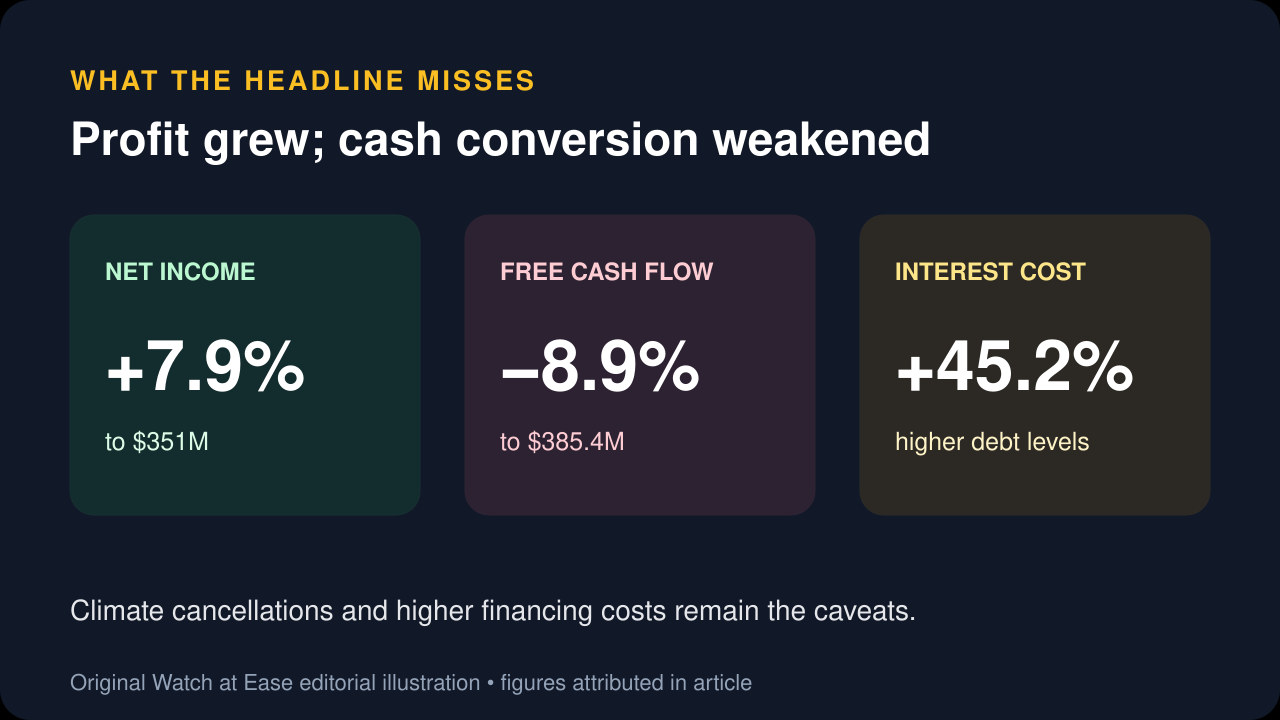
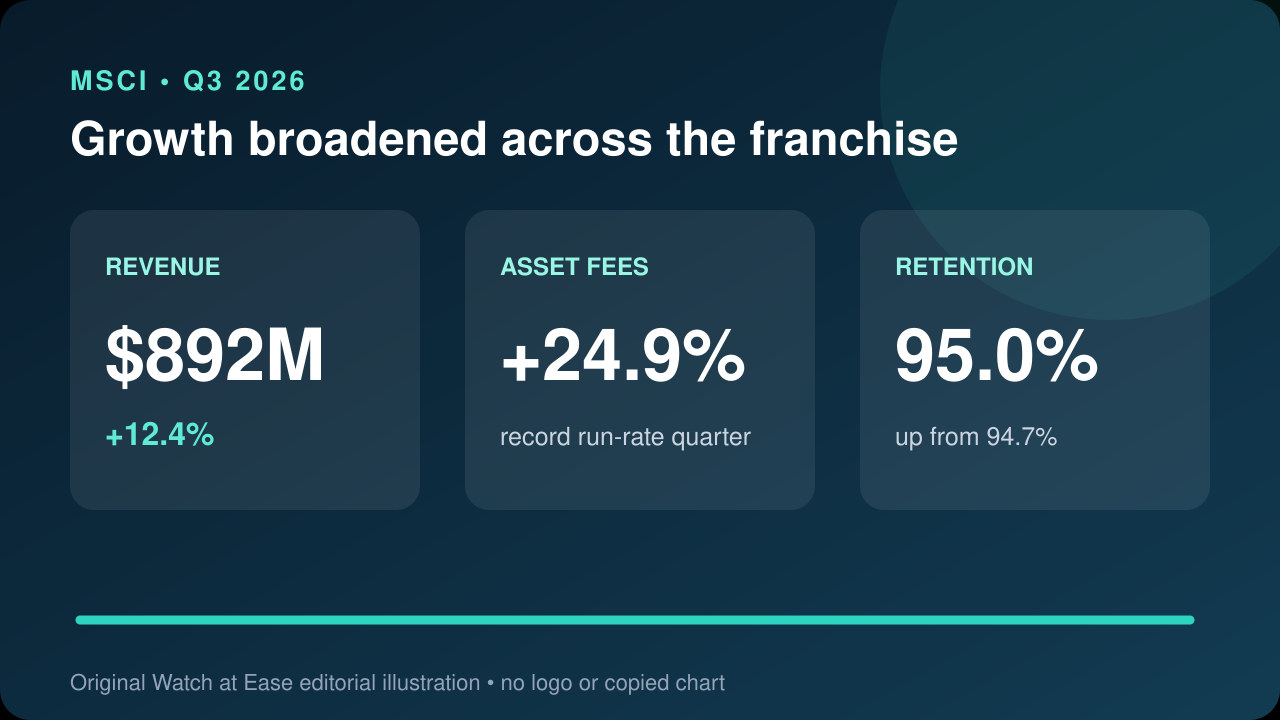
第3四半期売上高は8億9200万ドル、資産連動手数料は24.9%増えたが、FCFは8.9%減、利息費用は45.2%増となった。
MSCIは二桁の売上高成長と記録的な資産連動手数料を示したが、好決算の見出しだけでは不十分だ。現金化は弱まり、調達コストとサステナビリティ事業の解約が増えた。
成長は複数の収益源に広がった
売上高は12.4%増の8億9200万ドル。増加分は資産連動手数料4910万ドル、継続課金4450万ドル、非継続収益500万ドルで、指数連動資産の記録が手数料を押し上げた。
利益率は拡大せず横ばい
営業利益は12.2%増の5億210万ドル。営業利益率は前年56.4%から56.3%、調整後EBITDAマージンも62.3%から62.2%へわずかに低下した。
現金化は逆方向に動いた
純利益は7.9%増えたが、営業CFは3.0%減の4億3610万ドル、FCFは8.9%減の3億8540万ドル。会社は主に現金利息の増加を理由に挙げた。
債務増で資金調達コスト上昇
その他費用は45.2%増の7420万ドル。通期利息費用予想は2億8200万~2億8600万ドルから2億8800万~2億9100万ドルへ引き上げられた。
気候事業の解約が弱点
独立分析によると、サステナビリティ・気候分野では大口顧客の支出縮小を含む解約増があった。第4四半期の継続純新規売上は横ばいから小幅プラスの見通しだ。
次に見る点
記録的な手数料と95%の継続率が、現金化改善、安定マージン、気候商品の解約減少につながるかが焦点だ。売買推奨ではない。