Negocios · NOTICIA EXPLICADA
Los ingresos de MSCI suben un 12,4%, pero el flujo de caja y las cancelaciones complican el resultado
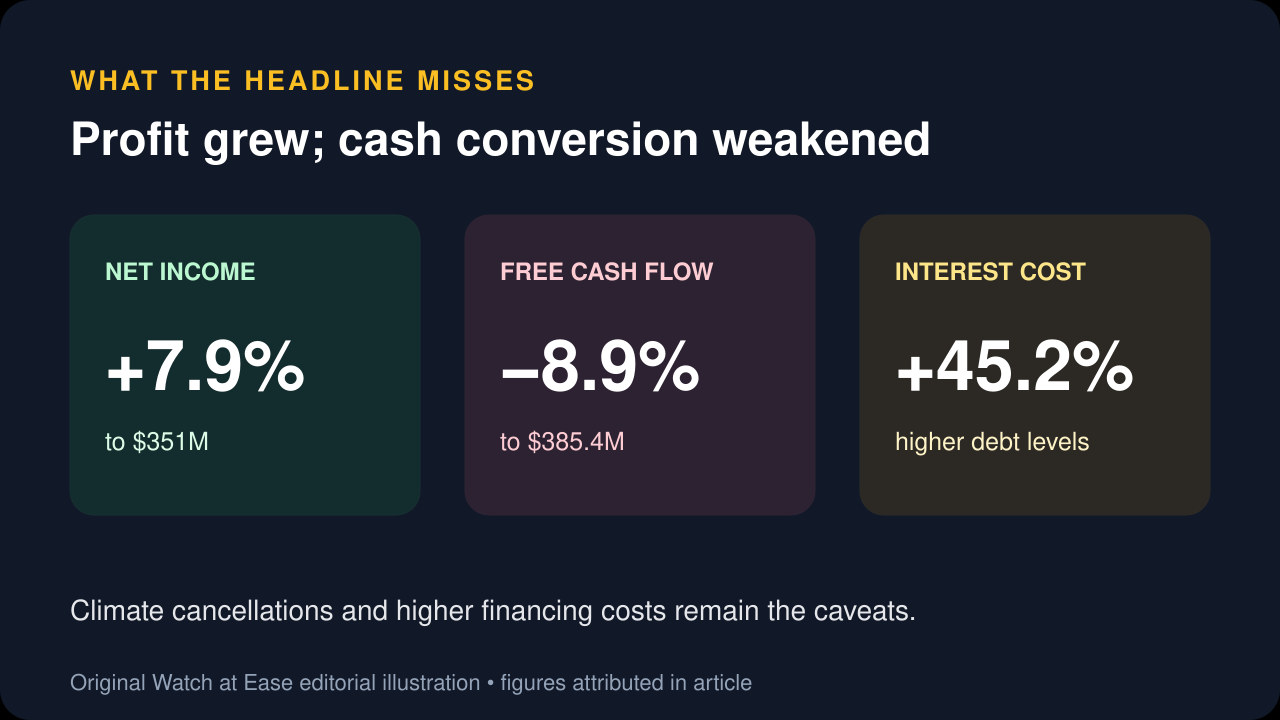
Los ingresos llegaron a 892 millones y las comisiones sobre activos crecieron 24,9%, pero el flujo de caja libre cayó 8,9% y los intereses subieron 45,2%.
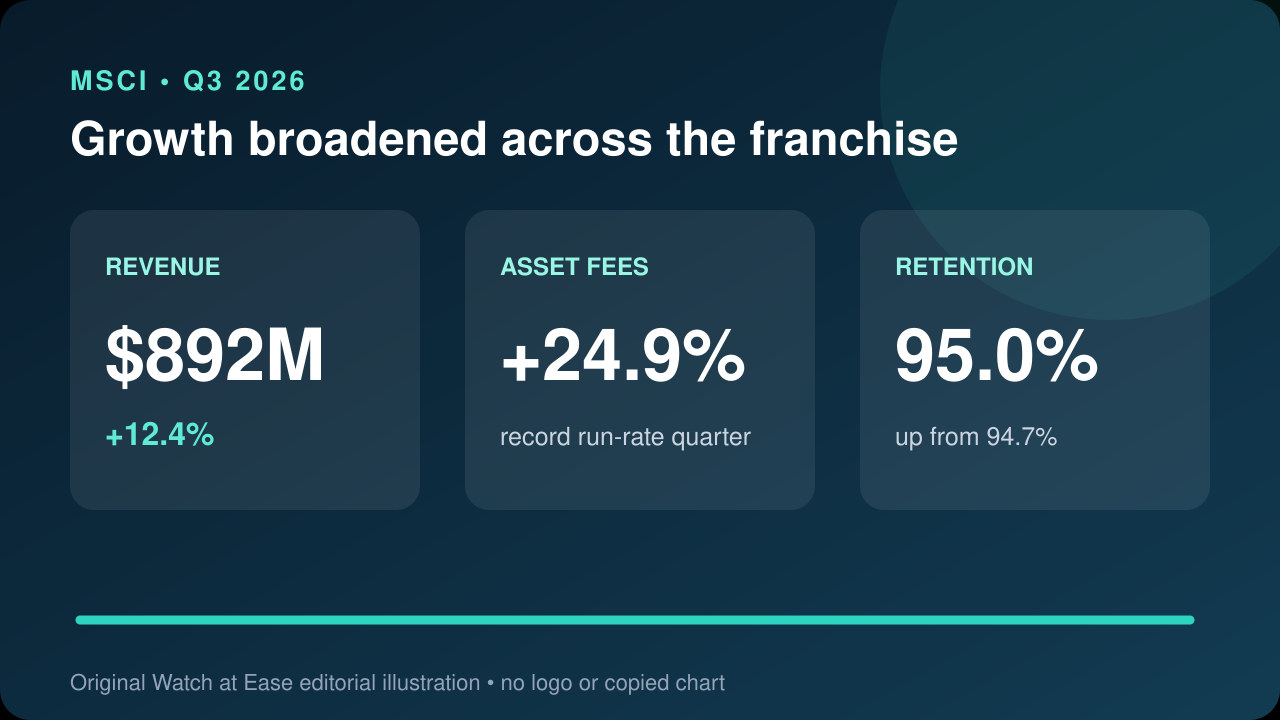
MSCI registró crecimiento de dos dígitos y comisiones récord, pero el titular positivo no cuenta toda la historia. La conversión de efectivo se debilitó, aumentó la financiación y hubo más cancelaciones en sostenibilidad y clima.
El crecimiento fue amplio
Los ingresos aumentaron 12,4% a 892 millones. El incremento incluyó 49,1 millones de comisiones sobre activos, 44,5 millones de suscripciones y 5 millones de ingresos no recurrentes.
Los márgenes no se expandieron
El beneficio operativo subió 12,2% a 502,1 millones. El margen operativo fue 56,3% frente a 56,4%, y el margen EBITDA ajustado bajó de 62,3% a 62,2%.
La conversión de efectivo empeoró
El beneficio neto creció 7,9%, pero el flujo operativo cayó 3,0% a 436,1 millones y el flujo libre descendió 8,9% a 385,4 millones, principalmente por mayores pagos de intereses.
La deuda elevó el coste financiero
Otros gastos subieron 45,2% a 74,2 millones. MSCI elevó su guía anual de intereses de 282–286 millones a 288–291 millones y mantuvo las guías de flujo de caja.
Clima y sostenibilidad fueron el punto débil
Un análisis independiente señaló más cancelaciones, incluida la reducción de gasto de un gran cliente. Las ventas netas recurrentes del cuarto trimestre se esperan planas o ligeramente positivas.
Qué vigilar ahora
La prueba es si las comisiones récord y la retención del 95% pueden convivir con mejor conversión de efectivo, márgenes estables y menos cancelaciones. No es una recomendación bursátil.