ビジネス · ニュース解説
Infosys、FY27成長見通しを1~2%へ下方修正 株価は序盤下落
利益率見通し20~22%は維持し、AIと大型案件の数字は堅調。ただし成長レンジ縮小と北米の弱さが反応を招いた。
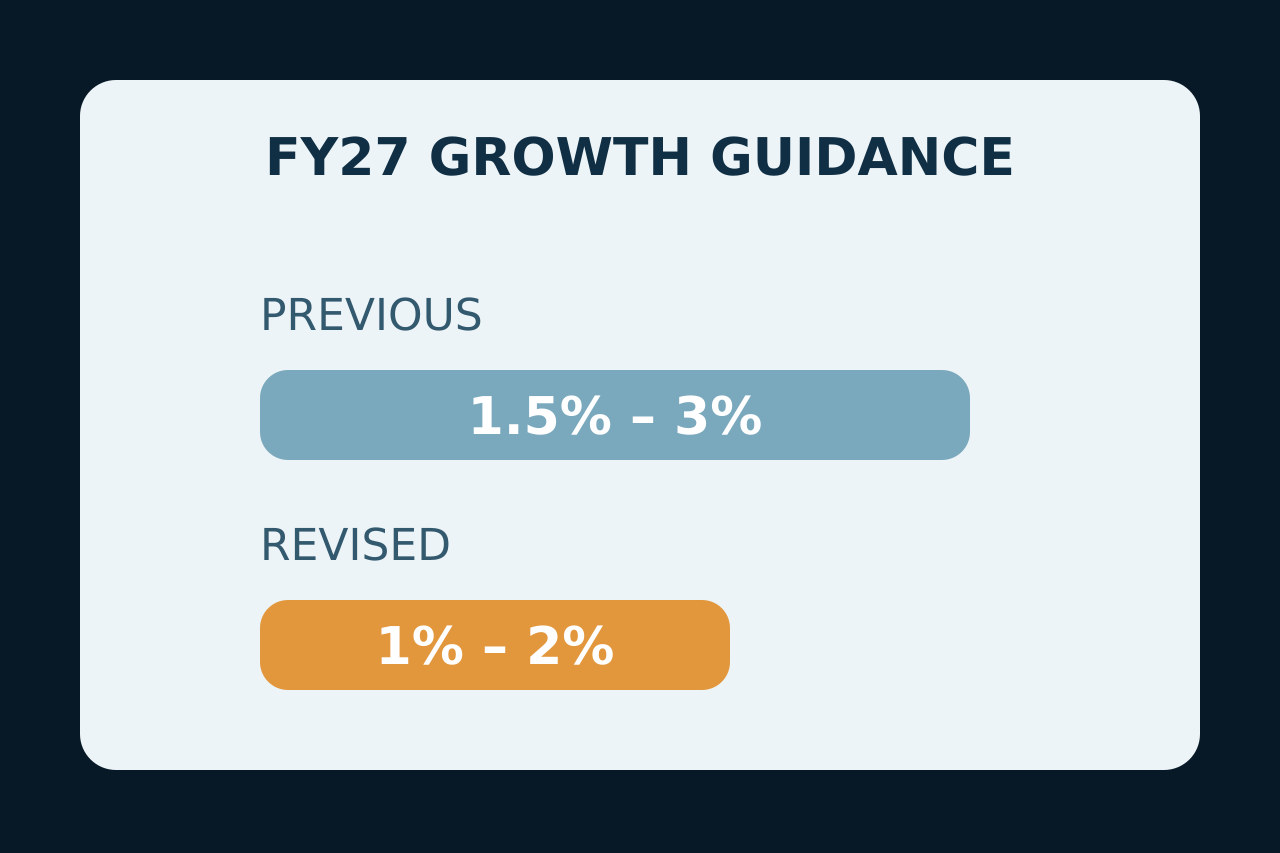
Infosysは2027年度の為替一定ベース売上成長率見通しを1.5~3%から1~2%へ下方修正し、10月26日のインド市場で株価は一時2.7%下落した。
売上減を予告したわけではなく、通期の増加幅を小さく見込む変更だ。営業利益率見通し20~22%は据え置いた。
何が変わったか
従来の1.5~3%はより高い上振れ余地があった。新しい1~2%は上下限をともに引き下げた。Reutersによると、多くのアナリストは上限だけ2.5%へ下げると予想していた。
市場反応の背景
Reutersは北米事業の弱さに加え、価格競争、AIによる生産性要求、IT支出の鈍さ、案件縮小への懸念を報じた。序盤の下落率はNifty ITとNifty 50を上回ったが、その差は縮小した。
四半期が全面的に弱いわけではない
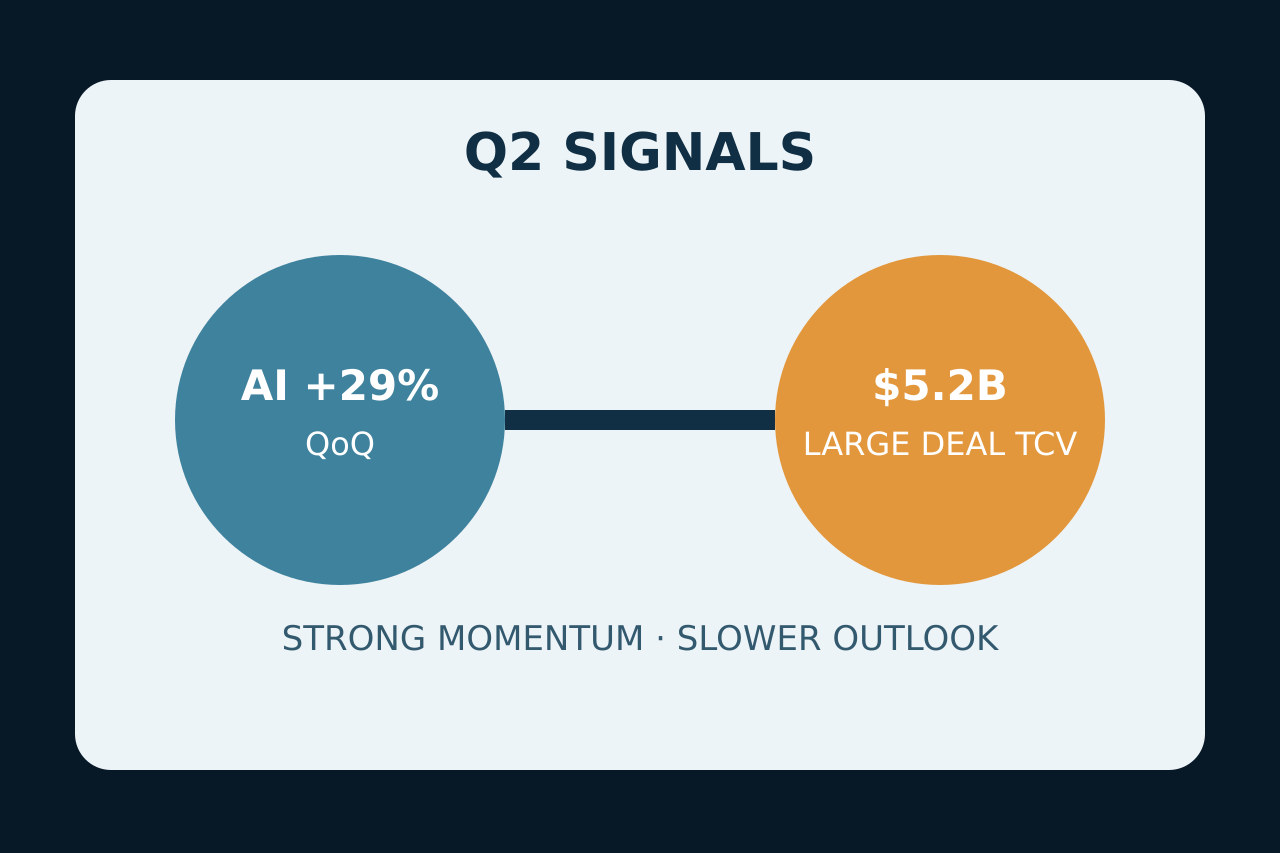
Q2売上高51.45億ドル、営業利益率21%、大型案件TCV52億ドルを発表。AI売上は全体の10.5%で前四半期比29%増となり、案件とAIには勢いが残る。
成長率と利益率は別の問い
FY27営業利益率20~22%は維持された。売上成長率の下方修正が利益率の同幅低下を意味するわけではなく、提供体制、価格、コスト、計上時期で動きは異なる。
確定したことと未確定なこと
より狭い会社予想と序盤の否定的反応は確認できるが、通期売上、利益率、株価の着地は保証されない。会社も見通しを将来予想とする。本稿は事実報道で投資助言ではない。