ビジネス · ニュース解説
Equifax、売上高10%増も住宅ローン減速で2026年見通しを下方修正
第3四半期売上高は16.93億ドル、米住宅ローン関連売上は15%増。高金利で住宅活動が弱まり、通期売上高見通しの中央値を66.61億ドルへ引き下げた。
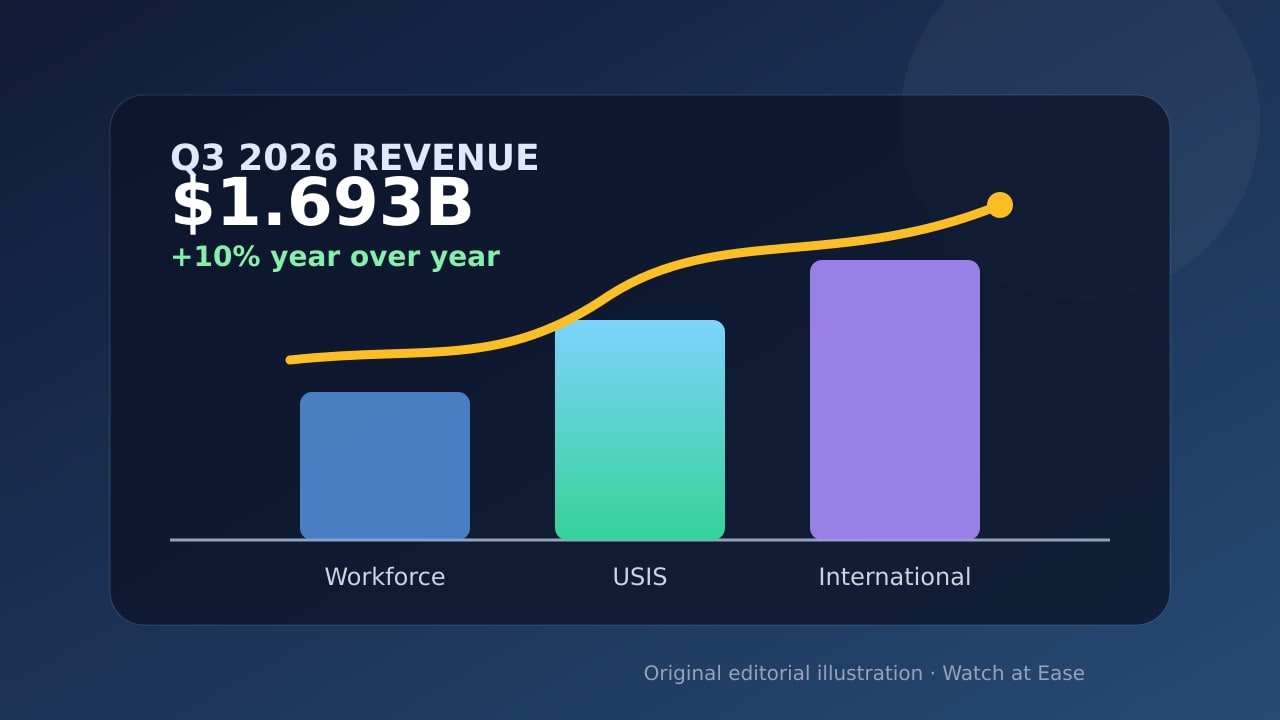
Equifaxは第3四半期売上高が前年同期比10%増の16.93億ドル、帰属純利益が2.117億ドルだったと発表した。四半期後半に米住宅ローン市場が弱まり、通期売上高見通しの中央値も引き下げた。
住宅市場より速い四半期成長
売上高は10%増の16.93億ドル、Equifax帰属純利益は32%増の2.117億ドル。希薄化後EPSは39%増の1.79ドル、調整後EPSは2.26ドルだった。公式発表によると、高金利で四半期後半の市場が弱まる中でも米住宅ローン関連売上は15%増えた。
広範だが一様ではない成長
Workforce Solutionsは7%増の6.939億ドル、USISは13%増の5.991億ドル、海外部門は9%増の3.995億ドル。Workforce Solutions内ではVerification Servicesが9%増、Employer Servicesが5%減で、全事業が同じペースで伸びたわけではない。
見通しを下げた理由
2026年売上高見通しの中央値は66.61億ドルへ下がり、通期レンジは66.46億~66.76億ドルとなった。会社は第3四半期後半の米住宅ローン市場の弱さが年末まで続くと予想する。調整後EPS見通しは8.45~8.55ドルで、中央値の低下は4セントにとどまる。
市場は利益の粘りを評価
AP通信は、利益が市場予想を上回り、高金利が一部事業を減速させたにもかかわらず株価が11.3%上昇したと報じた。これは文脈であって予測ではない。会社の第4四半期売上高見通しは16.05億~16.35億ドルで、成長鈍化を示す。
推測してはいけない点
発表は業績と非GAAP指標を説明するもので、住宅ローン金利を予測したり消費者信用助言をしたりするものではない。Equifaxは9200万ドルの自社株買いと6600万ドルの配当で計1.58億ドルを還元したが、将来の投資成果を保証しない。