Business · 新闻解读
Edenred营收超预期,出行业务抵消餐券监管压力
第三季度营收高于共识,但意大利和巴西的监管变化继续拖累最大业务板块。
Edenred第三季度营收高于预期,出行业务两位数增长抵消了意大利和巴西餐券监管对员工福利业务的压力。
解读这些数字需区分口径:总营收按报告口径持平、可比口径下降;更高的“内生增长”排除了特定监管影响,不能与报告或可比增长混为一谈。
营收超预期,但表面增长持平
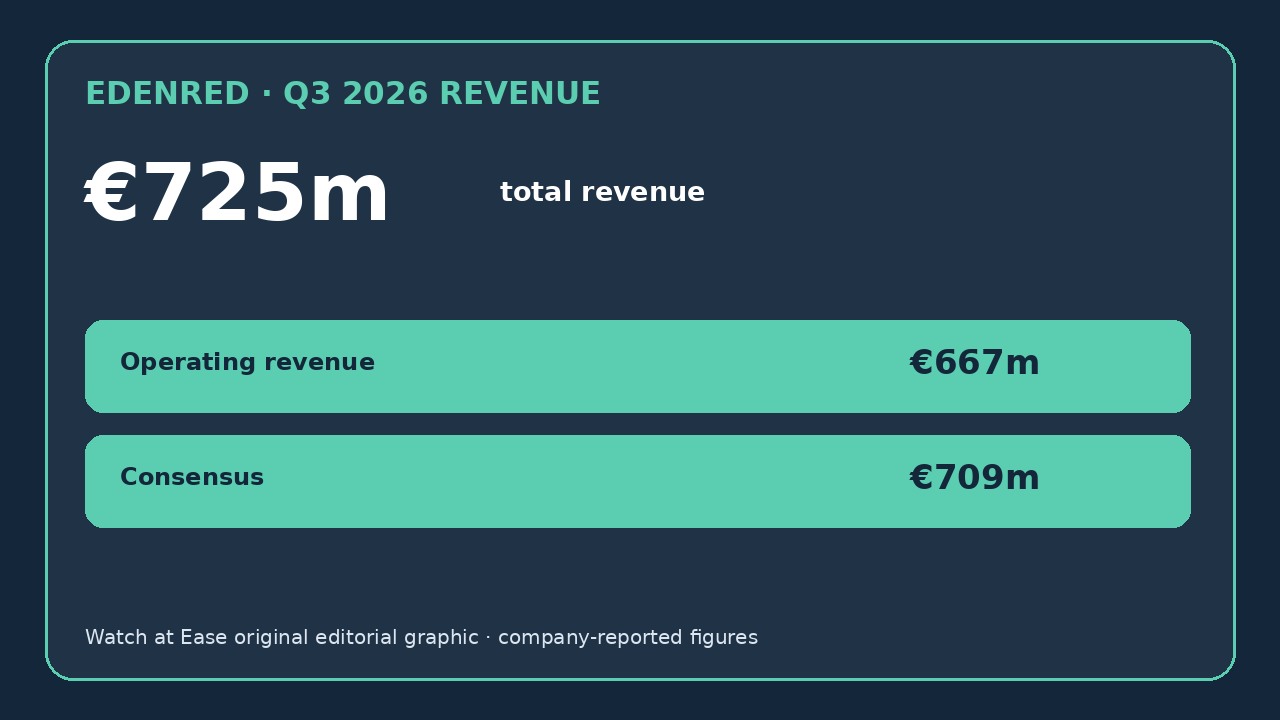
Edenred第三季度总营收为7.25亿欧元,高于公司汇总的7.09亿欧元共识;营业收入6.67亿欧元,也高于6.58亿欧元共识。但总营收按报告口径持平、可比下降1.3%。
出行业务支撑季度表现
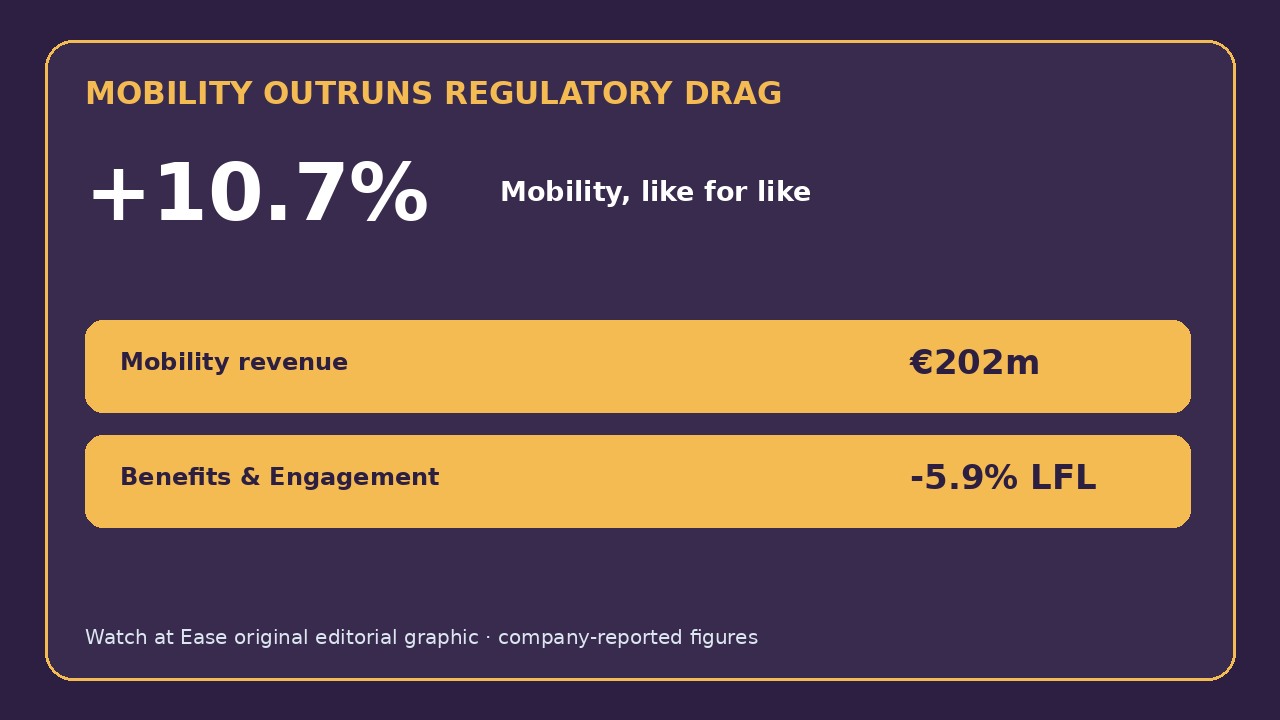
出行业务可比增长10.7%至2.02亿欧元。车队管理、通行费、电动车充电、维修、货运支付和增值税退税等服务均推动了两位数增长。
监管仍压制最大板块
员工福利与互动业务可比下降5.9%至4.24亿欧元。排除意大利和巴西餐券监管变化后,公司计算的内生增长为5.8%,但这属于公司定义的调整指标。