ビジネス · ニュース解説
DSV、利益は予想上回る Schenker効果が道路部門の弱さを相殺
調整後営業利益は19.5%増でしたが、道路部門は35.1%減り、一部シナジーは2027年へずれ込みました。
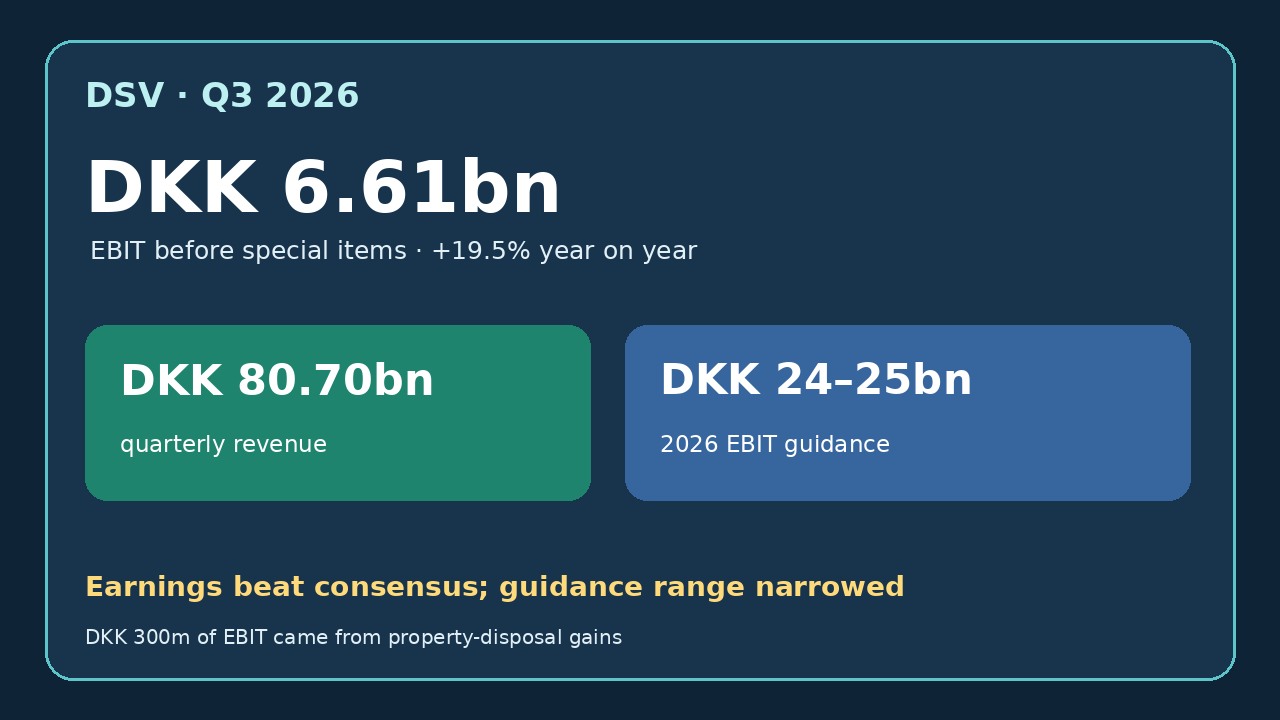
DSVの第3四半期EBITは66.06億デンマーククローネで市場予想を上回り、Air & SeaとContract LogisticsがSchenker統合効果を得ました。
道路部門は弱さが残り、通期レンジは引き上げではなく縮小。15億クローネの自社株買いも始めました。
利益は予想を上回る
特別項目前EBITは19.5%増の66.06億クローネで、会社集計予想63.54億を4.0%上回りました。3億の不動産売却益を含むため、営業動向と分けて確認する必要があります。
統合効果は部門で差
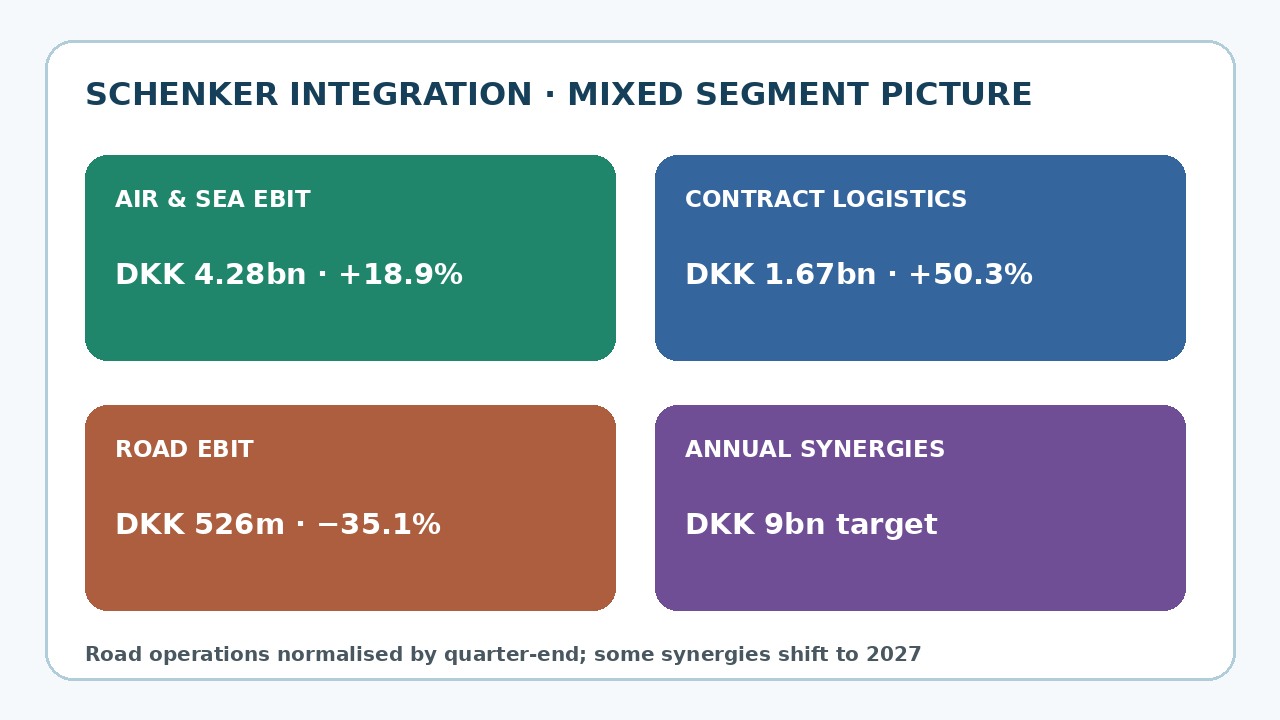
Air & Seaは18.9%増の42.78億、Contract Logisticsは50.3%増の16.73億。道路部門は信頼性問題で35.1%減の5.26億でしたが、期末までに正常化しました。
レンジ縮小でも中央値は不変
通期予想は235億~255億から240億~250億へ縮小し、中央値245億は不変です。一部費用とシナジーが2027年へ移り、2026年特別項目は65億から約55億へ減りました。
キャッシュフローと自社株買い
調整後フリーキャッシュフローは64.39億、レバレッジ比率は2.5倍。15億クローネの自社株買いは2027年2月1日まで続きます。