ビジネス · ニュース解説
Ather Energy、初の四半期黒字 売上高63%増
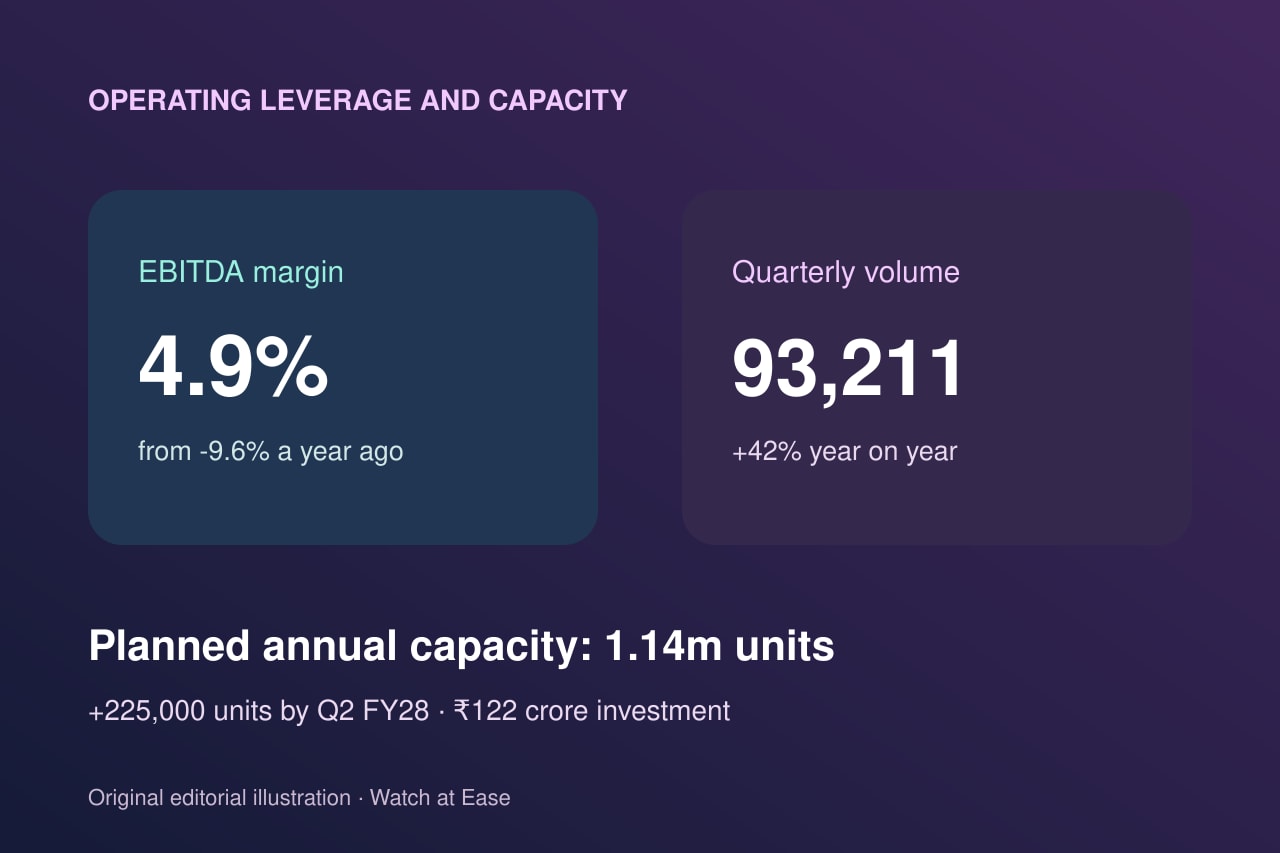
電動スクーターメーカーは1.26クロールピーの四半期利益、4.9%のEBITDAマージンを計上し、年産能力22.5万台の追加を計画した。
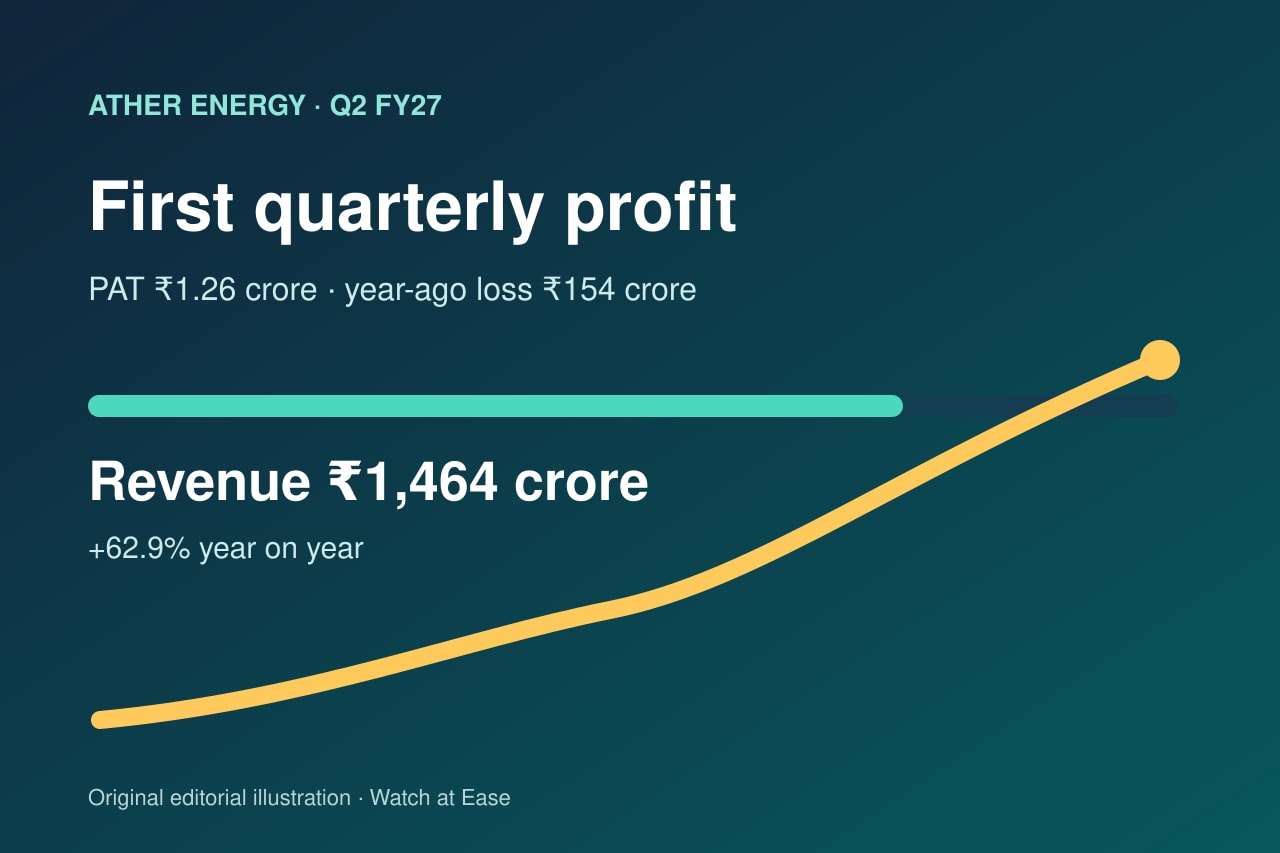
Ather Energyは9月30日までの四半期で初の黒字を計上した。会社資料による連結税引後利益は1.26クロールピー(1,260万ルピー)で、前年は154クロールピーの赤字。営業収益は62.9%増の1,464.24クロールピーだった。
利益は売上高に比べ小さいが、営業面の転換は広い。EBITDAは74.2クロールピー、マージンは前年のマイナス9.6%から4.9%へ改善。販売台数、価格、商品構成が寄与した一方、原材料費は高水準だった。
初黒字と丸め差
会社資料は利益を1.26クロールピー、つまり1,260万ルピーと記載。Reutersは1,500万ルピーに丸めた。同じ四半期を指し、本文は公式の精密値を使う。
売上高と台数が増加
営業収益は62.9%増、販売台数は42%増の93,211台。総収入1,527クロールピーは営業収益より範囲が広く、置き換えられない。
マージンがプラスへ
EBITDAマージンは4.9%で、前年-9.6%、前四半期0.8%。会社は商品構成、価格、固定費規律、規模効果を挙げた。
需要が能力に接近
問い合わせは約100万件、予約は18万件。Hosur工場はピーク時98%稼働で、増強は現状の制約に対応する。
能力増強は2段階
Hosurで2026年12月までに7.5万台、AURICでFY28第2四半期までに15万台を追加。投資122クロールピーで年産約114万台を目指すが、まだ計画段階だ。