기술 · 뉴스 해설
IDG, ASMPT SMT 사업 입찰 선두로 보도…10억달러 이상은 확정 거래 아니다
로이터는 IDG Capital이 ASMPT 전자조립 장비 사업의 가장 앞선 입찰자라고 보도했다. 회사가 공식 확인한 것은 전략적 검토뿐이며 매수자, 가격, 일정은 발표되지 않았다.
ASMPT 표면실장기술 사업의 매각 가능성이 더 구체적이지만 아직 확인되지 않은 단계로 들어갔다. 로이터는 10월 26일 IDG Capital이 가장 앞선 입찰자이며 사업 가치가 10억달러를 넘을 수 있다고 보도했다. ASMPT는 매수자나 계약을 발표하지 않았고 조건도 확정되지 않았다.
10월 26일 새로 나온 내용
로이터는 사안을 아는 3명을 인용해 IDG Capital이 ASMPT SMT Solutions 사업 인수전에서 가장 앞선 입찰자가 됐다고 보도했다. 2명은 ASMPT가 약 15억달러를 원하지만 제안 가격은 이에 못 미칠 수 있다고 말했다. FountainVest Partners와 Triton Partners도 관심을 보인 것으로 전해졌다. 수주 안에 합의할 가능성이 언급됐지만 협상은 미확정이고 불확실성이 남아 있다.
ASMPT가 공식 확인한 범위
ASMPT의 공식 입장은 더 좁다. 회사는 1월 21일 SMT의 장기 성장과 반도체 솔루션 집중을 위해 전략적 선택지를 평가한다고 발표했다. 선택지는 매각, 합작, 분사, 상장 또는 계속 보유이며 Morgan Stanley Asia를 독점 재무자문사로 선임했다. 이는 검토가 존재한다는 뜻이지 매수자 선정, 계약 체결, 가격 합의를 의미하지 않는다.
높은 평가의 배경
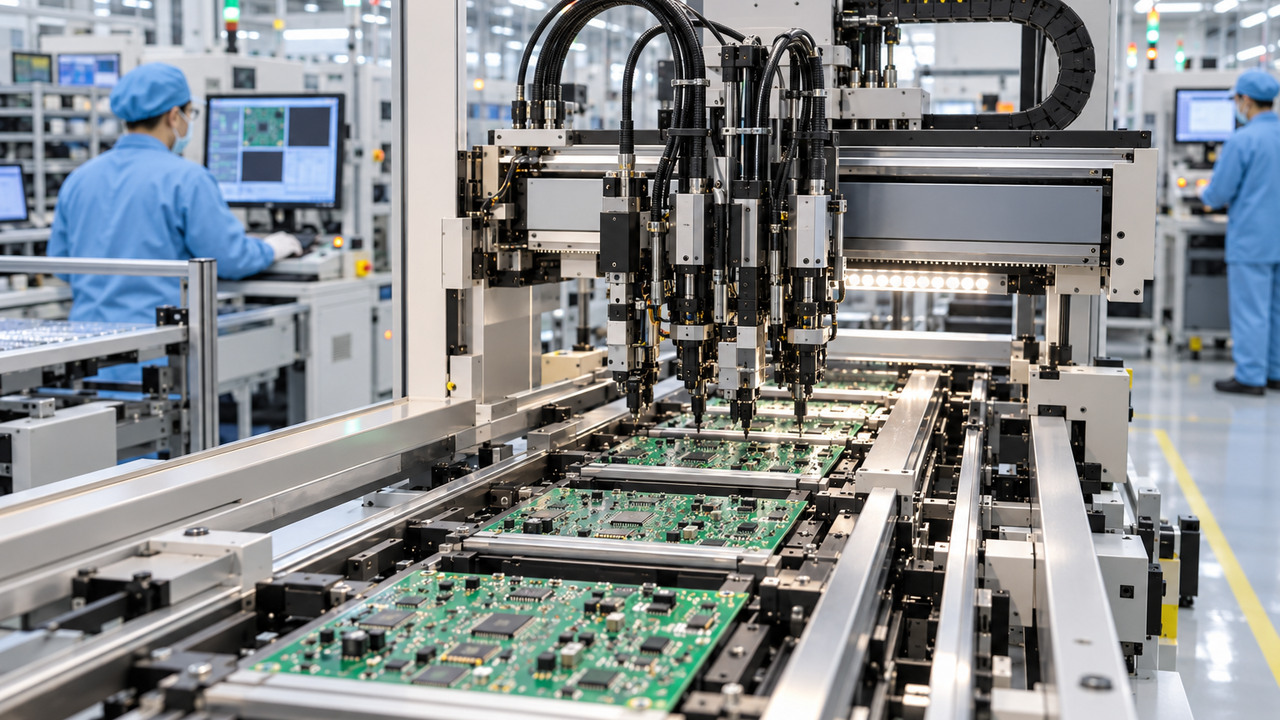
SMT는 전자조립용 인쇄·검사·실장 장비, 소프트웨어, 제조실행시스템을 제공한다. ASMPT의 7월 자료는 AI 서버 수요로 SMT 상반기 수주가 사상 최대였다고 밝혔다. 그룹 상반기 매출은 11억3,800만달러로 전년 대비 42.5% 늘었다. 로이터가 회사 공시를 인용한 SMT 매출은 38억7천만 홍콩달러, 수주는 69억8천만 홍콩달러였다.
분리 시 달라질 수 있는 점
매각이나 분리는 ASMPT가 반도체 조립·패키징에 투자를 집중하고 기판조립 사업에는 다른 소유구조를 부여할 수 있다. 그러나 직원, 고객, 공급업체, 연구개발, 제품 통합에 미치는 영향은 방식마다 다르다. ASMPT는 이해관계자 이익 보호를 언급했으며 공식 결정 전까지 서비스와 제품 지원이 바뀌었다고 보면 안 된다.
협상이 거래가 됐다고 볼 증거
결정적 증거는 ASMPT가 거래소 공시로 상대방, 구조, 가격, 조건을 밝히는 것이다. 구조에 따라 규제 승인, 자금조달, 직원 협의, 주주 승인이 일정에 영향을 줄 수 있다. 이번 보도는 선두 입찰자와 가치 범위를 제시한다는 점에서 중요하지만 IDG의 승리나 매각 선택을 증명하지 않는다.